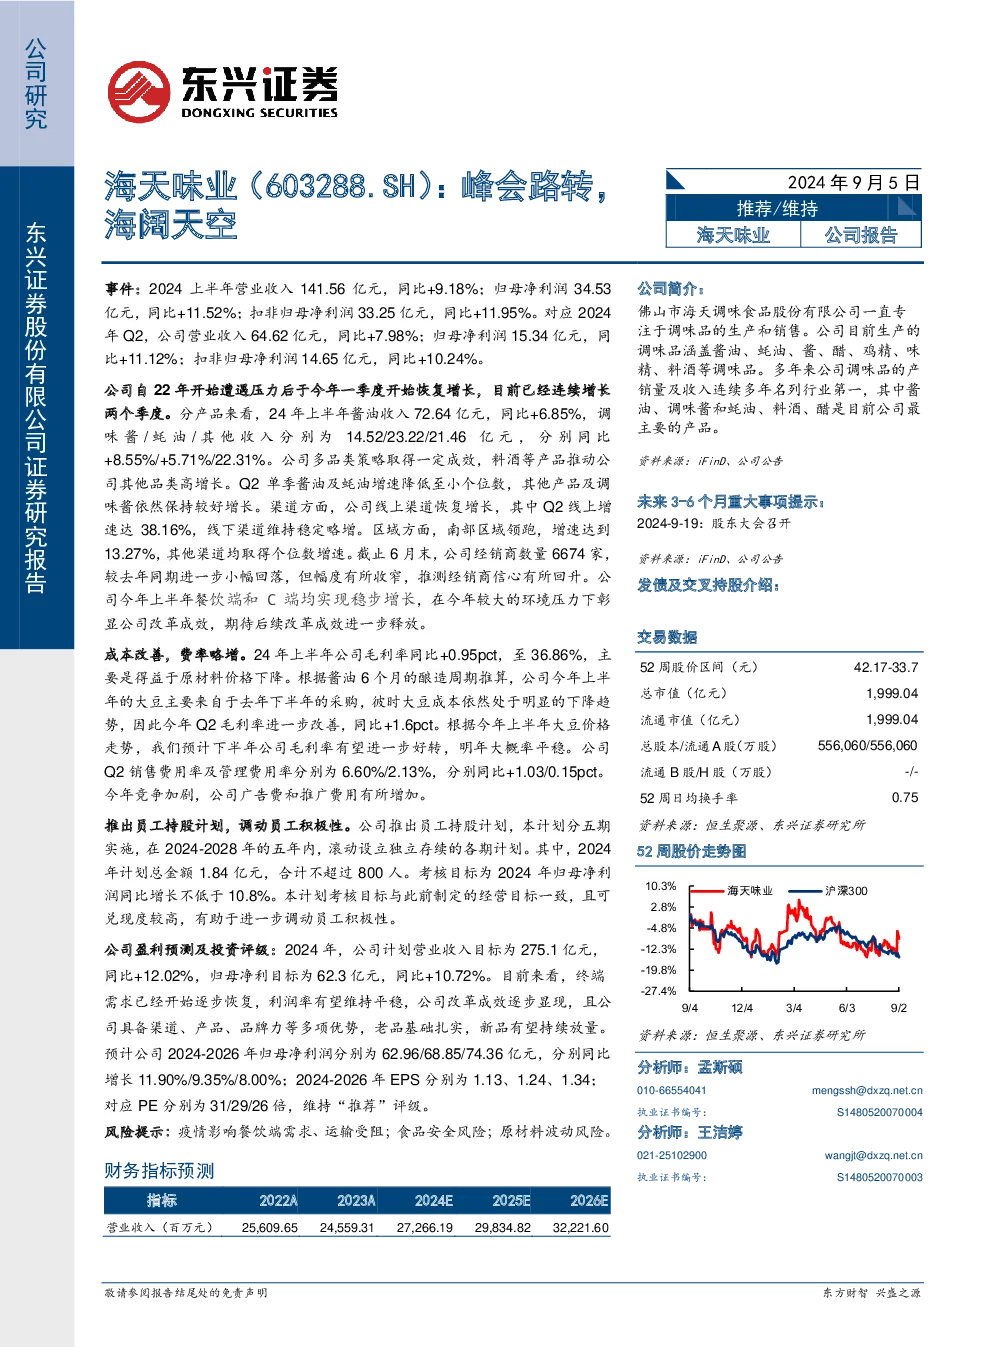
海天味业的业绩报告显示,2024年上半年,公司的营业收入达到了141.56亿元,同比增长9.18%,归母净利润为34.53亿元,同比增长11.52%。第二季度,公司营业收入为64.62亿元,同比增长7.98%,归母净利润为15.34亿元,同比增长11.12%。这是公司在经历22年的压力后,连续第二个季度实现了增长。
公司产品的多元化策略取得了成效,酱油、调味酱、蚝油及其他产品线都实现了不同程度的增长。第二季度,酱油收入同比增长6.85%,调味酱、蚝油和其他产品的收入分别增长了8.55%、5.71%和22.31%。尤其是料酒等产品推动了其他品类的高增长。虽然酱油和蚝油在第二季度的增速放缓至小个位数,但其他产品和调味酱仍然保持了较好的增长态势。
销售渠道上,公司线上渠道在第二季度实现了38.16%的高速增长,线下渠道则维持稳定增长。区域方面,南部区域的增速最高,达到了13.27%,其他区域也实现了个位数的增长。截至6月末,公司共有经销商6674家,虽然相比去年略有减少,但降幅已经收窄,表明经销商的信心有所回升。公司今年在餐饮端和消费者端均实现了稳步增长,在面临较大外部压力的情况下,展现了其改革的效果。
成本控制方面,公司2024年上半年的毛利率为36.86%,较上年同期提高0.95个百分点,主要是因为原材料价格的下降。预计下半年毛利率将进一步好转,明年将保持稳定。销售费用率和管理费用率分别为6.60%和2.13%,同比分别上升1.03和0.15个百分点,这可能是由于市场竞争加剧导致的广告费和推广费用的增加。
公司推出员工持股计划,旨在调动员工的积极性,计划将在2024年至2028年五年内实施,总共不超过800名员工参与,考核目标为2024年归母净利润同比增长不低于10.8%。这一计划与公司之前设定的经营目标一致,且可操作性强,有助于提升员工的积极性。
对于未来,公司的盈利预测显示,2024年至2026年的归母净利润分别为62.96亿元、68.85亿元和74.36亿元,分别同比增长11.90%、9.35%和8.00%。考虑到终端需求的逐步恢复、利润率的稳定、公司改革效果的显现,以及公司在渠道、产品、品牌等方面的竞争优势,预计2024-2026年的每股收益分别为1.13元、1.24元和1.34元,对应市盈率为31倍、29倍和26倍。基于此,维持对公司的“推荐”评级。
风险方面,主要包括疫情对餐饮端需求的影响、运输受阻、以及原材料价格波动的风险。
财务指标方面,预计2024-2026年的营业收入分别为275.1亿元、298.35亿元和32.22亿元,增长率分别为12.02%、7.92%和7.66%。公司目前的总市值为1999.04亿元,总股本为556060万股,每股收益分别为1.34元、1.24元和1.34元,市盈率分别为26.43倍、28.60倍和26.48倍。