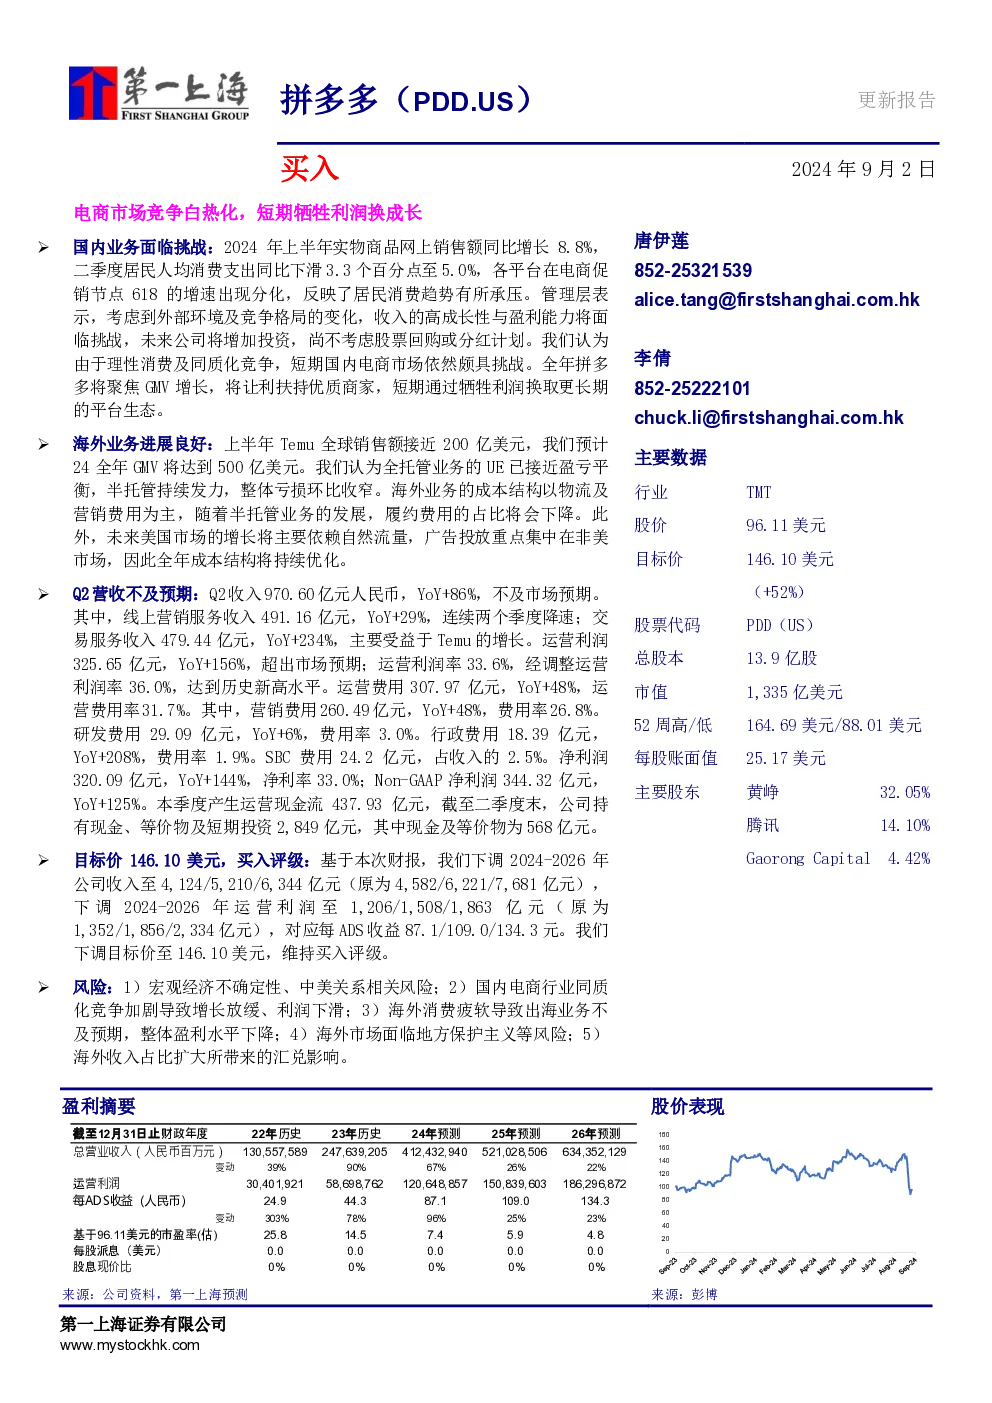
国内业务面临挑战:2024年上半年实物商品网上销售额同比增长8.8%,但二季度居民人均消费支出同比下滑3.3个百分点至5.0%,各平台618增速分化反映消费承压。管理层称收入与盈利能力面临挑战,未来将增加投资,暂不考虑回购或分红。短期国内电商市场因理性消费及同质化竞争仍具挑战,拼多多将牺牲利润换取长期平台生态。
海外业务进展良好:上半年Temu全球销售额近200亿美元,预计全年GMV达500亿美元。全托管业务接近盈亏平衡,半托管持续发力,亏损环比收窄。海外成本结构以物流及营销为主,随半托管发展履约费用占比下降。美国市场增长将依赖自然流量,广告投放重点在非美市场,成本结构持续优化。
主要数据:
- 行业TMT股价96.11美元,目标价146.10美元(+52%),股票代码PDD(US),总股本13.9亿,市值1,335亿美元,52周高/低164.69/88.01美元,每股账面值25.17美元。
- 主要股东:黄峥32.05%,腾讯14.10%,Gaorong Capital4.42%。
Q2营收不及预期:Q2收入970.60亿元(YoY+86%),不及预期;线上营销服务收入491.16亿元(YoY+29%),连续两季降速;交易服务收入479.44亿元(YoY+234%),主要受益Temu。运营利润325.65亿元(YoY+156%),超出预期;运营利润率33.6%(经调整36.0%),达历史新高。运营费用307.97亿元(YoY+48%),费用率31.7%。营销费用260.49亿元(YoY+48%),费用率26.8%。研发费用29.09亿元(YoY+6%),费用率3.0%。行政费用18.39亿元(YoY+208%),费用率1.9%。SBC费用24.2亿元(占收入2.5%)。净利润320.09亿元(YoY+144%),净利率33.0%;Non-GAAP净利润344.32亿元(YoY+125%)。运营现金流437.93亿元,现金及等价物568亿元。
研究结论:
- 基于财报,下调2024-2026年收入至4,124/5,210/6,344亿元(原4,582/6,221/7,681亿元),下调运营利润至1,206/1,508/1,863亿元(原1,352/1,856/2,334亿元),对应每ADS收益87.1/109.0/134.3元。目标价下调至146.10美元,维持买入评级。
风险:
- 宏观经济不确定性、中美关系风险;
- 国内电商同质化竞争加剧导致增长放缓、利润下滑;
- 海外消费疲软导致出海业务不及预期,盈利水平下降;
- 海外市场地方保护主义风险;
- 海外收入占比扩大带来的汇兑影响。