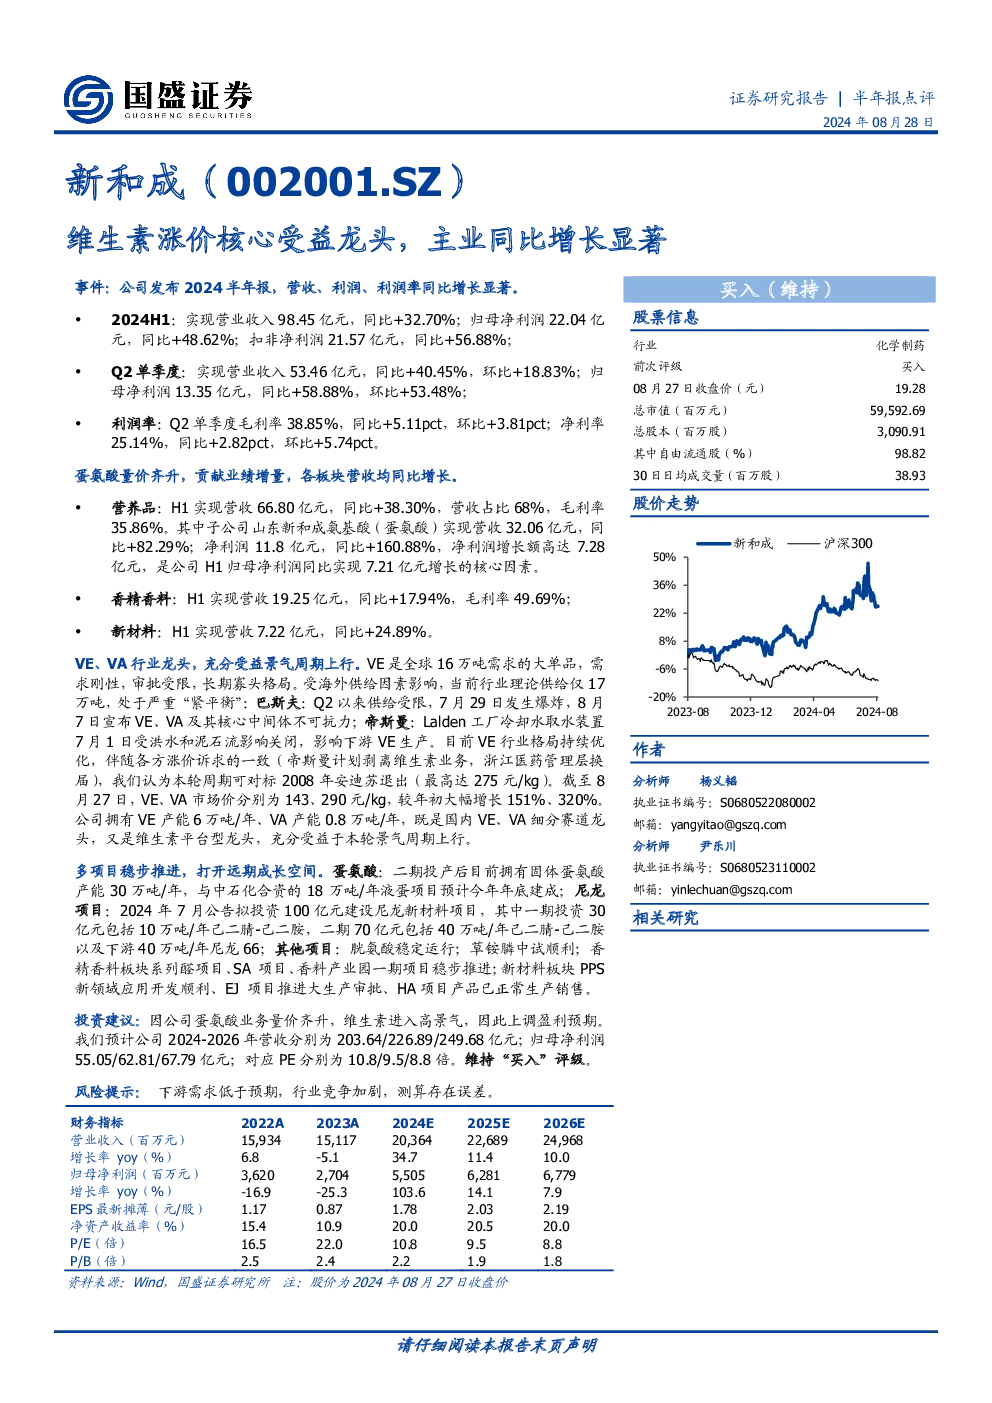
公司2024年半年报显示,营收、利润及利润率均实现显著增长。具体数据如下:
- 2024H1:营业收入98.45亿元,同比增长32.70%;归母净利润22.04亿元,同比增长48.62%;扣非净利润21.57亿元,同比增长56.88%。
- Q2单季度:营业收入53.46亿元,同比增长40.45%,环比增长18.83%;归母净利润13.35亿元,同比增长58.88%,环比增长53.48%。
- 利润率:Q2单季度毛利率38.85%,同比增长5.11个百分点,环比增长3.81个百分点;净利率25.14%,同比增长2.82个百分点,环比增长5.74个百分点。
蛋氨酸业务量价齐升,是公司业绩增长的核心驱动力。各板块营收均实现同比增长:
- 营养品:H1实现营收66.80亿元,同比增长38.30%,营收占比68%,毛利率35.86%。其中,子公司山东新和成氨基酸(蛋氨酸)实现营收32.06亿元,同比增长82.29%;净利润11.8亿元,同比增长160.88%,净利润增长额高达7.28亿元。
- 香精香料:H1实现营收19.25亿元,同比增长17.94%,毛利率49.69%。
- 新材料:H1实现营收7.22亿元,同比增长24.89%。
VE、VA行业龙头,充分受益于景气周期上行。VE是全球16万吨需求的大单品,需求刚性,审批受限,长期寡头格局。受海外供给因素影响,当前行业理论供给仅17万吨,处于严重“紧平衡”。巴斯夫和帝斯曼的产能受限,推动行业格局持续优化。本轮周期可对标2008年安迪苏退出,截至8月27日,VE、VA市场价分别为143、290元/kg,较年初大幅增长151%、320%。公司拥有VE产能6万吨/年、VA产能0.8万吨/年,既是国内细分赛道龙头,又是维生素平台型龙头,充分受益于景气周期上行。
多项目稳步推进,打开远期成长空间:
- 蛋氨酸:二期投产后目前拥有固体蛋氨酸产能30万吨/年,与中石化合资的18万吨/年液蛋项目预计今年年底建成。
- 尼龙项目:2024年7月公告拟投资100亿元建设尼龙新材料项目,其中一期投资30亿元包括10万吨/年己二腈-己二胺,二期70亿元包括40万吨/年己二腈-己二胺以及下游40万吨/年尼龙66。
- 其他项目:胱氨酸稳定运行;草铵膦中试顺利;香精香料板块系列醛项目、SA项目、香料产业园一期项目稳步推进;新材料板块PPS新领域应用开发顺利、EJ项目推进大生产审批、HA项目产品已正常生产销售。
投资建议:因公司蛋氨酸业务量价齐升,维生素进入高景气,上调盈利预期。预计公司2024-2026年营收分别为203.64/226.89/249.68亿元;归母净利润55.05/62.81/67.79亿元;对应PE分别为10.8/9.5/8.8倍。维持“买入”评级。
风险提示:下游需求低于预期,行业竞争加剧,测算存在误差。