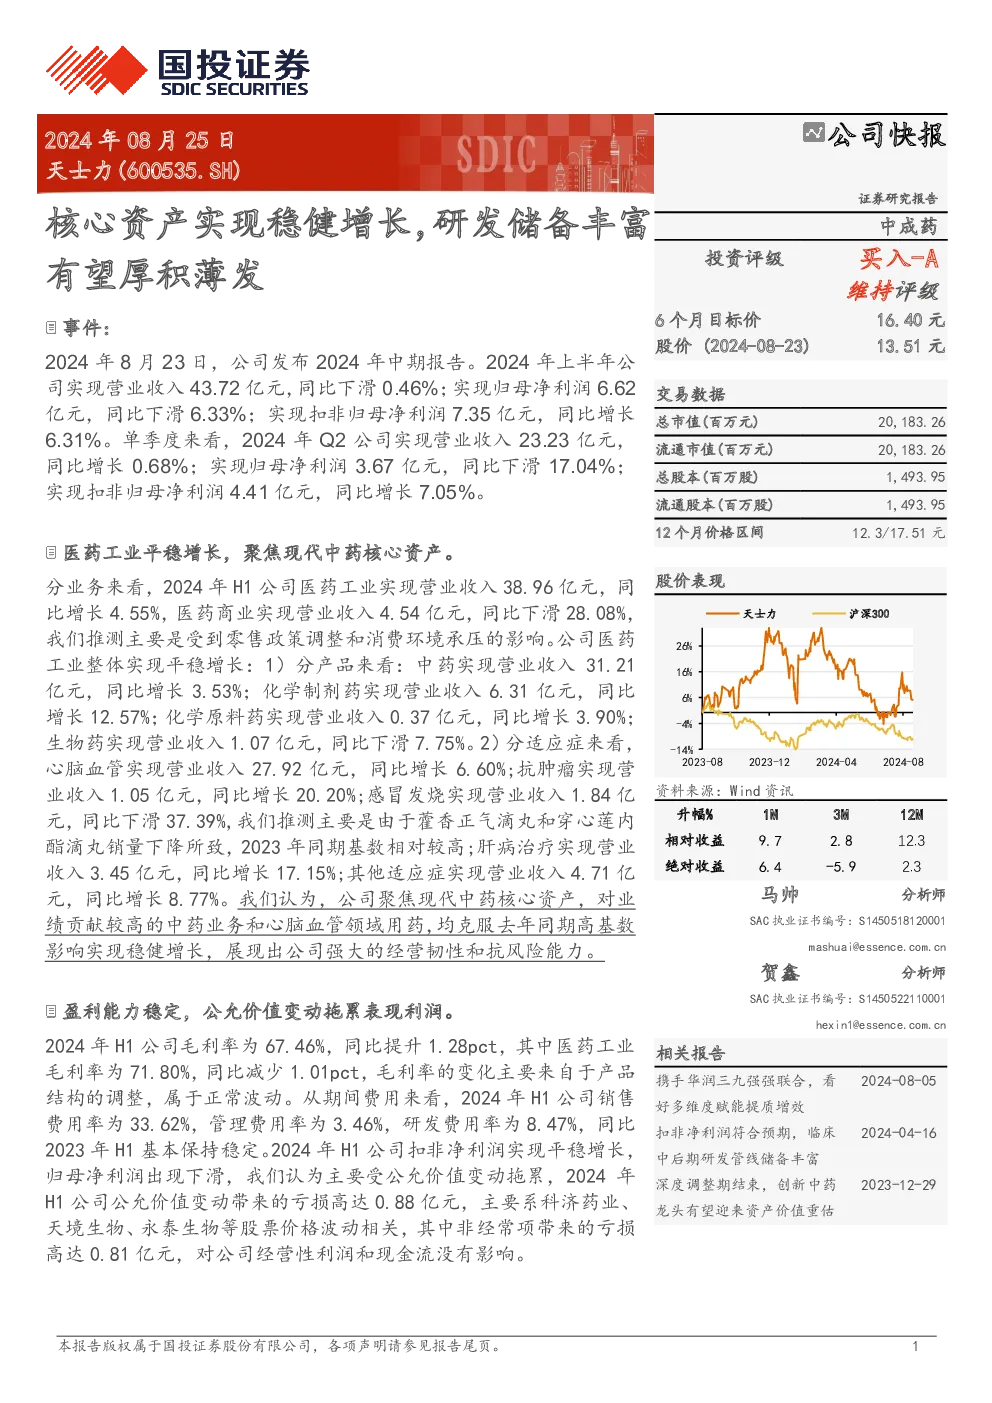
2024年上半年,天士力实现营业收入43.72亿元,同比下滑0.46%;归母净利润6.62亿元,同比下滑6.33%;扣非归母净利润7.35亿元,同比增长6.31%。单季度来看,Q2营业收入23.23亿元,同比增长0.68%;归母净利润3.67亿元,同比下滑17.04%;扣非归母净利润4.41亿元,同比增长7.05%。
分业务来看,医药工业实现营业收入38.96亿元,同比增长4.55%,其中中药业务31.21亿元(增长3.53%)、化学制剂药6.31亿元(增长12.57%)、化学原料药0.37亿元(增长3.90%)、生物药1.07亿元(下滑7.75%)。医药商业受零售政策调整和消费环境影响,营业收入4.54亿元,同比下滑28.08%。分适应症来看,心脑血管领域表现突出,实现营收27.92亿元(增长6.60%);抗肿瘤领域增长显著,实现营收1.05亿元(增长20.20%);感冒发烧领域受藿香正气滴丸等销量下降影响,实现营收1.84亿元(下滑37.39%);肝病治疗领域实现营收3.45亿元(增长17.15%)。公司聚焦现代中药和心脑血管领域,展现出强大的经营韧性和抗风险能力。
盈利能力方面,毛利率67.46%(同比提升1.28pct),主要受产品结构调整影响;期间费用率保持稳定,销售费用率33.62%,管理费用率3.46%,研发费用率8.47%。扣非净利润平稳增长,但归母净利润下滑主要受公允价值变动拖累,公允价值变动亏损0.88亿元,主要来自科济药业、天境生物等股票价格波动。
研发管线储备丰富,涵盖101款在研产品,其中40款1类创新药,35款处于临床试验阶段,25款进入II、III期临床。现代中药领域有2款已申报生产,19款进入II、III期临床;化药领域盐酸达泊西汀片获批,尼可地尔片等通过一致性评价;生物药领域注射用重组人尿激酶原提交生产申请。
公司首次宣布中期分红,拟每10股派发现金红利2.6元(含税),占上半年归母净利润的58.65%。
投资建议:预计2024-2026年营业收入分别为88.52亿元、94.78亿元、102.15亿元,归母净利润分别为12.20亿元、13.86亿元、15.70亿元,对应PE估值分别为16.5倍、14.6倍、12.9倍。给予买入-A评级,6个月目标价16.40元。
风险提示:原材料价格波动、研发失败、中成药集采降价。