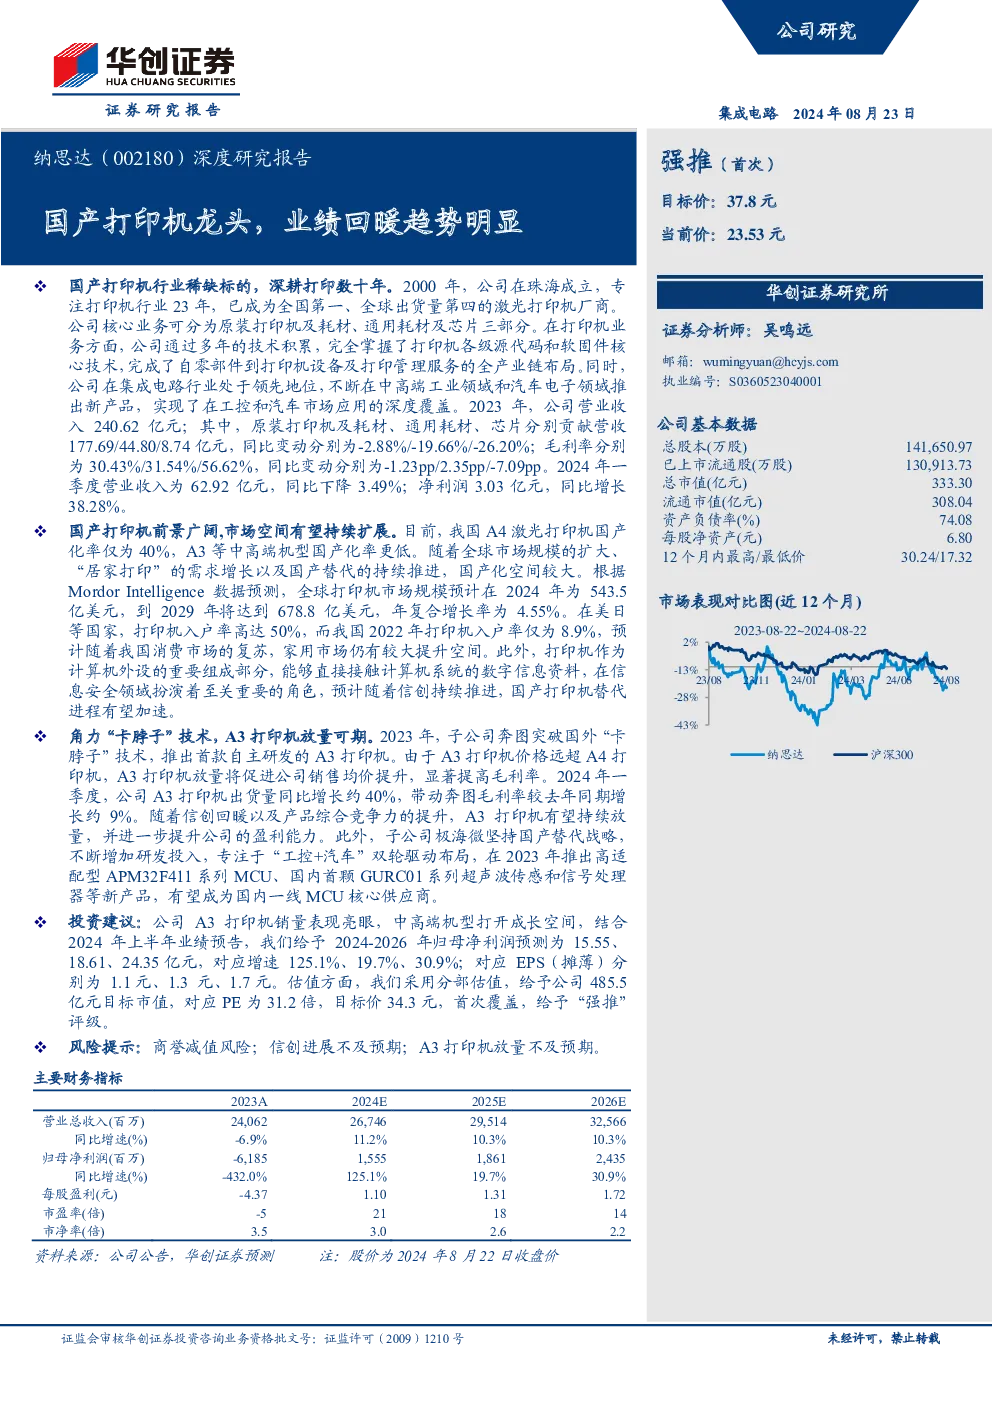
核心观点与关键数据
- 公司概况:纳思达深耕打印行业23年,已成为全球第四大激光打印机厂商,业务涵盖原装打印机及耗材、通用耗材、芯片三大板块。
- 业绩表现:2023年营收240.62亿元,同比下降6.93%;2024年Q1营收62.2亿元,同比下降3.49%,但净利润同比增长31.34%。
- 业务结构:打印机及耗材业务贡献主要营收(73.85%),通用耗材业务占比18.62%,芯片业务占比3.63%。
- 毛利率:原装打印机及耗材业务毛利率30.43%,通用耗材业务31.54%,芯片业务56.62%,整体维持稳定。
- 研发投入:研发费用持续增长,2023年达17.51亿元,研发费用率7%,研发人员占比22.1%。
业务板块分析
- 打印机及耗材业务(奔图):
- 技术优势:完全掌握打印机核心技术,拥有自主知识产权的引擎、SoC芯片等。
- 产品布局:覆盖A4/A3、黑白/彩色、单功能/多功能全产品线。
- 业绩短期承压:2023年营收38.86亿元,同比下降18.36%;2024年Q1营收10.27亿元,同比下降20.22%。
- 中高端增长:A3打印机销量同比增长40%,金融行业优势显著。
- 芯片业务(极海微):
- 技术领先:拥有CPU设计、SoC芯片、安全芯片等多项核心技术。
- 产品布局:打印类芯片(主控SoC、耗材加密芯片)和非打印类芯片(MCU、物联网芯片)。
- 业绩短期承压:2023年营收14.22亿元,同比下降26.27%;2024年Q1营收3.16亿元,同比下降26.27%。
- 研发投入增加:2024年Q1研发费用1.21亿元,同比增长28.84%。
行业趋势与投资逻辑
- 国产打印机前景广阔:A4国产化率40%,A3等机型更低,市场规模预计2024年达543.5亿美元,2029年达678.8亿美元。
- 信创驱动国产替代:打印机在信息安全领域作用关键,信创推进将加速国产替代。
- A3打印机放量可期:奔图A3打印机销量同比增长40%,带动毛利率提升,未来有望持续放量。
- 技术突破打开新空间:极海微在工控和汽车芯片领域不断突破,有望成为国内一线MCU供应商。
投资建议与估值
- 盈利预测:2024-2026年归母净利润分别为15.55、18.61、24.35亿元,同比增长125.1%、19.7%、30.9%。
- 估值:采用分部估值法,2024年目标市值为485.5亿元,对应PE为31.2倍,目标价34.3元。
- 评级:首次覆盖,给予“强推”评级。
风险提示
- 商誉减值风险。
- 信创进展不及预期。
- A3打印机放量不及预期。