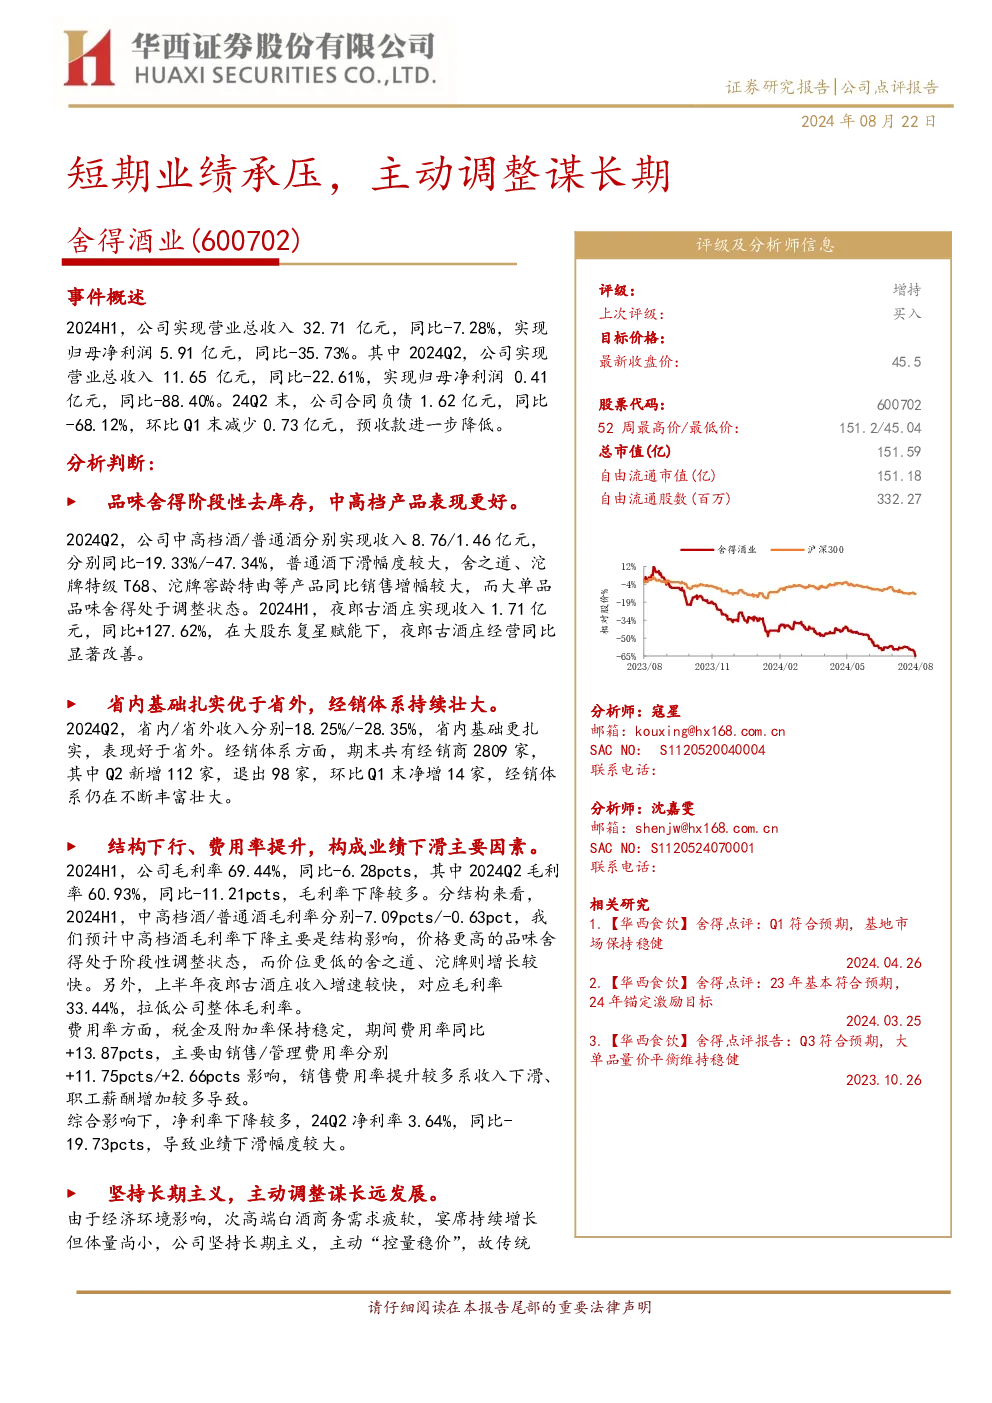
舍得酒业(600702)2024年中期业绩点评
事件概述
- 2024年上半年,公司实现营业总收入32.71亿元,同比下降7.28%;实现归母净利润5.91亿元,同比下降35.73%。
- 2024年第二季度,公司实现营业总收入11.65亿元,同比下降22.61%;实现归母净利润0.41亿元,同比下降88.40%。
- 2024年第二季度末,公司合同负债1.62亿元,同比下降68.12%,环比第一季度末减少0.73亿元。
分析判断
-
品味舍得阶段性去库存
- 中高档酒和普通酒分别实现收入8.76亿元和1.46亿元,同比分别下降19.33%和47.34%。
- 大单品品味舍得处于调整状态,而舍之道、沱牌特级T68、沱牌窖龄特曲等产品同比销售增幅较大。
- 夜郎古酒庄实现收入1.71亿元,同比增长127.62%,在大股东复星赋能下,经营显著改善。
-
省内基础扎实优于省外
- 内地市场收入下降18.25%,省外市场收入下降28.35%,省内市场表现较好。
- 截至2024年第二季度末,公司共有2809家经销商,环比净增14家。
-
结构下行、费用率提升
- 2024年上半年毛利率为69.44%,同比下降6.28个百分点。
- 中高档酒毛利率下降7.09个百分点,普通酒毛利率下降0.63个百分点。
- 费用率方面,销售费用率提升较多,主要因收入下滑和职工薪酬增加所致。
-
坚持长期主义,主动调整
- 公司坚持长期主义,主动“控量稳价”,以应对次高端白酒市场的变化。
- 未来随着库存去化、价格体系理顺和渠道信心恢复,公司经营有望重回正轨。
投资建议
- 考虑到外部经济环境和库存压力,公司下调2024-2026年的收入预测,分别为68/72/78亿元。
- 调整后的归母净利润预测为13/14/15亿元,EPS分别为3.92/4.18/4.52元。
- 目前股价45.50元,对应2024-2026年PE分别为13/12/11倍,评级上调至“增持”。
风险提示
- 经济恢复不及预期
- 产品结构持续下行
- 费效比继续下降
- 大单品恢复不及预期
以上总结基于提供的文字内容,全面反映了公司2024年上半年的业绩表现和未来展望。