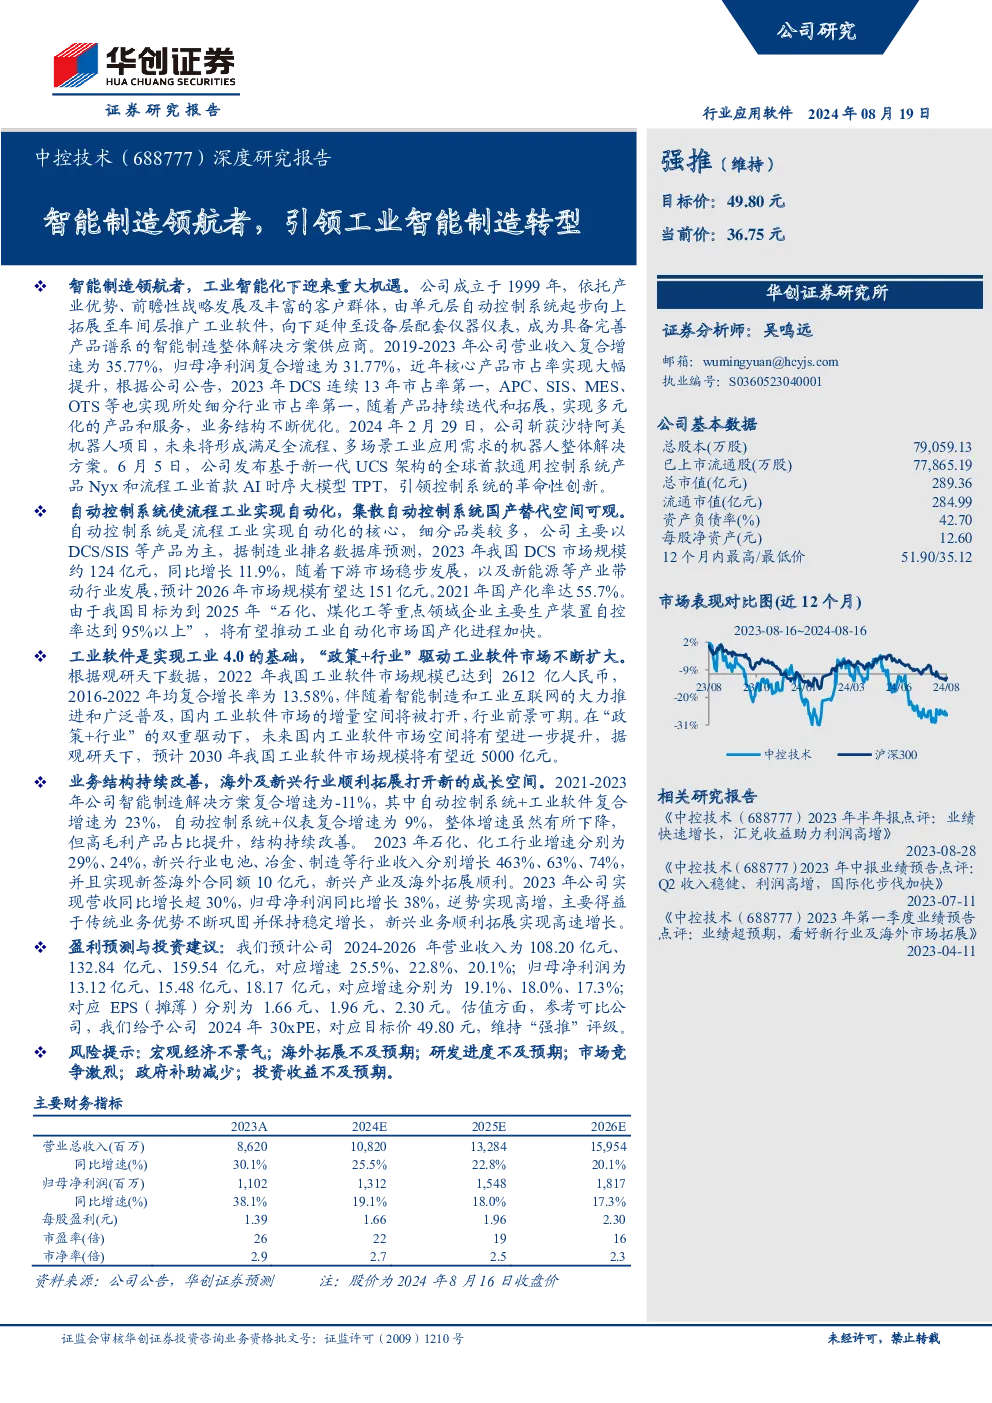
核心观点
中控技术是国内领先的智能制造整体解决方案供应商,依托其产业优势、前瞻性战略及丰富的客户群体,已形成完善的产品谱系,涵盖自动控制系统、工业软件、自动化仪表等,满足“工业3.0+工业4.0”需求。
公司业务及发展
公司业务通过纵向深耕(自动控制系统)和横向拓展(工业软件、自动化仪表)双轮驱动,满足流程工业企业自动化和智能化需求。公司发展历程可分为自主创新、进军高端、持续精耕和创新商业模式四个阶段。公司股权结构分散,核心团队技术背景深厚。
公司产品体系涵盖三大板块:
- 自动控制系统:以DCS/SIS等产品为主,2023年DCS市占率连续13年第一,APC、SIS、MES、OTS等细分行业市占率亦领先。
- 工业软件:涵盖仿真模拟、数据库、生产管控、安全环保、供应链管理、资产管理、能源管理等七大类,多款核心产品市占率行业领先。
- 自动化仪表:产品线持续完善,涵盖测量仪表、智能控制阀、智能柜、分析仪等,加快提升核心产品市占率。
公司盈利能力稳健,2019-2023年营业收入CAGR为35.77%,归母净利润CAGR为31.77%。近年核心产品市占率大幅提升,业务结构不断优化,2023年实现营收同比增长超30%,归母净利润同比增长38%。
行业趋势
- 流程工业自动化:流程工业是经济支柱,智能控制扮演关键角色,DCS市场规模达百亿级,国产替代空间可观。中控技术为DCS国内龙头,市占率有望持续提升。
- 工业自动化仪表:市场空间大,产品种类繁多,国产替代空间广阔,中控技术产业链不断完善,加快提升核心产品市占率。
- 工业软件:是实现工业智能化的标志,下游覆盖多,市场前景可期。中控技术覆盖大部分工业软件细分市场,未来成长性高。
公司战略及竞争优势
- 135战略模式:1种商业模式(线下5S店+线上S2B平台)、3大产品技术平台(i-OMC、工厂操作系统+工业APP、APEX)、5T技术(AT、IT、PT、OT、ET),有效提升产品力和客单价。
- 海外发展:公司全球布局,与国际客户建立良好关系,近年实现高增,新签海外合同额10亿元。
- AI布局:公司推出流程工业首款AI时序大模型TPT,并加码机器人领域,投资入股浙江人形机器人创新中心,未来将形成满足全流程、多场景工业应用需求的机器人整体解决方案。
盈利预测及估值
预计公司2024-2026年营业收入分别为108.20亿元、132.84亿元、159.54亿元,对应增速25.5%、22.8%、20.1%;归母净利润分别为13.12亿元、15.48亿元、18.17亿元,对应增速分别为19.1%、18.0%、17.3%。给予公司2024年30xPE,对应目标价49.80元,维持“强推”评级。
风险提示
宏观经济不景气、海外拓展不及预期、研发进度不及预期、市场竞争激烈、政府补助减少、投资收益不及预期。