猜你想问
本周钢铁行业主要数据变化有哪些?
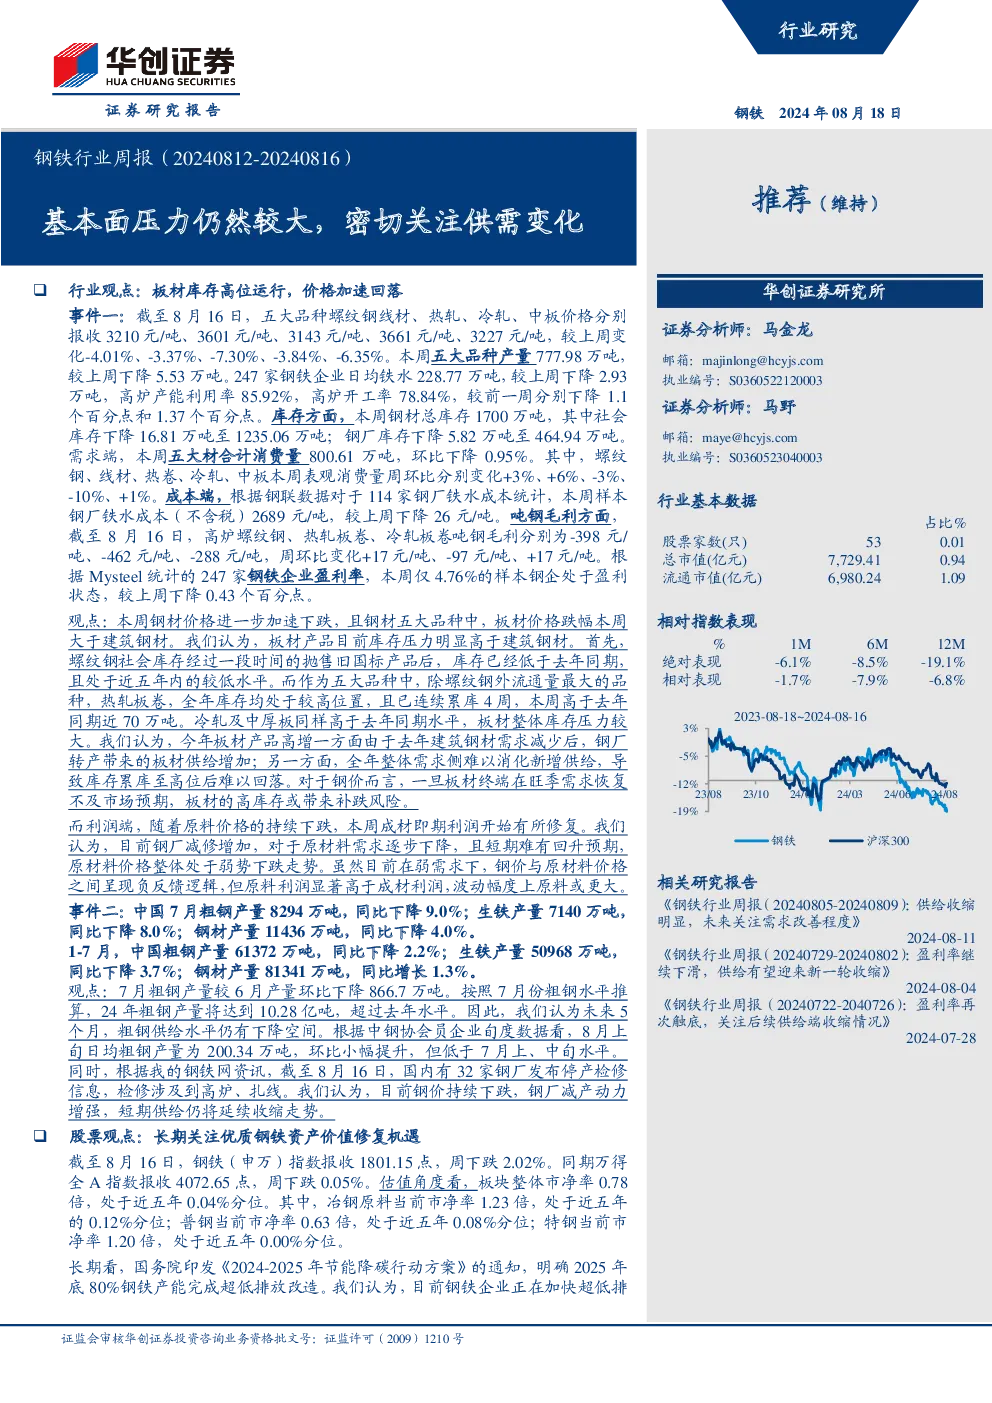
本周钢材价格进一步加速下跌,板材价格跌幅大于建筑钢材。五大品种螺纹钢、线材、热轧、冷轧、中板价格分别报收3210-3661元/吨,较上周下降3.37%-7.30%。五大品种产量777.98万吨,下降5.53万吨;铁水228.77万吨,下降2.93万吨;高炉产能利用率85.92%,开工率78.84%,均下降。钢材总库存1700万吨,社会库存1235.06万吨(下降16.81万吨),钢厂库存464.94万吨(下降5.82万吨)。五大材合计消费量800.61万吨,环比下降0.95%,螺纹钢、线材表观消费量上升,热卷、冷轧下降。铁水成本2689元/吨(下降26元/吨);吨钢毛利高炉螺纹钢-398元/吨,热轧板卷-462元/吨,冷轧板卷-288元/吨,仅4.76%钢企盈利。粗钢8294万吨(下降9.0%),生铁7140万吨(下降8.0%),钢材11436万吨(下降4.0%)。粗钢61372万吨(下降2.2%),生铁50968万吨(下降3.7%),钢材81341万吨(增长1.3%)。
钢铁行业未来发展趋势如何?
国务院《2024-2025年节能降碳行动方案》要求2025年底80%钢铁产能完成超低排放改造,部分钢企或因利润低难以完成,环保或成未来生产制约因素,优质钢铁资产价值或重塑。板材库存明显高于建筑钢材,螺纹钢库存低于去年同期,热轧板卷连续累库4周(高于去年同期近70万吨),冷轧及中厚板库存亦高于去年同期。板材高增源于去年建筑需求减少后的钢厂转产,以及全年需求不足导致库存难消化。若旺季需求恢复不及预期,板材高库存或引发补跌。原料价格持续下跌,成材利润修复,但原料利润显著高于成材,波动幅度或更大。7月粗钢产量环比下降,预计未来5个月粗钢供给仍有下降空间;8月上旬日均粗钢产量200.34万吨,低于7月水平;32家钢厂发布停产检修信息,短期供给仍将收缩。
本报告重点分析了哪些方面?
本报告重点分析了板材库存压力,板材库存明显高于建筑钢材,螺纹钢库存低于去年同期,热轧板卷连续累库4周(高于去年同期近70万吨),冷轧及中厚板库存亦高于去年同期。板材高增源于去年建筑需求减少后的钢厂转产,以及全年需求不足导致库存难消化。报告还分析了补跌风险,若旺季需求恢复不及预期,板材高库存或引发补跌。此外,报告分析了利润端,原料价格持续下跌,成材利润修复,但原料利润显著高于成材,波动幅度或更大。报告还分析了供给端,7月粗钢产量环比下降,预计未来5个月粗钢供给仍有下降空间;8月上旬日均粗钢产量200.34万吨,低于7月水平;32家钢厂发布停产检修信息,短期供给仍将收缩。
当前钢铁市场现状如何判断?
当前钢铁市场现状表现为钢材价格进一步加速下跌,板材价格跌幅大于建筑钢材。五大品种螺纹钢、线材、热轧、冷轧、中板价格分别报收3210-3661元/吨,较上周下降3.37%-7.30%。钢材总库存1700万吨,社会库存1235.06万吨(下降16.81万吨),钢厂库存464.94万吨(下降5.82万吨)。五大材合计消费量800.61万吨,环比下降0.95%,螺纹钢、线材表观消费量上升,热卷、冷轧下降。铁水成本2689元/吨(下降26元/吨);吨钢毛利高炉螺纹钢-398元/吨,热轧板卷-462元/吨,冷轧板卷-288元/吨,仅4.76%钢企盈利。粗钢8294万吨(下降9.0%),生铁7140万吨(下降8.0%),钢材11436万吨(下降4.0%)。粗钢61372万吨(下降2.2%),生铁50968万吨(下降3.7%),钢材81341万吨(增长1.3%)。
本报告有哪些风险提示?
本报告提示的风险包括国内经济复苏不及预期,可能导致旺季需求恢复不及预期,进而引发板材高库存补跌。此外,原材料价格大幅上涨也可能对钢企盈利造成压力。目前吨钢毛利高炉螺纹钢-398元/吨,热轧板卷-462元/吨,冷轧板卷-288元/吨,仅4.76%钢企盈利,原料利润显著高于成材,波动幅度或更大。国务院《2024-2025年节能降碳行动方案》要求2025年底80%钢铁产能完成超低排放改造,部分钢企或因利润低难以完成,环保或成未来生产制约因素。粗钢产量环比下降,预计未来5个月粗钢供给仍有下降空间,但短期供给仍将收缩,需关注供需变化对价格的影响。