猜你想问
这份研报的核心内容是什么?
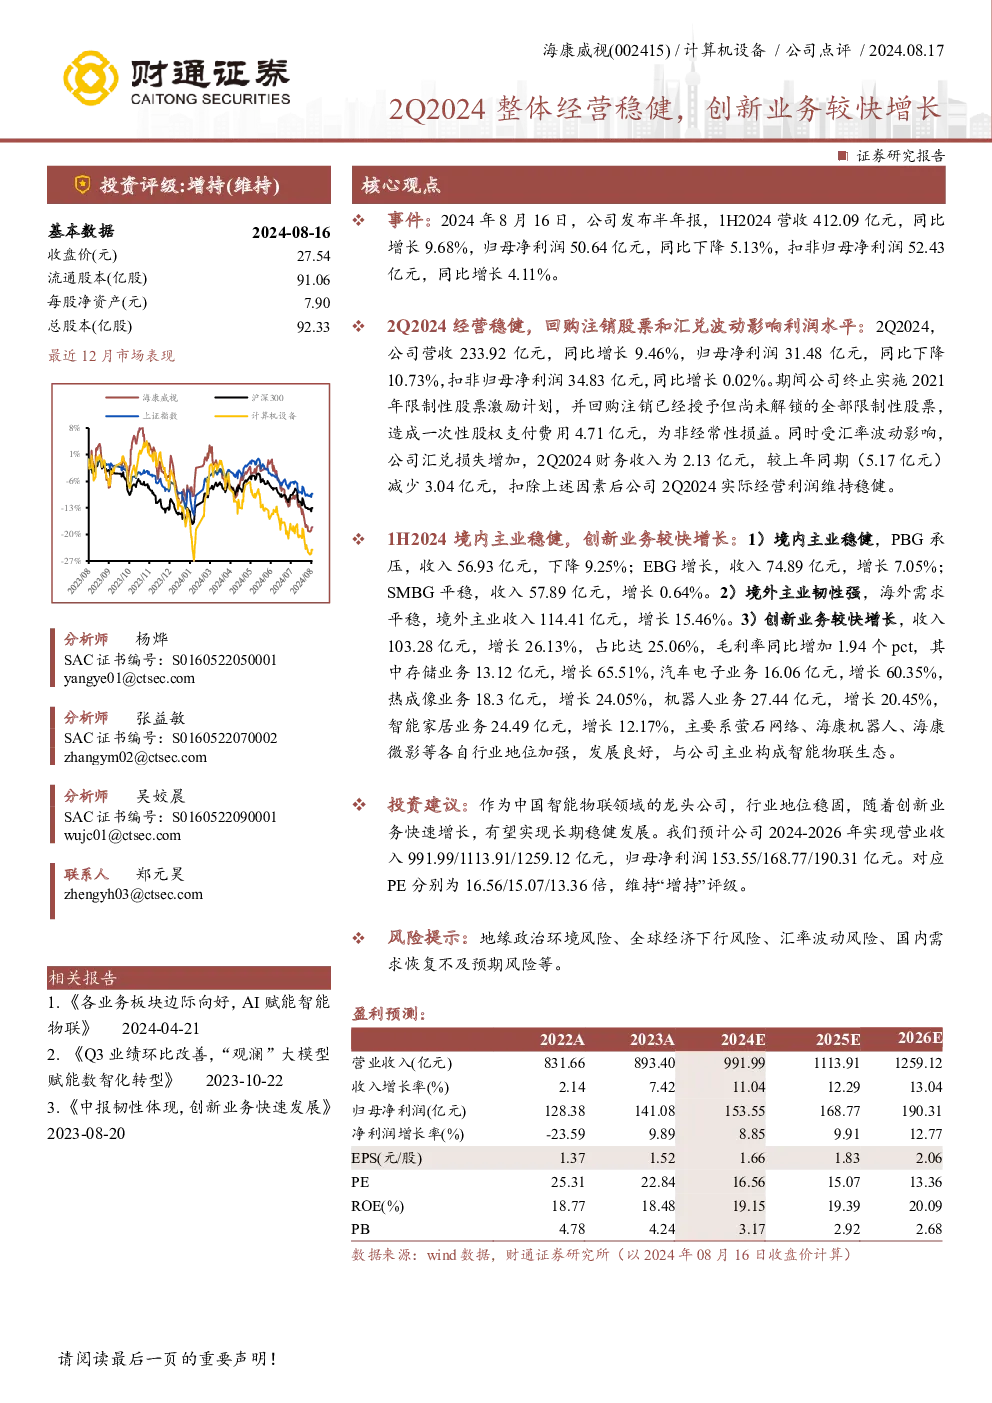
该研报显示,海康威视2024年Q2整体经营稳健,营收233.92亿元同比增长9.46%,但归母净利润31.48亿元同比下降10.73%,主要受一次性股权支付费用及汇兑损失影响。扣非归母净利润34.83亿元同比增长0.02%。业务结构方面,境内主业稳健,PBG收入下降9.25%,EBG收入增长7.05%,SMBG收入增长0.64%;境外主业韧性强,收入增长15.46%。创新业务较快增长,收入103.28亿元增长26.13%,占比达25.06%,毛利率同比增加1.94pct,其中存储、汽车电子、热成像、机器人、智能家居业务均实现显著增长。
电子设备行业发展趋势如何?
电子设备行业正经历数字化转型加速,智能家居、物联网、汽车电子等领域需求旺盛。海康威视作为智能物联龙头,其创新业务如存储、汽车电子等增长迅速,显示行业向智能化、高端化发展。存储业务增长65.51%,汽车电子业务增长60.35%,热成像业务增长24.05%,机器人业务增长20.45%,智能家居业务增长12.17%,均反映行业结构性机会。企业通过加强行业地位,有望在竞争中占据优势。
研报重点分析了哪些方向?
研报重点分析了海康威视的经营业绩、业务结构及创新业务发展。在经营层面,报告关注营收、净利润变化及影响因素,如股权支付费用和汇兑损失。业务结构上,分析境内PBG、EBG、SMBG及境外业务表现,显示境外业务韧性更强。创新业务是报告亮点,存储、汽车电子等细分领域增长突出,占比提升至25.06%,毛利率改善,反映公司战略聚焦高端化、智能化方向。
当前市场对电子设备行业的现状判断是什么?
当前电子设备市场处于数字化转型关键期,消费电子、工业自动化、智慧城市等领域需求持续释放。海康威视作为行业龙头,凭借技术积累和渠道优势,在多个细分市场占据领先地位。报告显示,公司创新业务增长强劲,尤其汽车电子、存储等领域表现亮眼,体现行业高端化、智能化趋势。但同时也面临地缘政治、汇率波动等外部风险,需关注需求恢复情况。
研报提到了哪些风险提示?
研报提示的主要风险包括地缘政治环境风险,可能影响供应链稳定和国际贸易;全球经济下行风险,可能抑制消费和投资需求;汇率波动风险,影响公司海外业务利润;国内需求恢复不及预期风险,可能影响境内业务增长。这些风险需持续关注,但报告也强调海康威视行业地位稳固,创新业务有望实现长期稳健发展。