猜你想问
这份原油周报的核心内容是什么?
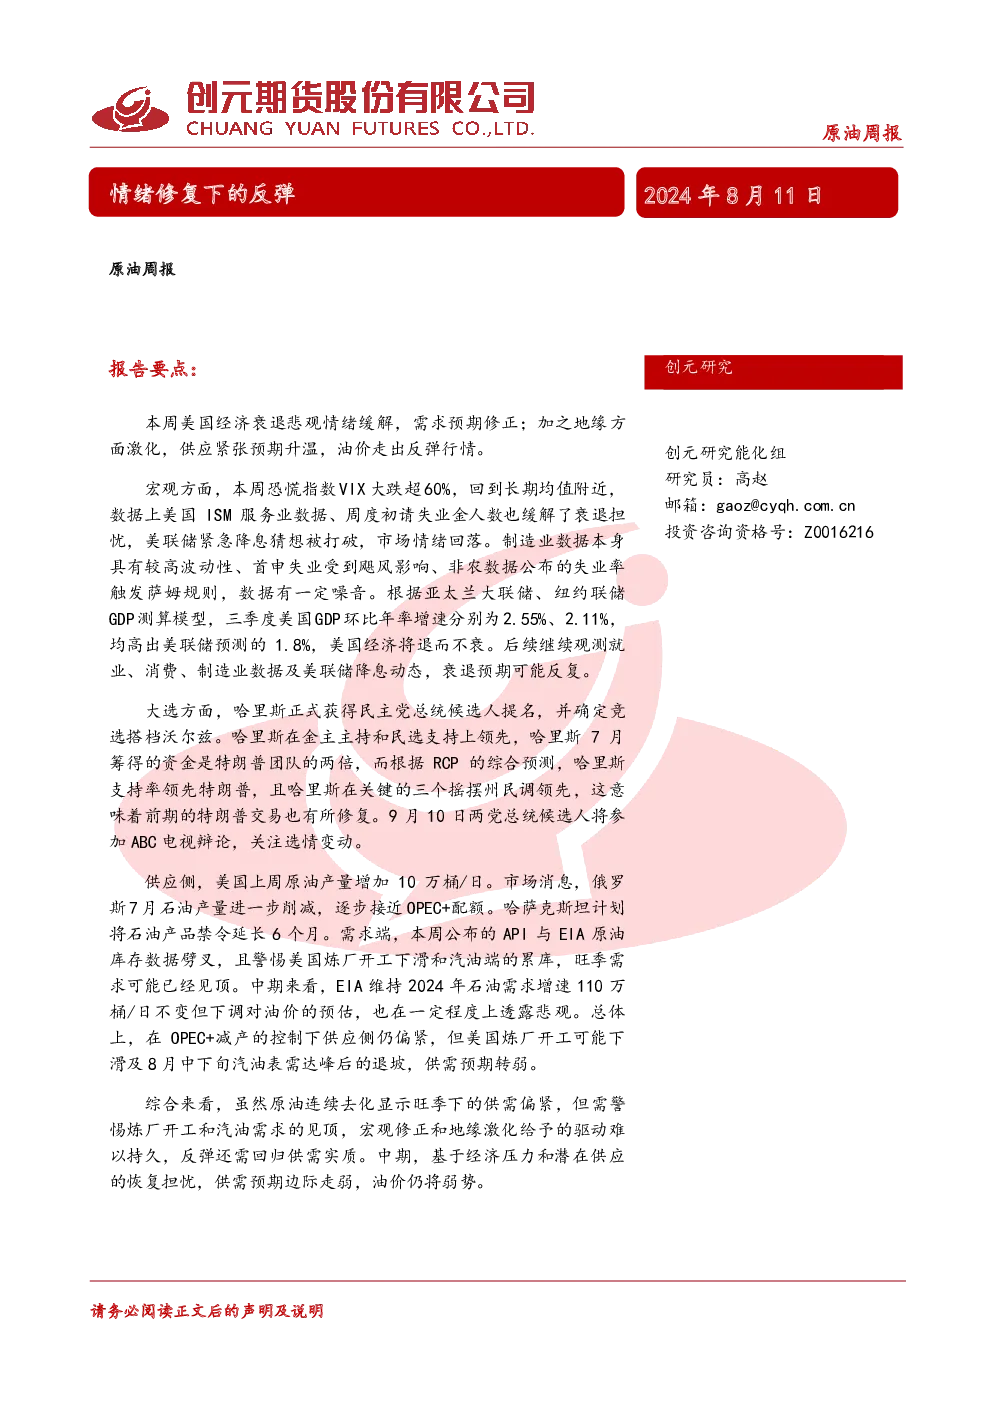
本报告分析宏观情绪与地缘政治对油价的影响,指出美国经济衰退担忧缓解和地缘紧张推动油价反弹。同时关注美国ISM服务业数据改善、初请失业金人数下降等经济指标,以及制造业数据的波动。供应侧方面,美国原油产量增加,俄罗斯产量削减,哈萨克斯坦延长石油产品禁令。需求侧显示美国原油库存连续六周去库,但炼厂开工下滑,汽油、馏分油累库,旺季需求可能见顶。裂解价差走弱反映终端需求疲软,资金动向显示投机多头撤退。
原油行业未来发展趋势如何?
原油行业未来需关注供需平衡变化。短期看,宏观修正和地缘因素或支撑油价反弹,但反弹缺乏持续性。中期来看,经济压力和潜在供应恢复担忧将导致油价保持弱势。EIA月报下调油价预估至84美元/桶,并下调2025年石油需求增速,主要因中国经济增长放缓。OPEC+月报将发布,其对供需的判断需重点关注。炼厂开工、汽油需求见顶、就业、消费、制造业数据及美联储降息动态是未来关键关注点。
报告重点分析了哪些方向?
报告重点分析了供需平衡变化对油价的影响。供应侧关注美国、俄罗斯、哈萨克斯坦的产量变化和政策调整。需求侧分析美国原油库存、炼厂开工率、汽油和馏分油库存,以及终端需求疲软的信号。此外,报告还关注宏观情绪指标如VIX、经济数据如ISM、初请失业金人数,以及资金流向变化,如投机多头撤退和管理基金净多持仓减少。
当前市场对油价的判断是什么?
当前市场对油价的判断呈现短期反弹与中期弱势并存的态势。短期看,宏观情绪修复和地缘政治紧张推动油价反弹,但反弹基础不稳固。中期来看,经济压力和潜在供应恢复担忧导致油价预期边际走弱,供需预期整体偏空。市场需关注EIA和OPEC+月报对油价预估的调整,以及炼厂开工、汽油需求见顶等关键指标的变化。
这份研报提示了哪些风险?
本报告提示的主要风险包括:短期反弹缺乏持续性,宏观修正和地缘因素驱动的油价上涨难以持久;中期油价弱势,经济压力和潜在供应恢复担忧可能导致油价持续承压;供需预期边际走弱,EIA下调2025年需求增速反映经济放缓担忧;关注关键数据变化,如炼厂开工、汽油需求见顶、就业、消费、制造业数据及美联储降息动态,这些因素可能对油价产生重大影响。