猜你想问
这份研报的核心内容是什么?
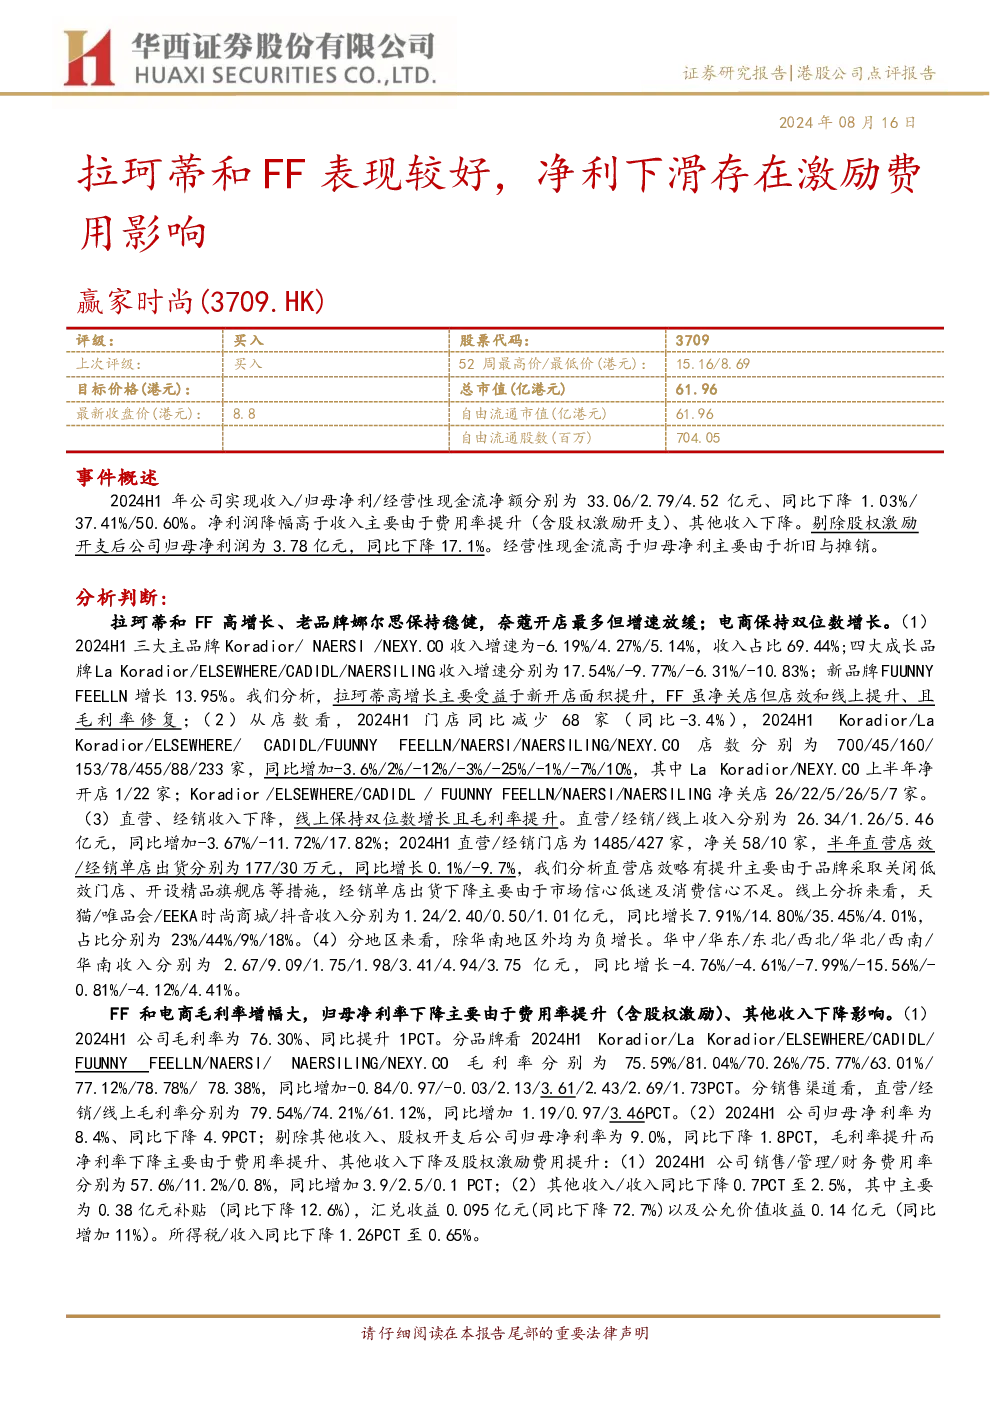
本报告分析2024H1公司业绩,收入33.06亿元,同比下降1.03%;归母净利润2.79亿元,同比下降37.41%。净利润降幅高于收入主要由于费用率提升(含股权激励开支)和其他收入下降。剔除股权激励开支后归母净利润为3.78亿元,同比下降17.1%。报告还分析了品牌及渠道表现、毛利率及费用、营运资金等方面。
时尚行业的发展趋势如何?
报告显示,公司三大主品牌Koradior/NAERSI/NEXY.CO收入增速为-6.19%/4.27%/5.14%,收入占比69.44%。四大成长品牌La Koradior/ELSEWHERE/CADIDL/NAERSILING收入增速分别为17.54%/-9.77%/-6.31%/-10.83%。线上渠道收入增长显著,同比增加17.82%,占比提升。华南地区收入增长4.41%,其他地区均为负增长。这些数据反映了时尚行业品牌多元化发展和线上渠道重要性提升的趋势。
研报重点分析了哪些方面?
报告重点分析了公司品牌及渠道表现,其中Koradior高增长受益于新开店,FF店效和线上提升且毛利率修复;成长品牌La Koradior净开店1家,NEXY.CO净开店22家。同时分析了销售渠道表现,直营/经销/线上收入分别为26.34/1.26/5.46亿元,线上占比提升且毛利率提升。此外,报告还分析了毛利率及费用情况,毛利率提升而净利率下降主要由于费用率提升、其他收入下降及股权激励费用提升。营运资金方面,存货同比增长40.0%,存货/收入为38.5%。
当前时尚市场的现状如何?
报告指出,公司短期面临零售环境挑战,受天气和消费信心不足影响。但公司四个成长品牌目前均不到200家,仍有较大开店空间。未来随着大店占比提升、门店优化升级,以及卓越商品体系改革成效进一步显现,店效存在提升空间。公司净利率仍存在提升空间。地区表现除华南外均为负增长,华中/华东/东北/西北/华北/西南收入分别为2.67/9.09/1.75/1.98/3.41/4.94/3.75亿元,同比增长-4.76%/-4.61%/-7.99%/-15.56%/-0.81%/-4.12%/4.41%。
研报提到了哪些风险提示?
报告提示了多项风险,包括卓越商品体系改革效果不及预期风险;店效提升不达预期风险;新品牌推广投入加大风险;系统性风险。这些风险可能影响公司未来业绩表现。例如,若改革效果不及预期,可能影响品牌竞争力和盈利能力;店效提升不达预期则可能影响收入增长;新品牌推广投入加大可能短期内增加费用压力;系统性风险则可能对整个行业造成冲击。