猜你想问
这份研报主要讲了什么内容?
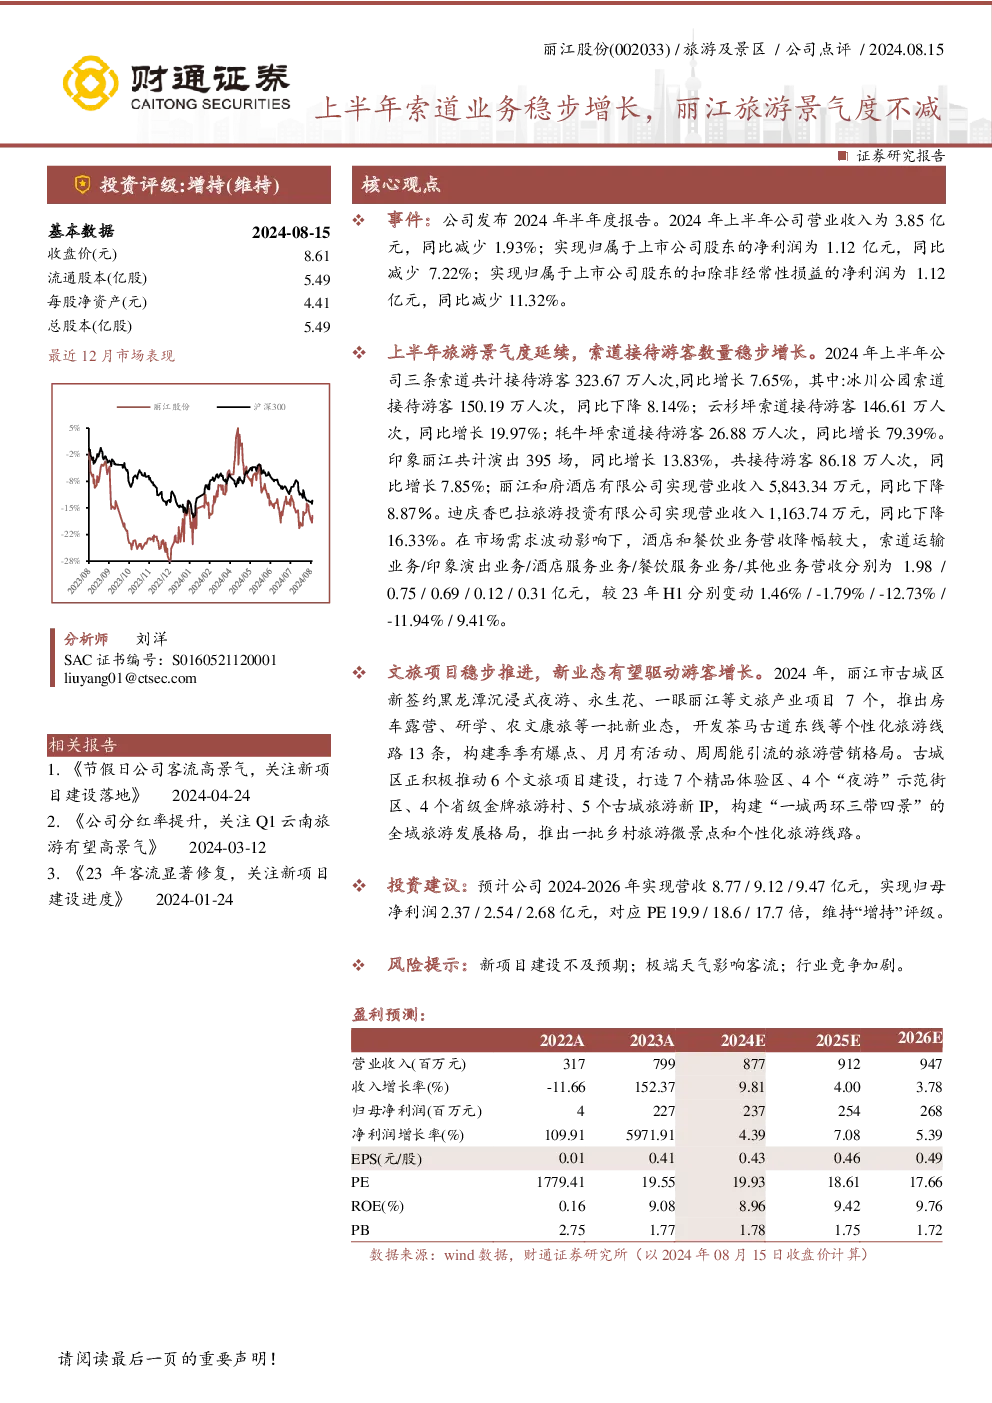
本报告分析了丽江股份2024年上半年的经营情况。公司营业收入3.85亿元,同比减少1.93%;归母净利润1.12亿元,同比减少7.22%。索道业务表现稳健,接待游客323.67万人次,同比增长7.65%,其中云杉坪索道增长19.97%,牦牛坪索道增长79.39%,冰川公园索道下降8.14%。印象丽江演出395场,同比增长13.83%,接待游客86.18万人次,同比增长7.85%。酒店和餐饮业务受市场需求波动影响较大,丽江和府酒店营收同比下降8.87%,迪庆香巴拉旅游投资同比下降16.33%。公司文旅项目稳步推进,古城区新签约7个文旅项目,推出房车露营等新业态。预计公司2024-2026年营收分别为8.77/9.12/9.47亿元,归母净利润分别为2.37/2.54/2.68亿元,对应PE分别为19.9/18.6/17.7倍。
休闲服务行业未来发展趋势如何?
休闲服务行业未来发展趋势呈现多元化、品质化和科技化特点。一方面,消费者对个性化、深度体验的需求提升,推动文旅项目从传统观光向沉浸式体验转变,如房车露营、剧本杀等新业态涌现。另一方面,数字化转型加速,智慧景区、在线预订系统等提升运营效率和游客体验。政策层面,全域旅游战略持续推进,鼓励文旅资源整合与区域协同发展。市场竞争加剧,头部企业通过品牌化、连锁化扩张,但细分领域仍存在差异化发展空间。
研报对丽江股份的重点分析方向是什么?
研报对丽江股份的重点分析聚焦于索道业务的稳健表现与文旅项目的创新驱动。索道业务作为核心收入来源,展现出较强的抗风险能力,尤其在牦牛坪索道大幅增长79.39%的亮眼表现,凸显了公司在核心景区的资源掌控力。文旅项目方面,公司通过古城区新签约7个文旅项目,并推出房车露营等新业态,积极构建全域旅游发展格局,显示出向综合文旅服务商转型的战略意图。同时,报告也关注了酒店餐饮业务的周期性波动,以及新项目落地和极端天气对客流的影响。
当前丽江旅游市场处于什么状态?
当前丽江旅游市场呈现景气度不减但结构性分化的状态。一方面,核心索道业务和印象丽江演出等核心产品持续吸引客流,上半年接待游客总量同比增长7.65%,表明市场需求仍具韧性。另一方面,酒店餐饮等受季节性因素影响较大的业务面临挑战,丽江和府酒店、迪庆香巴拉旅游投资营收均出现下滑。此外,文旅项目投资稳步推进,如古城区新签约文旅项目,显示出行业向纵深发展的趋势。整体来看,丽江旅游市场受益于品牌效应和独特资源,但仍需应对市场需求波动和竞争加剧的挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括:新项目建设不及预期,部分文旅项目投资回报周期较长,若市场需求变化或建设进度延误,可能影响公司长期盈利能力;极端天气影响客流,丽江地处高原,雨季、寒潮等极端天气易导致客流下降,对索道、演出等业务造成冲击;行业竞争加剧,随着旅游市场复苏,同质化竞争加剧,可能导致价格战或市场份额被侵蚀。此外,宏观经济波动也可能影响消费者旅游支出,进而影响公司业绩表现。