猜你想问
碳酸锂市场最新行情如何?
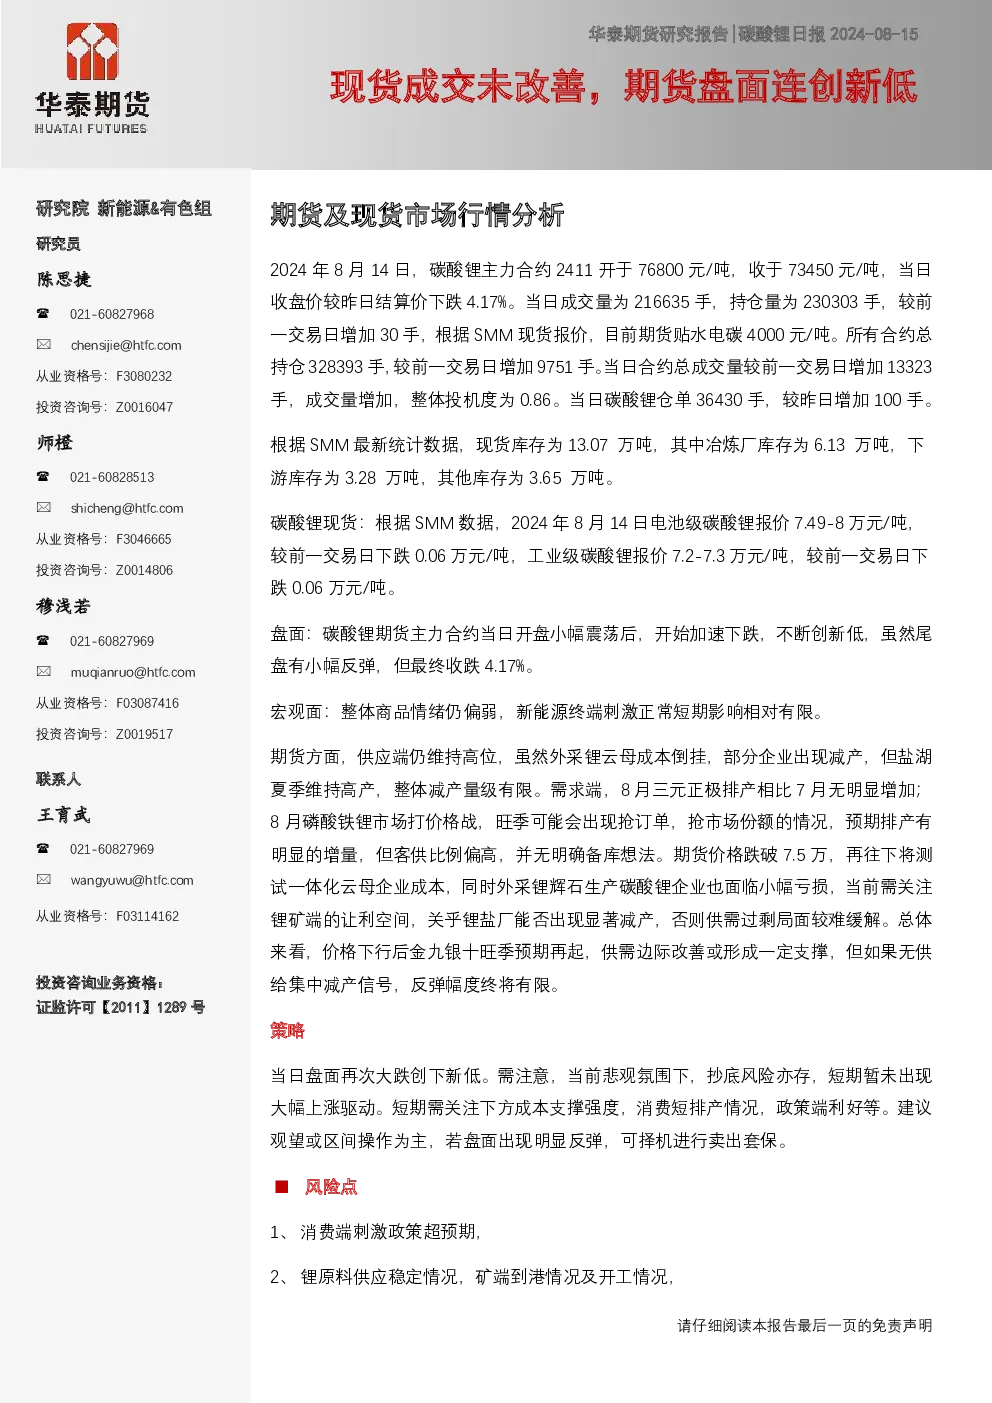
根据最新研报,碳酸锂期货主力合约2411开盘76800元/吨,收于73450元/吨,下跌4.17%。成交量216635手,持仓量230303手,较前一交易日增加30手。现货市场方面,电池级碳酸锂报价7.49-8万元/吨,工业级碳酸锂报价7.2-7.3万元/吨,均下跌0.06万元/吨。现货库存13.07万吨,其中冶炼厂库存6.13万吨,下游库存3.28万吨,其他库存3.65万吨。
碳酸锂行业未来发展趋势是什么?
从供需角度看,供应端外采锂云母成本倒挂导致部分企业减产,但盐湖夏季高产,整体减产量级有限。需求端8月三元正极排产无明显增加,磷酸铁锂市场打价格战,旺季或出现抢订单情况,但客供比例偏高,无明确备库想法。价格跌破7.5万后,将测试一体化云母企业成本,外采锂辉石企业面临小幅亏损。若无供给集中减产信号,供需过剩局面难缓解;价格下行后金九银十旺季预期再起,供需边际改善或形成支撑。
研报重点分析了哪些方面?
研报重点分析了期货市场表现和现货市场行情。期货方面,关注主力合约价格变动、成交量持仓量变化、仓单及贴水情况。现货方面,监测电池级和工业级碳酸锂报价、库存分布及变化。同时,深入剖析了市场供需格局,包括供应端的锂云母和外采锂辉石成本、盐湖产量影响,以及需求端的电池级碳酸锂排产、磷酸铁锂市场竞争态势。
当前碳酸锂市场现状如何判断?
当前碳酸锂市场呈现供需过剩格局。供应端,虽然部分企业减产,但盐湖夏季高产抵消了减产影响,整体供应稳定。需求端,下游消费无明显增长动力,磷酸铁锂市场竞争激烈,企业备库意愿不强。价格已跌破7.5万元/吨,接近部分成本线,但若无新的减产信号,供需失衡难以快速改善。市场等待金九银十旺季带来的边际改善,但短期内价格下行压力仍存。
研报提示了哪些风险点?
研报提示的主要风险点包括:消费端刺激政策超预期可能改变市场预期;锂原料供应稳定性,特别是矿端到港及开工情况直接影响市场供需平衡;整体宏观情绪波动也可能对碳酸锂价格产生传导效应。此外,政策端变化如工信部发布的新能源汽车废旧动力电池综合利用行业规范条件,也对行业格局产生潜在影响。