猜你想问
这份研报主要分析了什么内容?
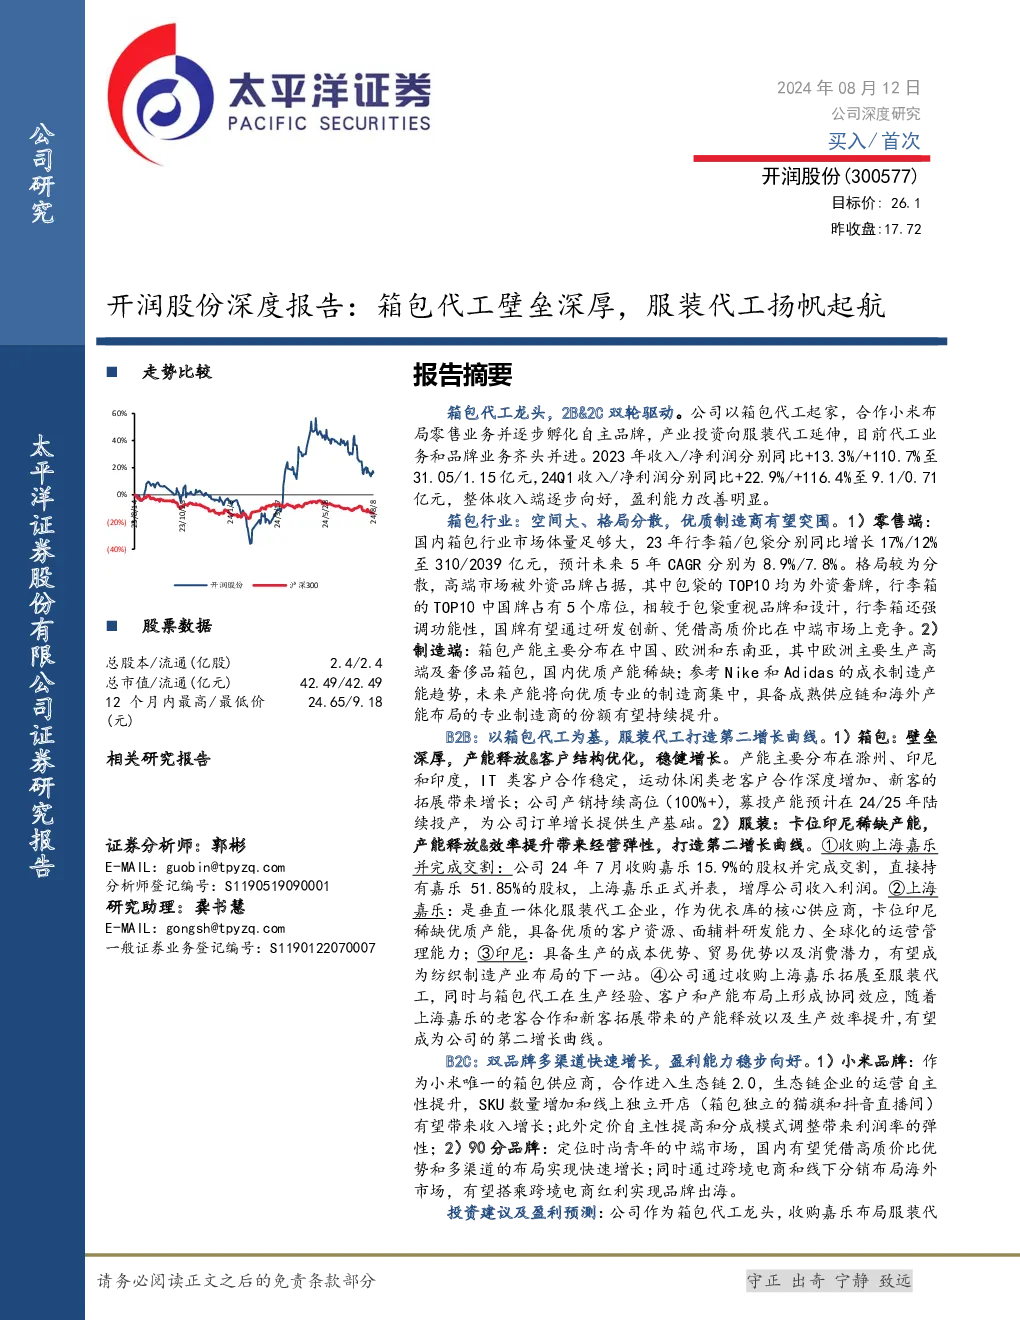
这份研报深度剖析了开润股份从箱包代工起家,拓展至“箱包+服装”代工和自主品牌双轮驱动的发展模式。报告重点分析了公司箱包代工的深厚壁垒、客户结构优化、全球化产能布局及服装代工的新增长点,同时详细解读了“小米”和“90分”双品牌的B2C业务策略。整体来看,报告肯定了公司收入端向好和盈利能力改善的趋势,并给出了未来三年净利润预测及估值分析。
纺织服装行业的发展趋势如何?
国内箱包行业市场体量庞大且发展成熟,但格局分散,高端市场由外资主导,中端市场缺乏龙头企业。行业正呈现头部集中趋势,具备成熟供应链和海外产能布局的专业制造商份额有望提升。优质产能稀缺,推动行业向专业化、规模化方向发展。服装代工方面,报告指出公司通过收购上海嘉乐切入优衣库供应商体系,卡位印尼稀缺产能,有望成为第二增长极。
报告中重点分析了哪些方面?
报告重点分析了开润股份的B2B业务,包括箱包代工的壁垒优势、客户结构优化、全球产能布局及精益供应链管理。同时,报告详细解读了B2C业务,特别是“小米”和“90分”双品牌的定位与增长策略。小米依托小米生态链资源稳定增长,90分聚焦时尚青年中端市场,多渠道布局有望实现快速增长。此外,报告还分析了公司整体收入端改善和盈利能力提升的潜力。
当前市场对开润股份的判断是怎样的?
市场对开润股份的评价较为积极。箱包代工方面,公司凭借深厚壁垒和全球化布局获得认可,客户结构持续优化,产销保持高位。服装代工方面,收购上海嘉乐被视为重要布局,有望打造第二增长曲线。B2C业务方面,“小米”和“90分”双品牌发展态势良好,小米品牌合作进入生态链2.0,90分品牌凭借高质价比和多渠道布局有望快速扩张。整体来看,公司收入端逐步向好,盈利能力显著改善,获得行业关注。
研报中提示了哪些风险?
报告提示的主要风险包括行业竞争加剧可能影响箱包代工市场份额,服装代工新业务面临的市场接受度和运营管理挑战,以及B2C品牌建设可能存在的品牌认知度和渠道拓展压力。此外,宏观经济波动可能影响消费需求,跨境电商业务也面临政策环境和国际市场竞争的风险。这些因素可能对公司未来业绩产生不确定性影响。