猜你想问
这份研报主要分析了什么内容?
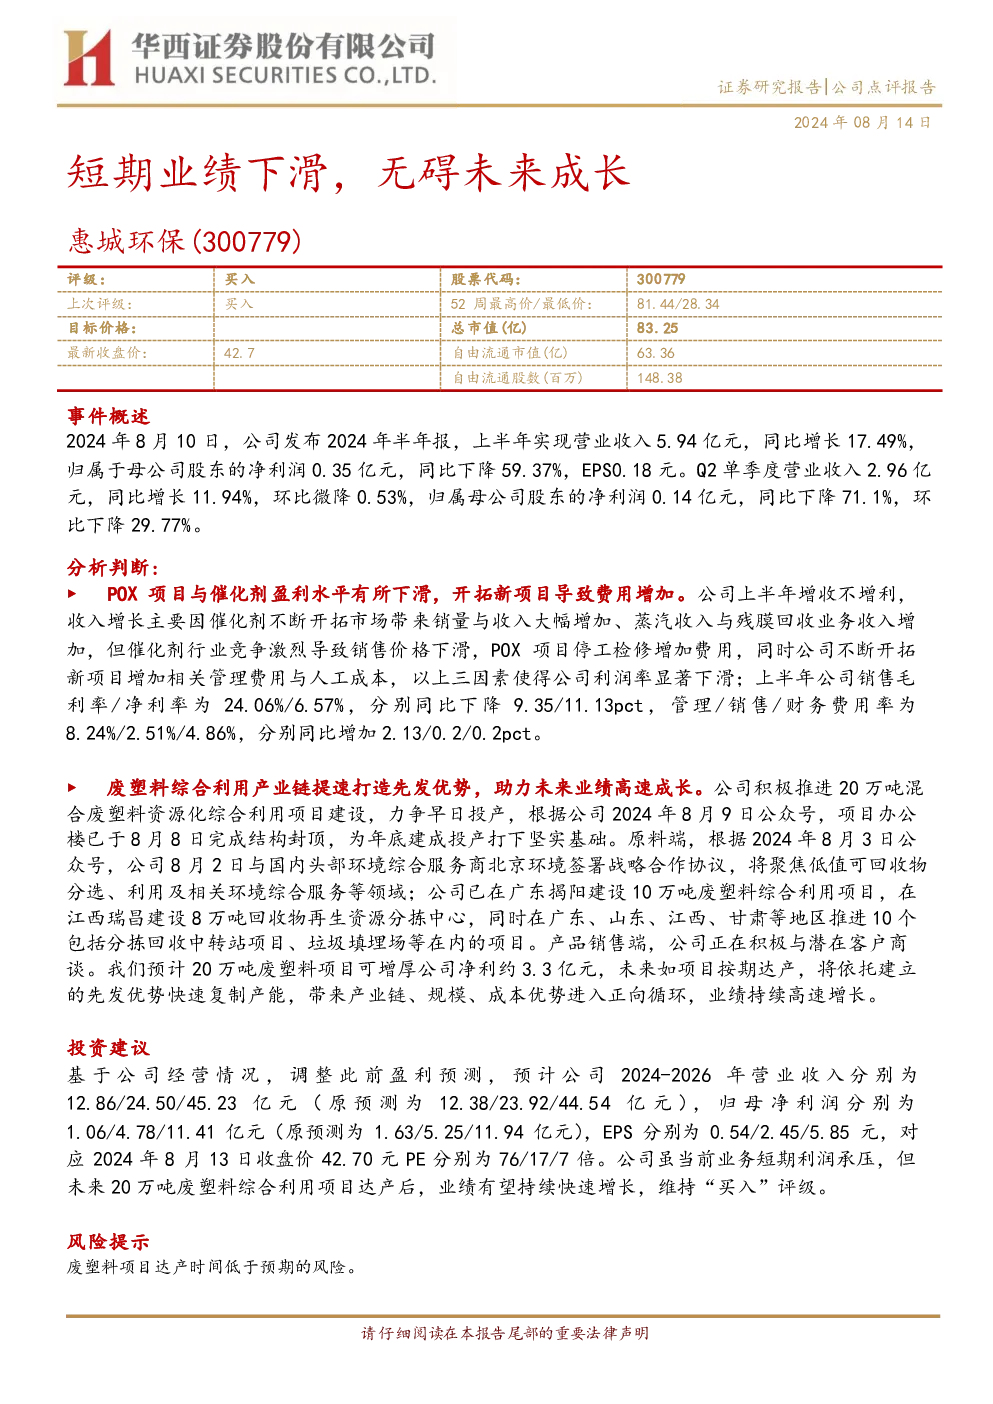
这份研报分析了惠城环保2024年上半年的业绩表现,指出公司虽然面临短期利润下滑,但长期发展前景良好。报告详细解释了短期利润下滑的原因,包括POX项目与催化剂盈利水平下滑、新项目开拓导致费用增加等。同时,报告也强调了公司推进的20万吨混合废塑料资源化综合利用项目,该项目预计达产后可增厚净利约3.3亿元,将推动公司业绩高速增长。此外,报告还提供了公司未来几年的盈利预测和投资评级。
废塑料处理行业的发展趋势如何?
废塑料处理行业正面临重要的发展机遇,随着环保政策的加强和资源回收利用意识的提升,行业市场需求持续增长。惠城环保作为行业内的领先企业,通过推进混合废塑料资源化综合利用项目,积极布局分拣回收网络,并依托先发优势实现快速复制和规模效应。这些举措将有助于公司在行业内巩固领先地位,并随着行业整体的发展实现业绩的高速增长。未来几年,随着更多类似项目的落地,行业有望迎来更加广阔的发展空间。
研报重点分析了惠城环保的哪些方面?
研报重点分析了惠城环保的短期业绩表现与长期发展潜力。在短期方面,报告详细解释了公司净利润下滑的原因,包括POX项目盈利水平下滑、催化剂市场竞争加剧导致价格下滑,以及新项目管理费用和人工成本上升等。在长期方面,报告重点关注了公司推进的20万吨混合废塑料资源化综合利用项目,该项目办公楼已封顶,并与北京环境签署战略合作,预计达产后可显著增厚公司净利润。此外,报告还分析了公司在多地布局分拣回收项目的战略布局。
当前市场对惠城环保的判断是怎样的?
当前市场对惠城环保的判断是短期利润承压但长期增长可期。报告指出,公司虽然面临短期利润下滑的挑战,但长期发展前景良好。公司通过推进混合废塑料资源化综合利用项目,积极布局分拣回收网络,并依托先发优势实现快速复制和规模效应,有望推动业绩高速增长。市场对公司的长期发展潜力持积极态度,认为其在废塑料处理行业具有领先地位和广阔的发展空间。
研报中提到了哪些风险提示?
研报中提到了废塑料项目达产时间低于预期的风险。虽然公司积极推进混合废塑料资源化综合利用项目,但项目的实际达产时间可能受到多种因素的影响,如工程建设进度、市场需求变化、政策调整等。如果项目达产时间低于预期,可能会影响公司的盈利能力和业绩增长预期。此外,行业竞争加剧也可能对公司的发展造成一定压力。因此,投资者在关注公司长期发展潜力的同时,也需要关注项目达产风险和行业竞争风险。