猜你想问
这份研报的核心内容是什么?
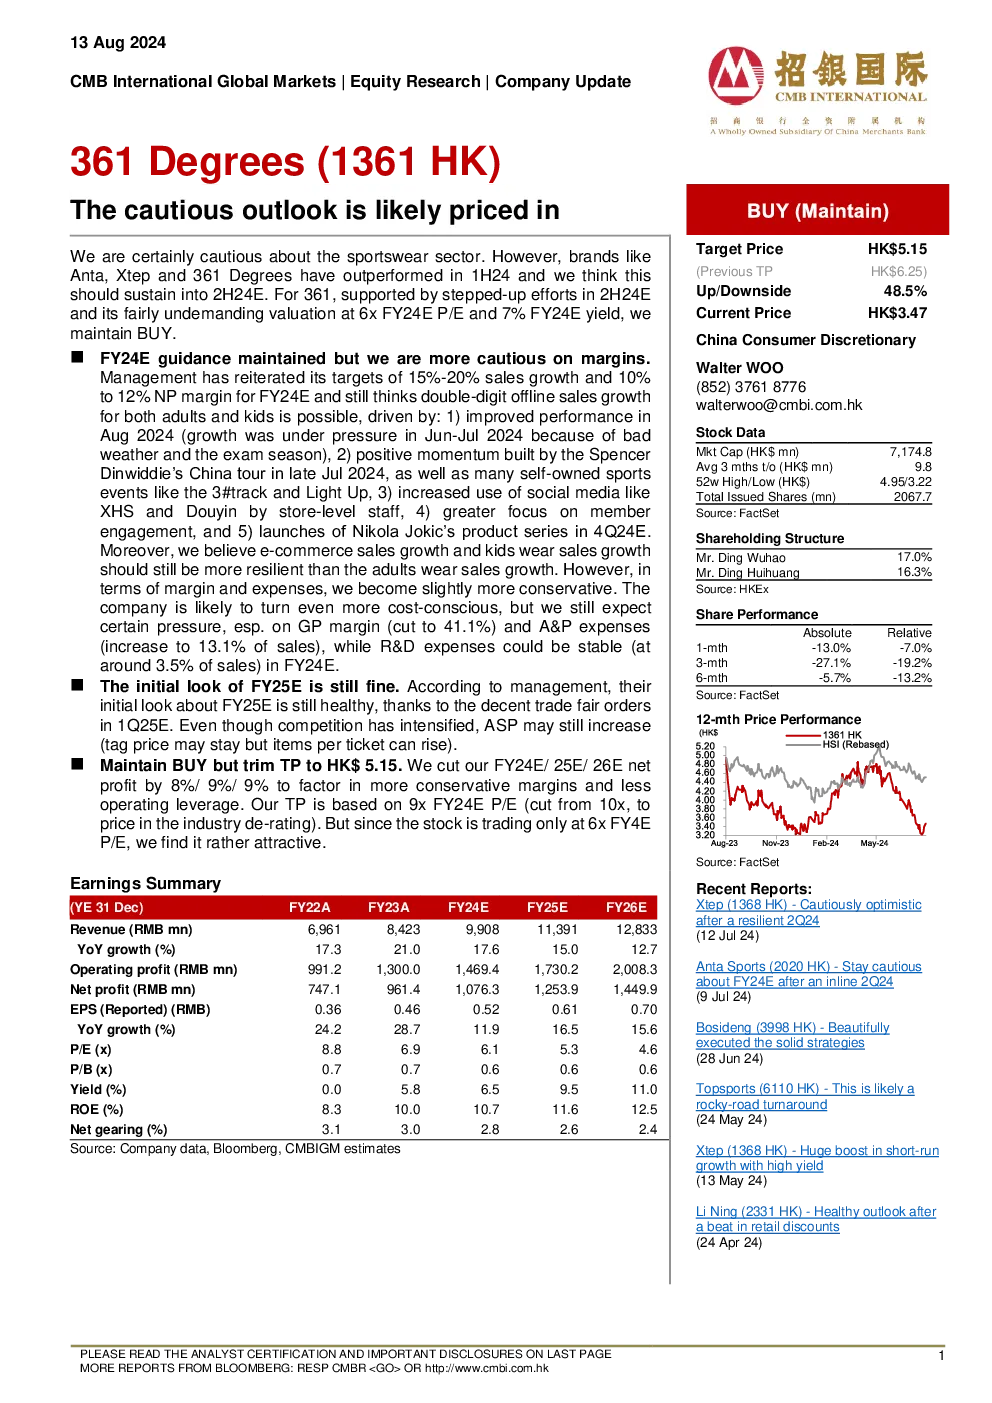
这份研报对运动服行业持谨慎态度,但安踏、Xtep和361度等品牌在2024年上半年表现优异,预计将持续至下半年。报告维持361度买入评级,目标价从6.25港元下调至5.15港元,主要基于更保守的利润率和运营杠杆预测。报告还分析了361度FY24E的财务指导,包括15%-20%销售增长和10%-12%NP利润率目标,以及更谨慎的利润率和运营杠杆调整。
运动服行业的发展趋势如何?
运动服行业整体前景谨慎,但部分品牌如安踏、Xtep和361度在2024年上半年表现强劲。成人及儿童服装线下销售增长显著,受天气改善、演唱会和社交媒体推广等因素推动。电子商务和童装销售增长预计比成人服装更具弹性。跑步、篮球和女性健身品类表现突出,电子商务渠道增长完好。然而,行业面临更保守的利润率和运营杠杆预测,需关注市场变化。
研报重点分析了哪些方面?
研报重点分析了361度的财务预测与调整,包括维持15%-20%销售增长和10%-12%NP利润率目标,但利润率预测更为谨慎。报告还调整了FY24E/25E/26E净利润预测,分别削减8%/9%/9%。此外,报告详细回顾了361度2024年上半年的业绩,销售额同比增长19%,净利润同比增长12%,库存天数稳定在85天,细分市场表现良好。
当前市场现状如何判断?
当前市场对运动服行业持谨慎态度,但361度凭借其业绩和估值优势,仍被维持买入评级。361度2024年上半年销售额同比增长19%,净利润同比增长12%,电子商务和童装销售增长显著。然而,报告下调了目标价至5.15港元,主要基于更保守的利润率和运营杠杆预测。市场估值方面,基于FY24E市盈率的9倍,目标价5.15港元,当前市盈率仅6倍,具有吸引力。
研报提示了哪些风险?
研报提示的主要风险包括更保守的利润率和运营杠杆预测,可能导致盈利预测调整。此外,行业整体前景谨慎,需关注市场竞争加剧和消费者需求变化。361度虽然表现优异,但仍需关注其费用预测,GP利润率预计降至41.1%,A&P费用增至销售额的13.1%。库存天数虽稳定,但需持续监控库存管理效率。电子商务和童装销售增长虽具弹性,但市场波动仍可能带来不确定性。