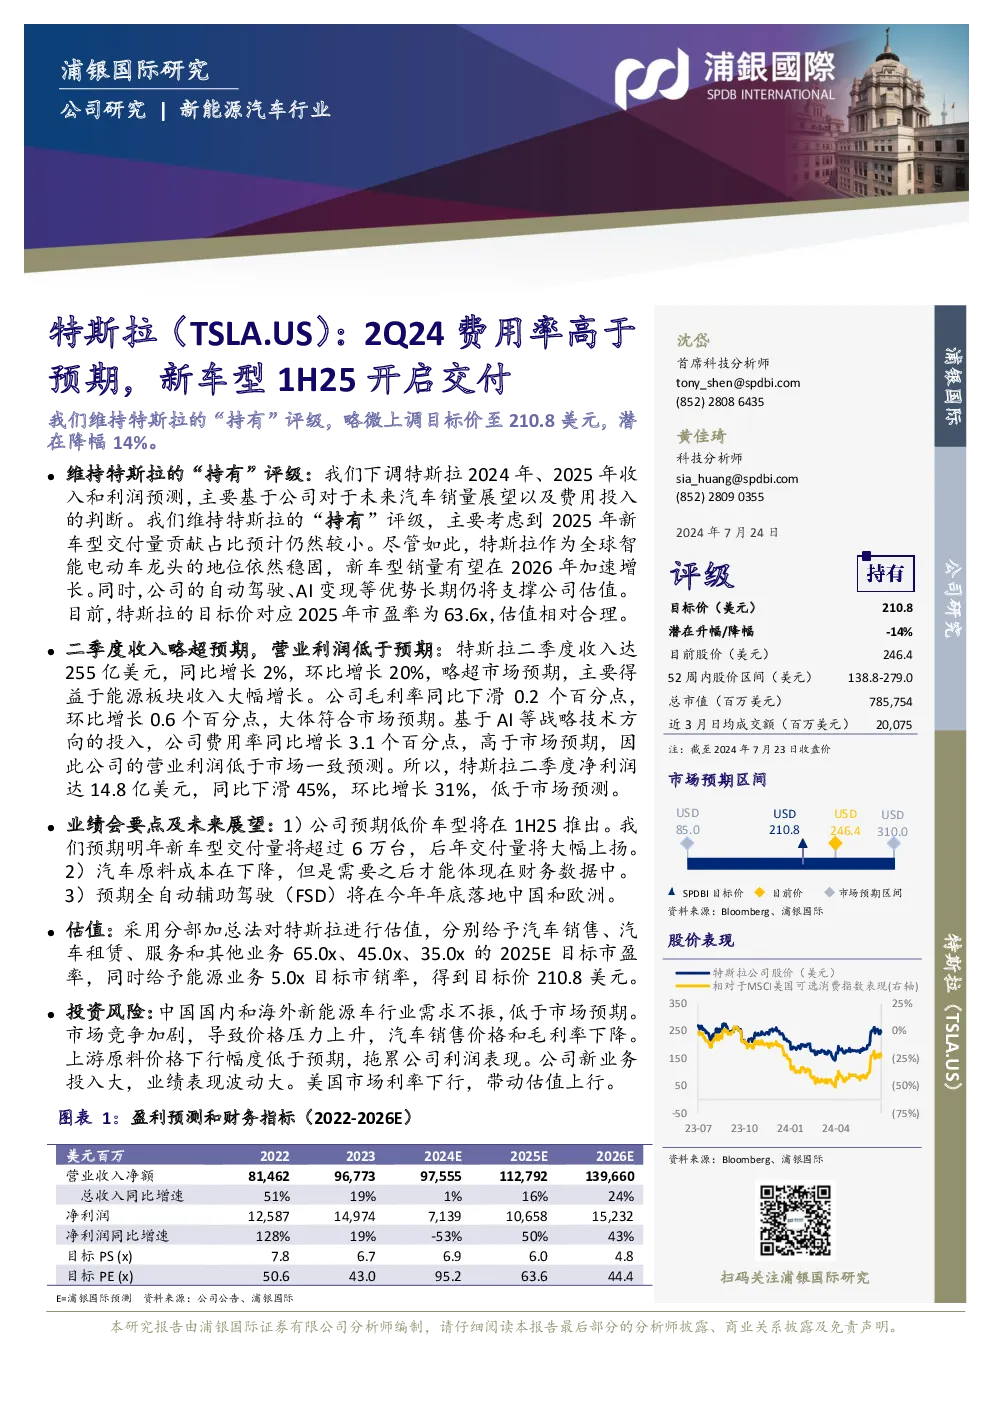
浦银国际关于特斯拉的研报总结
评级与目标价调整:
- 评级:维持“持有”,考虑2025年新车型交付量贡献占比仍然较小。
- 目标价:上调至210.8美元,对应2025年市盈率为63.6倍,潜在降幅为14%。
第二季度业绩概览:
- 收入:255亿美元,同比增长2%,略超预期。
- 毛利率:18.0%,同比微降0.2%,环比增长0.6%。
- 营业利润:1605亿美元,同比下降33%,低于预期。
- 净利润:1478亿美元,同比下滑45%。
未来展望与重点:
- 新车型:预计2025年上半年推出低价车型,预计2026年交付量将大幅增长。
- 成本与定价:汽车原料成本下降,但短期内不会反映在财务数据中。
- 自动驾驶:预期FSD将在年内在中国和欧洲落地。
估值方法:
- 采用分部加总法,给汽车销售、汽车租赁、服务和其他业务分别赋予不同市盈率,能源业务采用市销率,得出目标价210.8美元。
投资风险:
- 中国市场及全球新能源汽车需求低于预期。
- 竞争加剧导致价格压力,影响汽车销售价格与毛利率。
- 上游原料价格下行幅度低于预期,影响利润表现。
- 新业务投入大,业绩波动性增加。
- 美国市场利率下行可能推高估值。
主要财务指标预测(2022-2026E)
- 营业收入:从81462百万美元增长至139660百万美元。
- 净利润:从12587百万美元增长至15232百万美元。
- 市盈率:2025年为63.6倍。
- 市值:预计达到785754百万美元。
财务报表概览
- 收入:各年度增长率分别为51%、19%、1%、16%、24%。
- 净利润:增长率分别为128%、19%、-53%、50%、43%。
- 费用率:营业费用率增长3.1%。
- 毛利率:总体呈下降趋势,但2025年有所回升。
- 现金流:经营活动产生的现金流量净额从12859百万美元增长至21569百万美元。
- 资产负债表:总资产、净资产、负债均有显著增长。
结论
浦银国际认为,尽管面临一些挑战,如市场需求、竞争和成本压力,特斯拉作为全球智能电动汽车的领导者地位稳固。新车型的推出有望在2026年加速增长,支撑其长期估值。投资者应关注其成本控制能力、新业务发展以及市场环境变化。