中际旭创业绩亮点与未来展望
业绩增长与产品布局
-
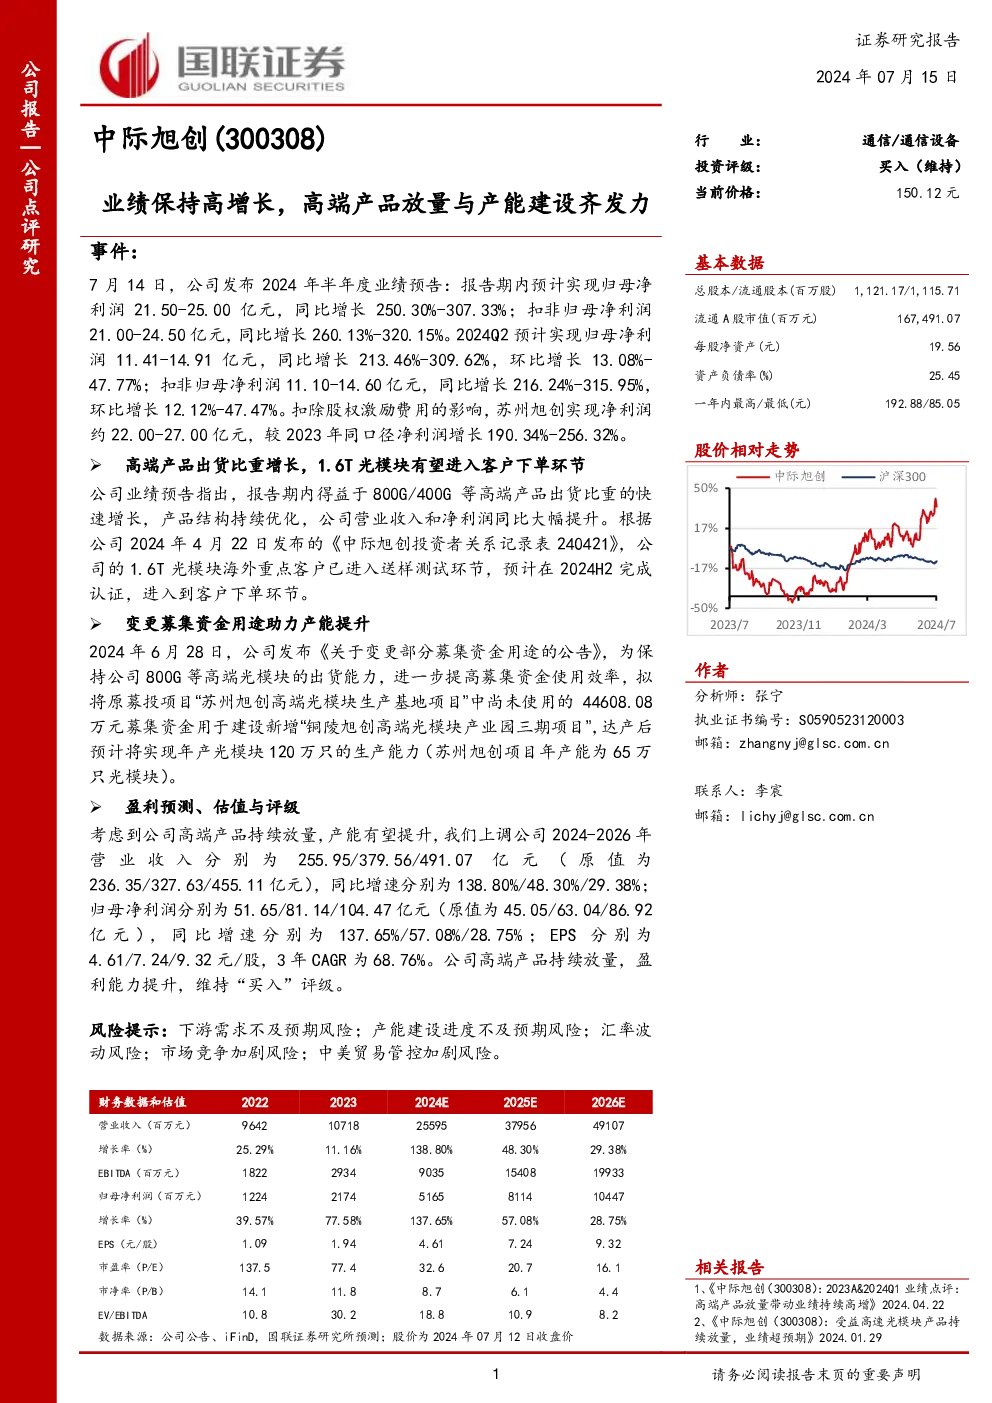
业绩预告:中际旭创在2024年上半年实现了显著增长,预计实现归母净利润21.50-25.00亿元,同比增长250.30%-307.33%;扣非归母净利润21.00-24.50亿元,同比增长260.13%-320.15%。第二季度单季净利润增长尤为明显,环比增长13.08%-47.77%,同比增长213.46%-309.62%。
-
产品结构优化:得益于800G/400G等高端产品的快速出货,公司产品结构持续优化,推动了营业收入和净利润的大幅增长。
-
高端产品进展:公司1.6T光模块已进入海外重点客户的送样测试阶段,预计于下半年完成认证,正式进入销售流程。
产能建设与战略调整
- 募集资金用途变更:为提高产能效率,中际旭创变更了部分募集资金用途,用于建设铜陵旭创高端光模块产业园三期项目,预计达产后可实现年产120万只光模块的能力,以支持高端产品线的持续增长。
财务预测与估值
-
盈利预测:考虑到高端产品持续放量和产能提升,上调公司2024-2026年的营业收入分别为255.95/379.56/491.07亿元,分别同比增长138.80%/48.30%/29.38%;归母净利润分别为51.65/81.14/104.47亿元,分别同比增长137.65%/57.08%/28.75%。
-
估值:基于上述预测,EPS分别达到4.61/7.24/9.32元/股,3年复合年增长率(CAGR)为68.76%。维持“买入”评级。
风险提示
- 下游需求不确定性。
- 新产能建设进度风险。
- 汇率波动影响。
- 市场竞争加剧。
- 中美贸易环境变化带来的风险。
财务数据概览
- 收入与增长:预计2022-2026年的收入分别增长至9642/10718/25595/37956/49107亿元,增长率分别为25.29%、11.16%、138.80%、48.30%、29.38%。
- 利润与增长:净利润从1224亿元增长至10447亿元,增长率从39.57%上升至28.75%。
- 估值指标:市盈率为137.5-16.1倍,市净率为14.1-4.4倍,EV/EBITDA为10.8-8.2倍。
结论
中际旭创凭借其在高端光模块领域的持续投入与市场布局,展现了强劲的增长势头与盈利能力。通过优化产品结构、扩大产能、以及有效利用募集资金,公司有望在未来继续保持高增长态势。然而,市场风险、竞争压力和国际贸易环境的不确定性仍需关注。基于对公司未来潜力的认可,分析师维持“买入”评级,建议长期关注。