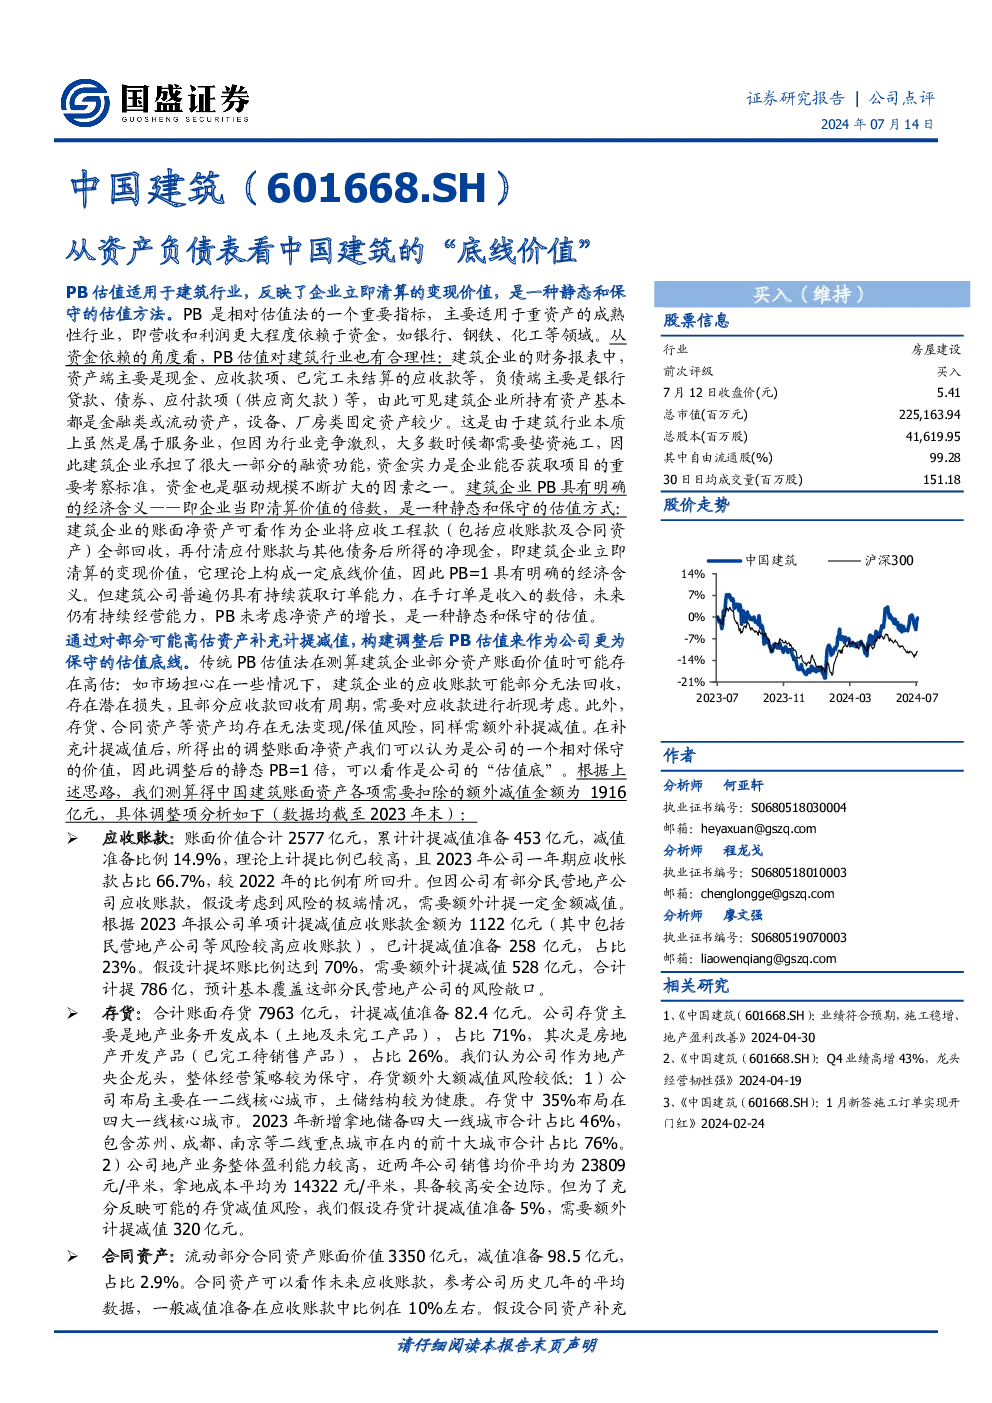
中国建筑(601668.SH)资产负债表视角下的“底线价值”分析
一、从资产负债表看中国建筑的“底线价值”
中国建筑作为一家典型的建筑行业企业,其资产负债表特征强调了重资产属性,尤其是资金依赖度高。建筑企业的资产主要由现金、应收账款、已完成未结算的应收款等金融类或流动资产组成,设备、厂房等固定资产比重较小。这反映出建筑行业本质虽为服务型,但在激烈的市场竞争中,垫资施工成为常态,使得企业承担了大量的融资职能。
1. PB估值适用性
PB(Price-to-Book Ratio)估值法适用于建筑行业,它基于企业账面净资产的倍数来评估,强调的是企业清算价值的相对保守估计。对于建筑企业而言,账面净资产代表的是企业在收回所有应收账款、支付完所有应付账款及其他债务后的净现金,理论上构成了一定的底线价值。因此,PB=1的倍数具有明确的经济含义。
2. 调整后的PB估值
为了更准确地反映企业的实际价值,报告通过调整账面资产,考虑了潜在的减值风险,如应收账款、存货、合同资产等可能的不确定性,以及长期应收款、股权投资等其他非流动资产的风险。在充分考虑各种可能的减值后,构建了一个更为保守的估值模型,即调整后的静态PB=1倍,被视为公司的“估值底”。
3. 关键资产的调整与分析
- 应收账款:报告分析了应收账款的账面价值、已计提减值准备及其比例,考虑到部分应收账款来自风险较高的民营地产公司,提出了额外的减值计提建议。
- 存货:评估了存货的主要构成(地产业务开发成本与房地产开发产品)及区域分布,强调了公司在一线城市的稳健布局,并提出了存货减值的额外计提方案。
- 合同资产:分析了合同资产的账面价值与周转率,考虑到未来应收账款的性质,提出了额外的减值计提建议。
- 其他非流动资产:对合同资产、股权投资、固定资产等进行了分析,并考虑了可能的变现折价。
二、投资建议
- 股票信息:当前股票价格、总市值、总股本等信息显示,中国建筑的估值处于历史低位,股息率高达5%,具备较强的吸引力。
- 业绩展望:施工业务订单持续稳健增长,业务结构优化,住宅类订单占比下降,基建市政类占比上升,提升了经营质量和回款风险控制。
- 地产业务:作为央企龙头,竞争优势扩大,市占率提升逻辑持续强化,上半年地产销售表现优于行业平均水平。
- 估值与建议:考虑到公司估值处于历史低位,股息率高,且具有稳健增长的前景,继续推荐为核心投资标的。
三、风险提示
- 宏观经济风险:市场对宏观需求的担忧,可能影响公司业绩。
- 应收账款减值风险:应收账款的回收存在不确定性,可能影响财务状况。
- 地产价格风险:房地产市场价格持续下跌可能影响地产业务的表现。
- 测算假设误差:估值模型中的假设可能存在误差,影响最终估值准确性。
图表目录
- 图表1:2023年应收账款账龄及坏账计提情况
- 图表2:近5年单项计提坏账准备金额及比例
- 图表3:近5年账龄结构
- 图表4:近5年应收账款周转率
- 图表5:2023年存货构成
- 图表6:2023年存货城市能级分布(2023H1)
- 图表7:2023年新增土地储备前十大城市
- 图表8:近2年地产平均售价
- 图表9:近2年购地成本
- 图表10:2023年合同资产构成
- 图表11:合同资产周转率变化情况
- 图表12:2023年长期应收款构成
- 图表13:2023年其他非流动资产构成
结论
中国建筑通过调整后的PB估值方法,强调了在考虑各种潜在风险后的“底线价值”,并在此基础上给出了投资建议,认为其估值处于历史低位,具备较强的安全边际和吸引力。同时,也明确了在宏观经济、应收账款回收、地产价格等方面的潜在风险,为投资者提供了全面的分析框架。