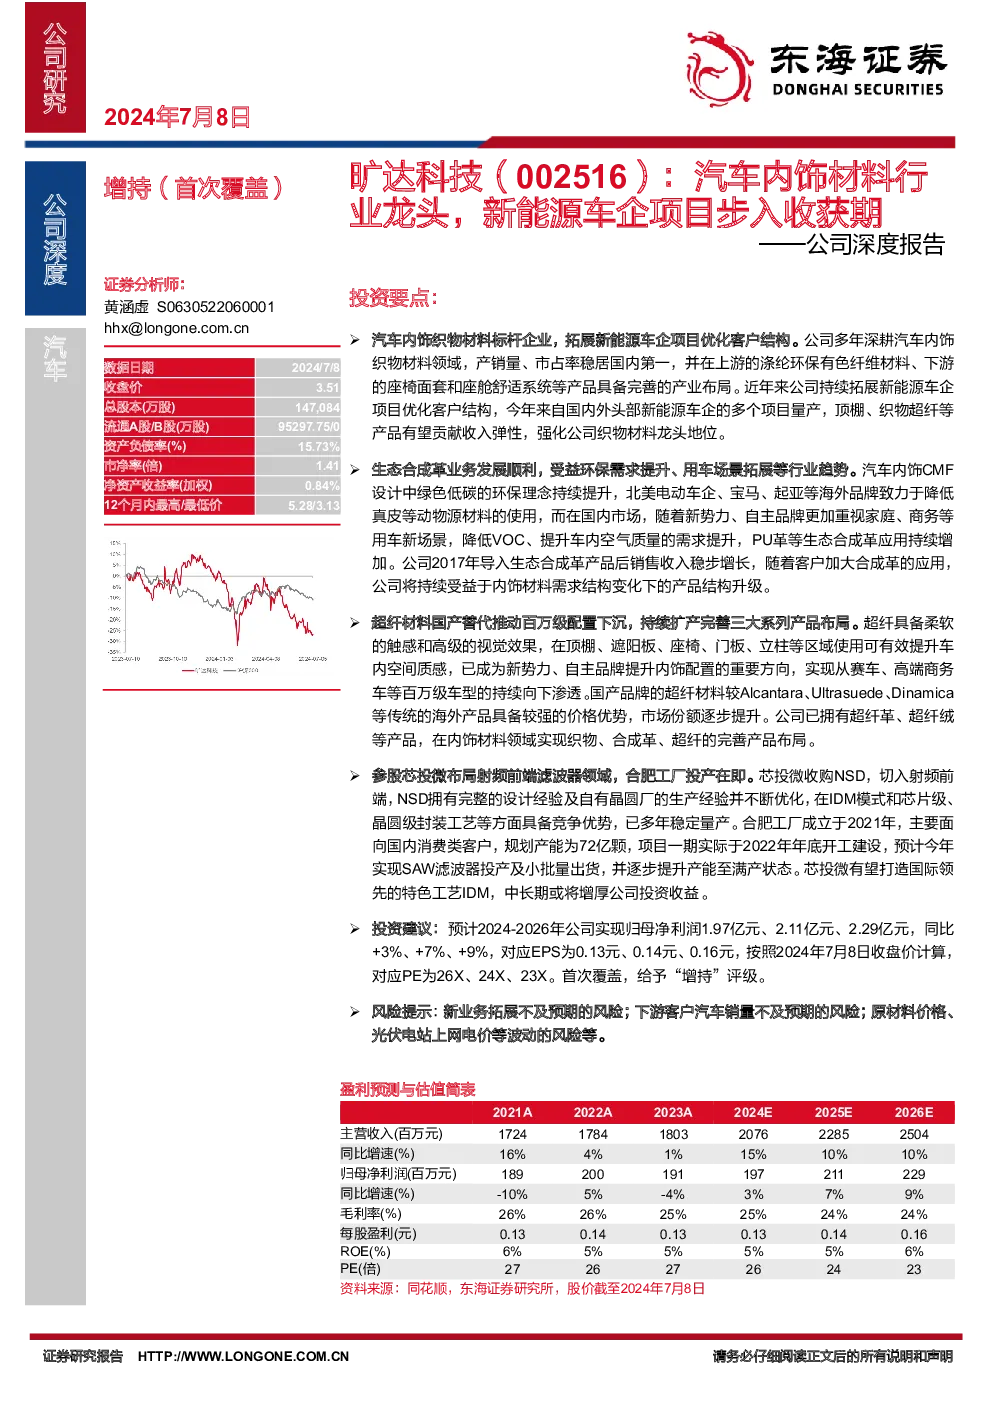
《旷达科技(002516):汽车内饰材料行业龙头,新能源车企项目步入收获期》
投资要点
-
汽车内饰织物材料龙头:旷达科技作为汽车内饰织物材料领域的领军企业,其产销量和市场占有率在国内保持领先地位。通过完善的产业布局,包括上游的涤纶环保有色纤维材料、中游的座椅面套和座舱舒适系统,以及下游的整车配套,形成了从原料到成品的全链条优势。
-
新能源车企项目的拓展:近年来,公司持续拓展与国内外头部新能源车企的合作,多项项目已进入量产阶段,如顶棚、织物超纤等产品的应用,有望带来收入增长的弹性,进一步巩固公司在织物材料领域的龙头地位。
-
生态合成革业务增长:面对汽车行业绿色低碳的发展趋势,公司生态合成革业务快速发展。北美电动车企、宝马、起亚等海外品牌减少动物源材料使用,国内新势力和自主品牌的车辆更注重车内空气质量,这些因素均促进了PU革等生态合成革的应用增加。公司自2017年引入生态合成革产品以来,销售收入持续增长,将受益于内饰材料需求结构的变化和产品结构的升级。
-
超纤材料国产替代:超纤材料凭借其触感和视觉效果,在汽车内饰中广泛应用,尤其是在顶棚、遮阳板、座椅、门板、立柱等区域,实现了从高端车型向大众市场的下沉。国产超纤材料相较于进口产品具有成本优势,市场份额逐步扩大。公司已形成超纤革、超纤绒等产品线,实现织物、合成革、超纤的全面布局。
-
芯投微项目进展:公司投资的芯投微项目涉及射频前端滤波器领域,通过收购NSD公司,掌握了完整的设计经验和晶圆厂生产能力。合肥工厂的建立和运营,将助力公司抓住消费电子市场机会,实现SAW滤波器的小批量出货,并逐步达到满产状态。这将为公司带来新的增长点和投资回报。
投资建议
预计2024-2026年公司净利润分别为1.97亿元、2.11亿元、2.29亿元,对应每股盈利为0.13元、0.14元、0.16元,当前PE分别为26X、24X、23X。鉴于公司多元化的业务布局和潜在的增长动力,首次覆盖给予“增持”评级。
风险提示
- 新业务拓展面临不确定性。
- 下游客户汽车销量可能低于预期。
- 原材料价格波动及光伏电站上网电价的不确定性。