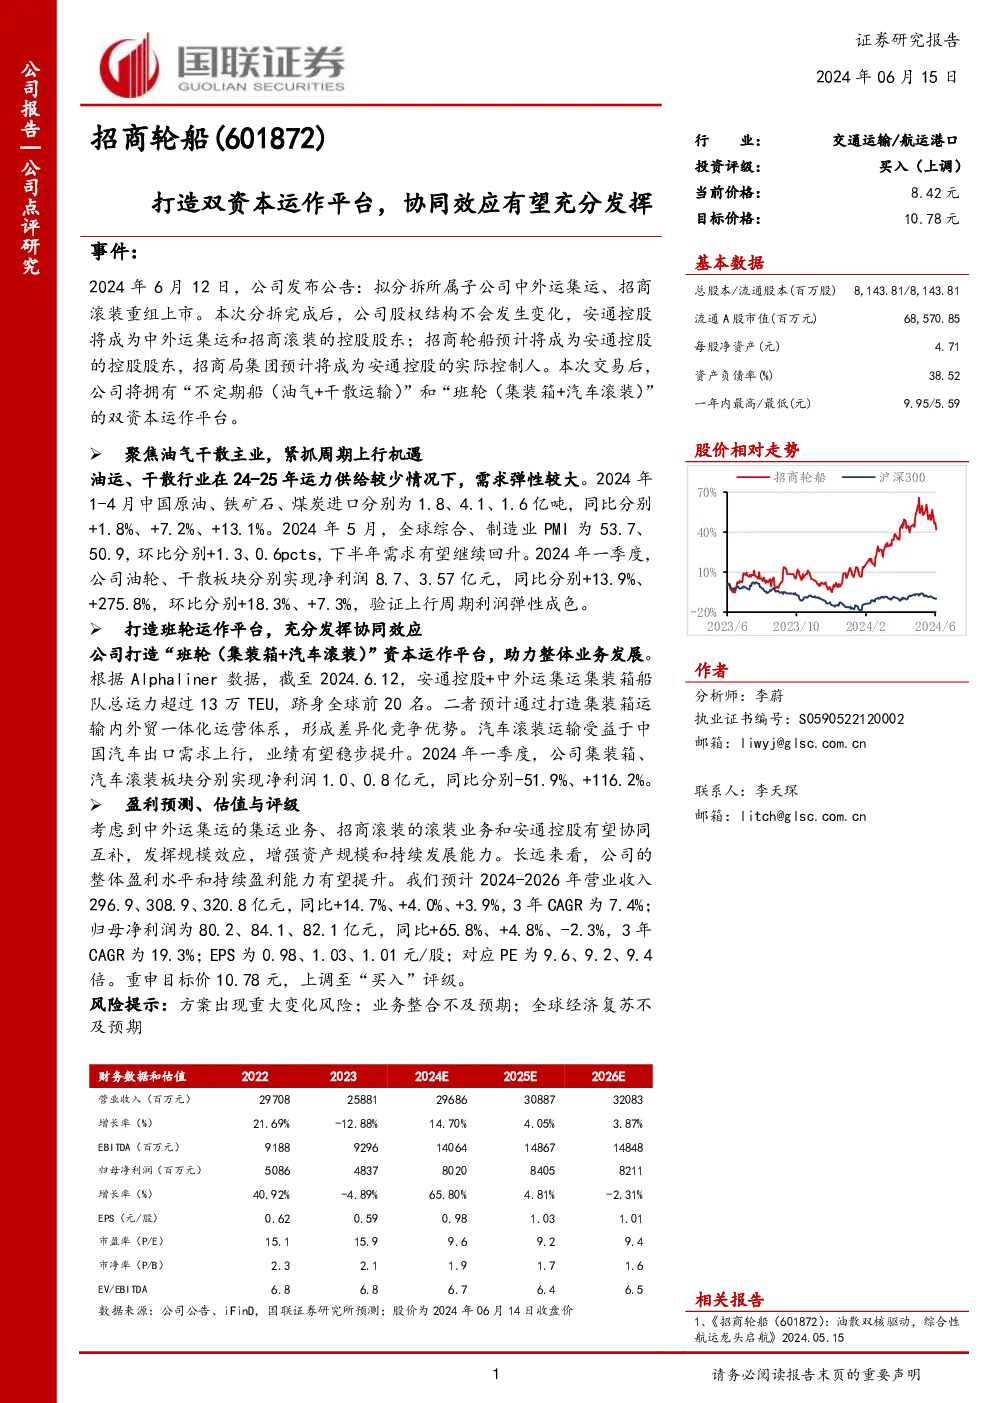
招商轮船(601872):双资本运作平台战略,协同效应预期显著
背景概述
招商轮船宣布分拆所属子公司中外运集运、招商滚装重组上市,旨在构建“不定期船(油气+干散运输)”和“班轮(集装箱+汽车滚装)”的双资本运作平台。此次重组后,公司股权结构保持不变,安通控股将成为中外运集运和招商滚装的控股股东,招商轮船预计成为安通控股的控股股东,招商局集团则成为安通控股的实际控制人。
聚焦油气干散行业
- 市场趋势:2024年1-4月,中国原油、铁矿石、煤炭进口量分别增长了1.8%、7.2%、13.1%,显示旺盛的市场需求。全球制造业PMI的回暖表明下半年需求有望进一步提升。
- 业绩表现:一季度,油轮、干散板块分别实现净利润8.7亿、3.57亿,同比分别增长13.9%、275.8%,环比增长18.3%、7.3%,凸显了上行周期中的利润弹性。
打造班轮平台
- 战略布局:通过重组,招商轮船将整合班轮资源,形成“集装箱+汽车滚装”的资本运作平台。
- 业务亮点:截至2024年6月12日,安通控股+中外运集运集装箱船队总运力达到13万TEU,排名全球前20。预计通过打造内外贸一体化运营体系,形成差异化竞争优势。汽车滚装运输受益于中国汽车出口需求的增长,业绩有望稳步提升。
财务预测与估值
- 盈利预测:预计2024-2026年营业收入分别增长至296.9、308.9、320.8亿元,复合年增长率7.4%;归母净利润分别为80.2、84.1、82.1亿元,复合年增长率19.3%。
- 评级上调:考虑中外运集运的集运业务、招商滚装的滚装业务与安通控股的协同效应,上调至“买入”评级,目标价设定为10.78元。
风险提示
- 方案执行风险:重组方案可能面临变动。
- 整合风险:业务整合效果存在不确定性。
- 经济风险:全球经济复苏进度低于预期。
投资亮点
招商轮船通过构建双资本运作平台的战略,旨在充分利用油气干散运输和班轮业务的协同效应,预计未来业绩增长潜力较大,市场前景乐观。
总结:
招商轮船的战略重组旨在整合资源,打造油气干散运输和班轮两大资本运作平台,通过优化资源配置,预期能显著提升协同效应,增强公司的盈利能力。随着市场环境的积极变化,特别是油气需求的上升和班轮业务的整合,公司业绩有望迎来新的增长点。在多重利好因素支持下,招商轮船被给予了“买入”评级,目标价设定为10.78元,显示出对其未来发展潜力的积极预期。