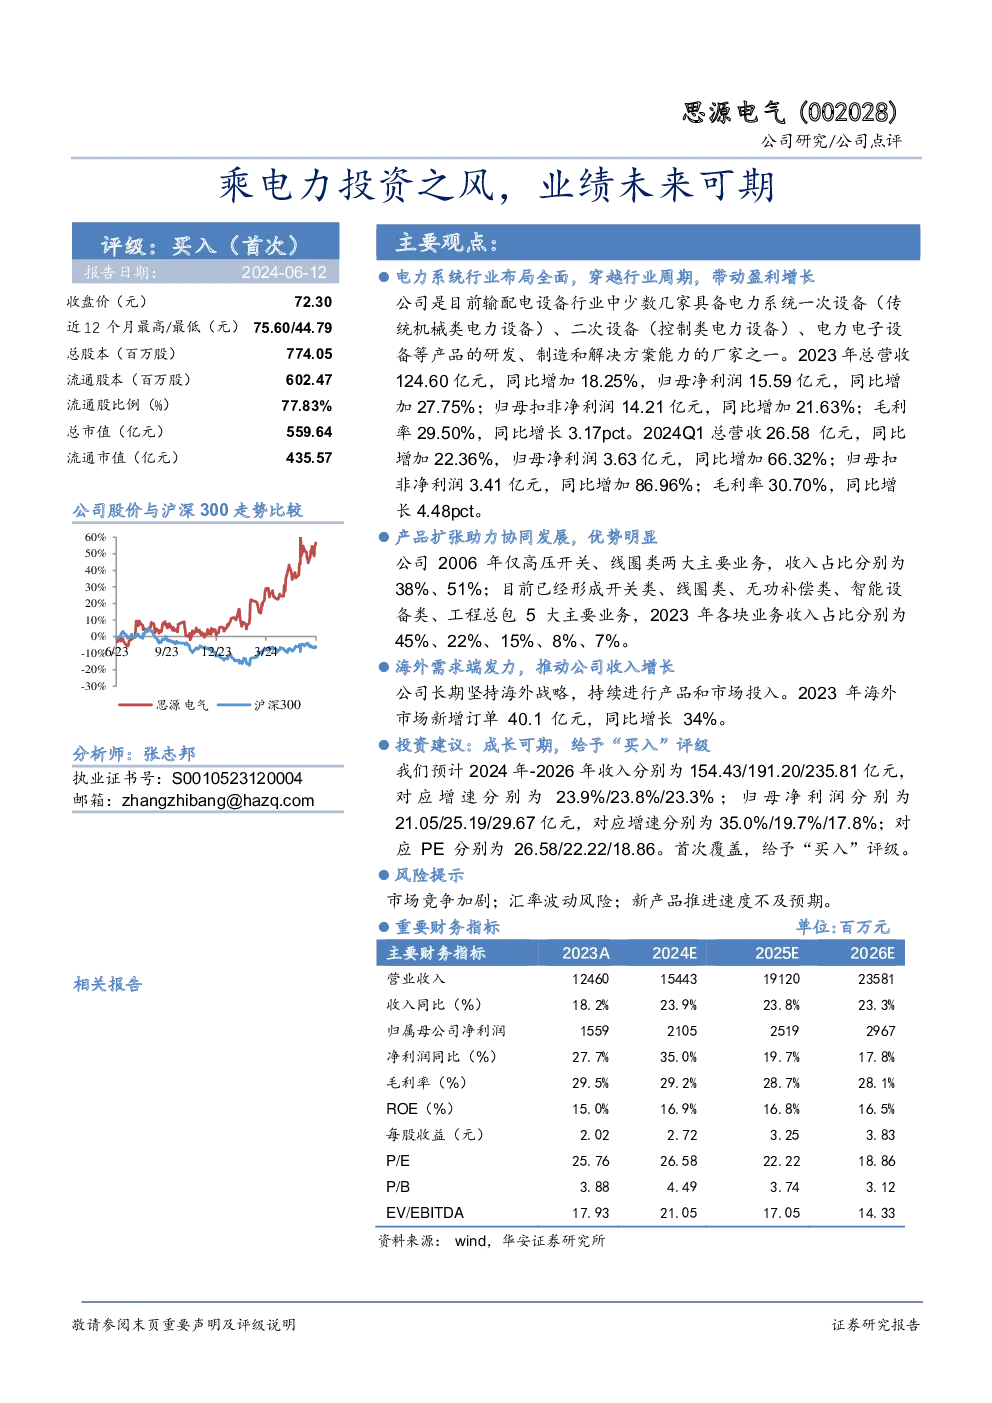
思源电气(002028):业绩稳健增长,海外业务驱动新增长
行业布局与盈利增长
思源电气作为电力系统领域的领军企业,拥有电力系统一次设备(传统机械类电力设备)、二次设备(控制类电力设备)、电力电子设备等全方位的产品线与解决方案能力。2023年,公司总营收达124.60亿元,同比增长18.25%,归母净利润15.59亿元,同比增长27.75%。这一增长态势在2024年第一季度继续延续,总营收达到26.58亿元,同比增长22.36%,归母净利润3.63亿元,同比增长66.32%。
产品扩张与协同效应
自成立以来,思源电气已从单一产品发展成为提供电力系统全系列产品及解决方案的提供商。通过不断的产品扩张,公司已形成包括开关类、线圈类、无功补偿类、智能设备类、工程总包在内的五大业务板块。2023年,各业务板块的收入占比分别为45%、22%、15%、8%、7%,展现出多元化发展的良好态势。
海外市场贡献
长期坚持海外战略,思源电气持续投入产品和市场,2023年海外市场新增订单达40.1亿元,同比增长34%,推动公司收入增长。在欧洲、北美等电力发达地区,以及东南亚、中东、非洲等新兴市场,公司通过设立子公司或参股公司,持续开拓海外市场,抓住海外电网建设的投资机遇。
投资建议与风险提示
基于公司强劲的增长势头与多元化发展战略,预计未来三年(2024年-2026年)公司收入和净利润将持续稳健增长。首次覆盖,给予“买入”评级,预计2024年-2026年收入分别为154.43亿、191.20亿、235.81亿,对应增速分别为23.9%、23.8%、23.3%;归母净利润分别为21.05亿、25.19亿、29.67亿,对应增速分别为35.0%、19.7%、17.8%。
关注要点
- 市场竞争加剧:在电力设备市场中,激烈的竞争可能会影响公司的市场份额和盈利能力。
- 汇率波动风险:海外业务的持续发展可能导致汇率波动对公司经营业绩产生影响。
- 新产品推进速度:新产品研发、市场推广及客户开发的速度将直接影响公司的长期成长空间和速度。
财务预测概览
- 财务指标:收入、净利润、毛利率、ROE等关键财务指标在未来几年内呈现稳健增长趋势。
- 估值比率:PE、PB、EV/EBITDA等估值指标显示公司的估值水平合理,具有投资潜力。
- 每股收益:预计每股收益将逐步增长,体现公司盈利能力的增强。
综上所述,思源电气凭借其在电力系统领域的全面布局、产品扩张带来的协同效应以及海外市场的开拓,展现出稳健的增长潜力,值得投资者关注。然而,市场风险、汇率风险及新产品开发速度等仍需密切关注。