中国重汽(3808.HK)公司动态跟踪报告
背景与事件:
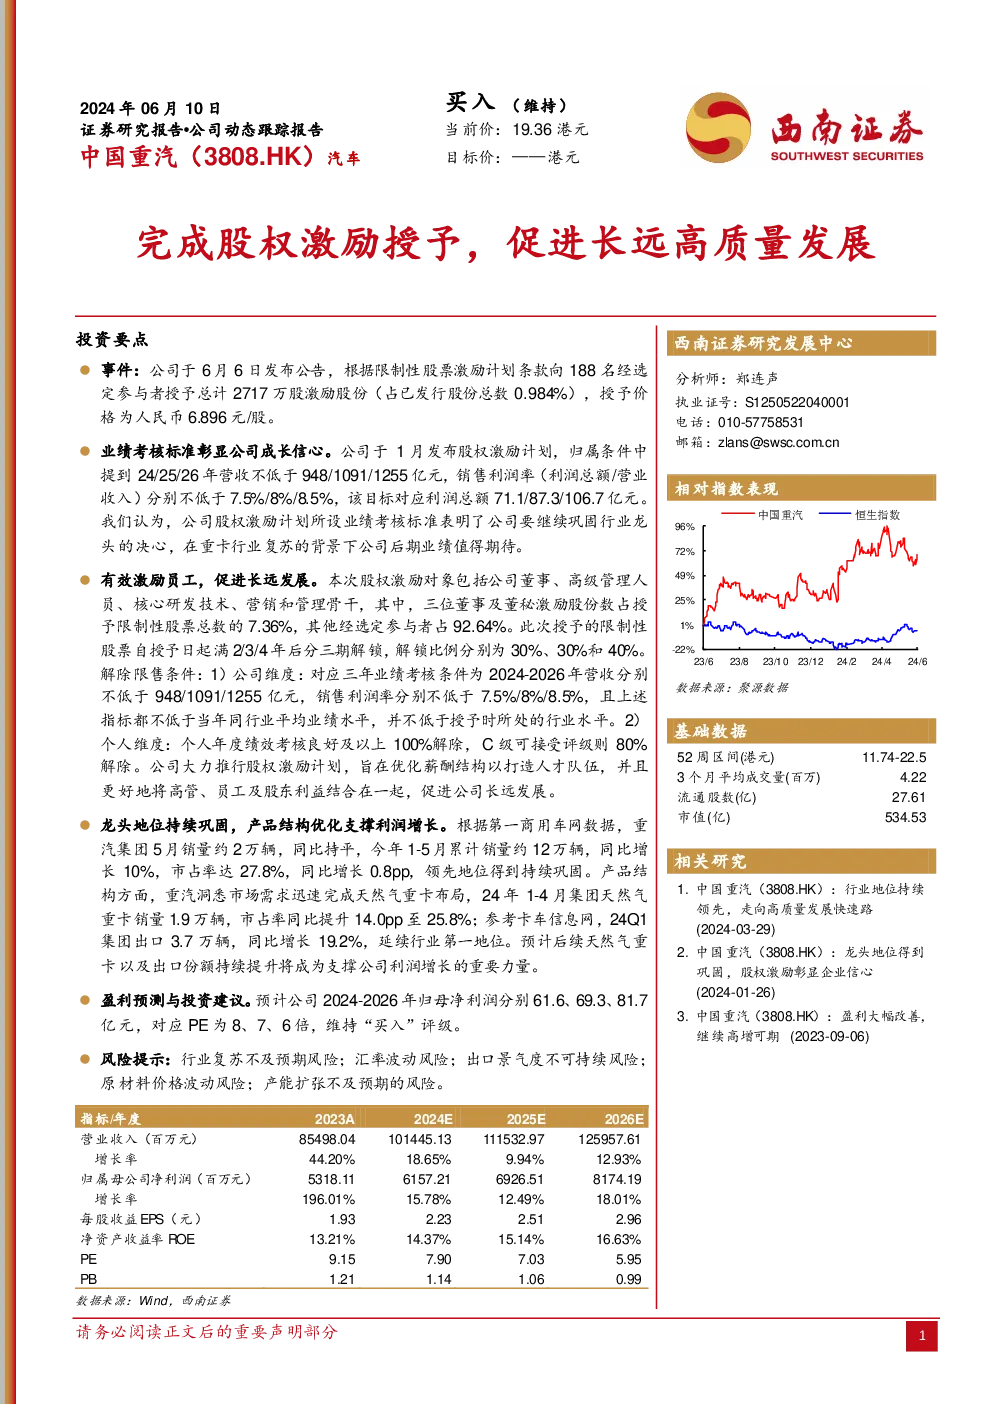
中国重汽(3808.HK)于6月6日发布公告,根据限制性股票激励计划,向188名选定参与者授予总计2717万股激励股份,授予价格为人民币6.896元/股。
业绩考核标准:
公司设定了24/25/26年营收不低于948/1091/1255亿元,销售利润率(利润总额/营业收入)分别不低于7.5%/8%/8.5%的目标。这一系列的业绩考核标准展现了公司继续巩固行业龙头的决心,并在重卡行业复苏背景下,后续业绩值得期待。
激励机制:
股权激励计划旨在有效激励员工,促进公司的长远发展。此次激励对象包括公司高层、核心研发、营销和管理骨干,其中三位董事及董秘激励股份数占授予限制性股票总数的7.36%,其他经选定参与者占92.64%。授予的限制性股票自授予日起满2/3/4年后分三期解锁,解锁比例分别为30%、30%和40%。解锁条件包括公司层面和个人层面的标准,旨在优化薪酬结构,打造人才队伍,更好地将高管、员工及股东利益结合。
市场表现与产品布局:
根据第一商用车网的数据,重汽集团5月销量约为2万辆,同比增长持平,今年1-5月累计销量约12万辆,同比增长10%,市场份额达27.8%,同比增长0.8个百分点,显示领先地位持续巩固。在产品结构方面,重汽快速响应市场需求,布局天然气重卡,24年1-4月集团天然气重卡销量1.9万辆,市占率同比提升14.0个百分点至25.8%。此外,24Q1集团出口销量达到3.7万辆,同比增长19.2%,延续了行业第一的地位。预计后续天然气重卡以及出口份额的持续提升将成为支撑公司利润增长的关键力量。
财务预测与投资建议:
预计公司2024-2026年的归母净利润分别达到61.6、69.3、81.7亿元,对应PE为8、7、6倍,维持“买入”评级。这一预测基于对公司未来营收、成本控制、产品结构优化以及出口业务增长的积极展望。
风险提示:
行业复苏不及预期、汇率波动、出口景气度不可持续、原材料价格波动以及产能扩张不及预期等风险因素需谨慎考虑。
此报告聚焦于中国重汽(3808.HK)的公司动态、业绩展望与激励机制,强调了公司在重卡行业的领先地位、产品策略调整以及通过股权激励计划来激发员工潜力的战略。同时,报告也指出了未来可能面临的市场风险,为投资者提供了全面的决策参考。