同程旅行(0780.HK)研究报告摘要
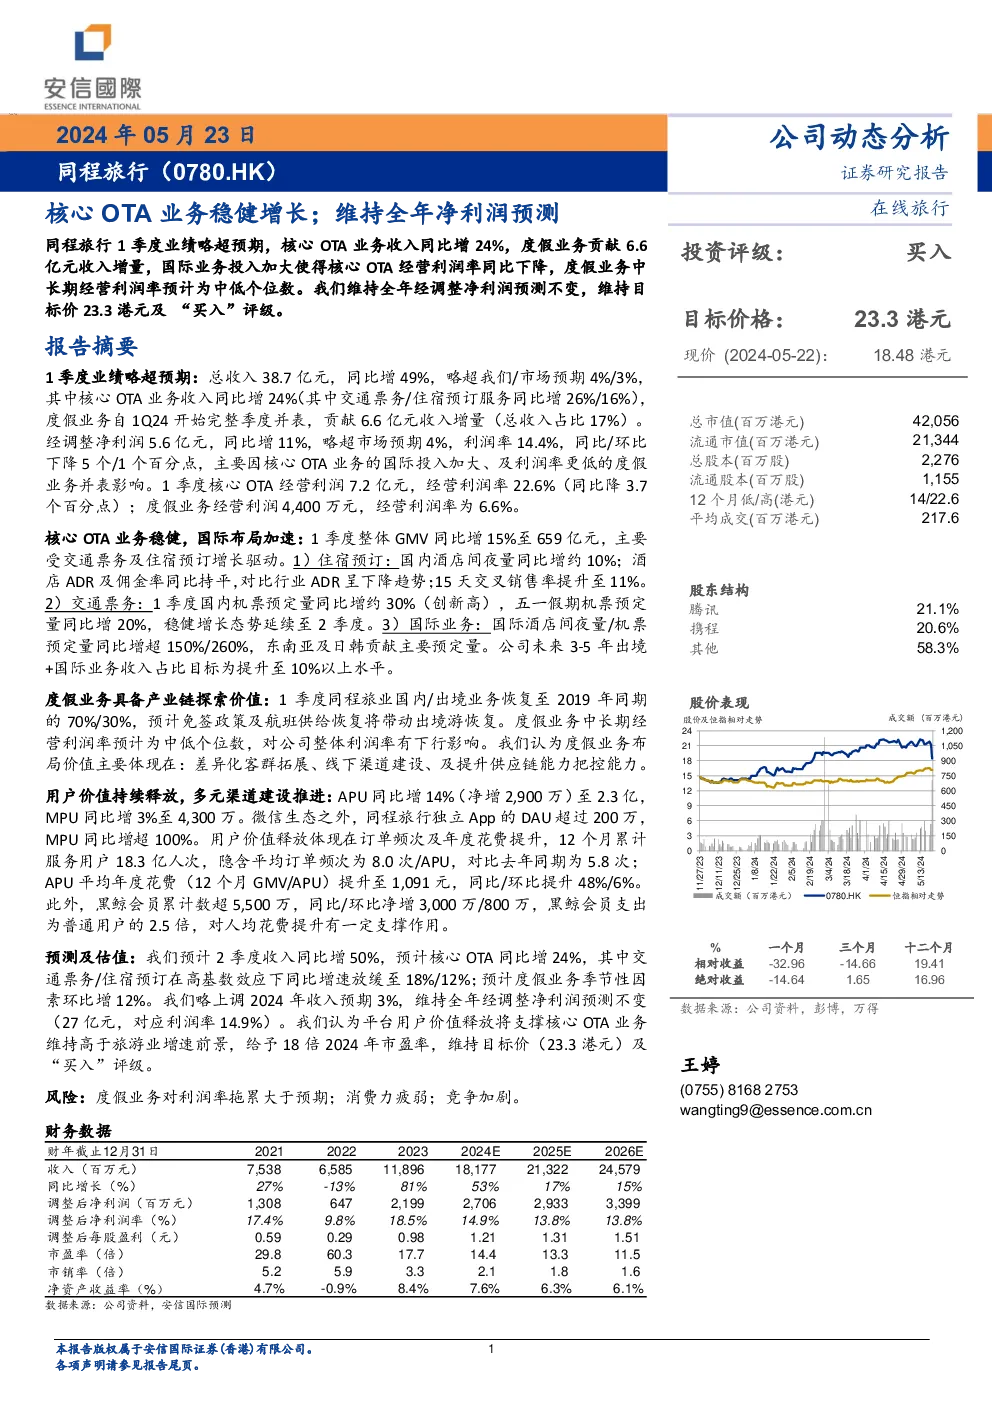
1Q24业绩概览:
- 总收入:同比增长49%,达到38.7亿元。
- 经调整净利润:同比增长11%,达到5.6亿元,净利润率为14.4%。
- 核心OTA业务收入:同比增长24%,达到31亿元。
主要业务亮点:
-
核心OTA业务:
- 住宿预订:国内酒店间夜量同比增长约10%,ADR及佣金率保持稳定。
- 交通票务:国内机票预定量同比增长约30%,五一假期机票预定量同比增长20%。
- 国际业务:国际酒店间夜量/机票预定量同比增长超150%/260%,东南亚及日韩贡献主要预定量。
-
度假业务:
- 开始完整季度并表,贡献6.6亿元收入,经营利润率为6.6%。
- 预期中长期经营利润率位于中低个位数。
用户价值释放与渠道建设:
- 用户数量:APU同比增长14%,达到2.3亿;MPU同比增长3%,达到4,300万。
- 独立App用户:DAU超过200万,MPU同比增长超100%。
- 用户行为:订单频次及年度花费提升明显,12个月累计服务用户18.3亿人次,平均订单频次为8.0次/APU;APU平均年度花费提升至1,091元,同比增长48%。
- 黑鲸会员:累计数超5,500万,同比增长超1倍。
预测与估值:
- 收入预测:预计2季度收入同比增50%,核心OTA业务同比增24%,度假业务季节性环比增12%。
- 净利润预测:维持全年经调整净利润预测不变(27亿元,对应利润率14.9%)。
- 估值:给予18倍2024年市盈率,维持目标价23.3港元及“买入”评级。
风险提示:
- 度假业务对利润率的拖累超出预期。
- 消费力疲弱。
- 竞争加剧。
财务数据概览:
- 收入:预计2024年收入将达18,177百万元,同比增长53%。
- 净利润:预计2024年净利润为27亿元,同比增长27%。
- 估值:当前目标价为23.3港元,对应2024年市盈率14.4倍。
公司动态与客户服务:
- 客户服务热线:香港:2213 1888;国内:40086 95517。
法规遵守与免责声明:
- 报告仅供参考,不构成投资建议。
- 报告可能包含利益冲突,投资者应谨慎考虑。
- 报告版权属于安信国际证券(香港)有限公司,未经授权不得复制或传播。
- 安信国际及其关联方可能持有报告中提及股票的财务权益。