京东方精电更新研究报告概览
公司简介与评级
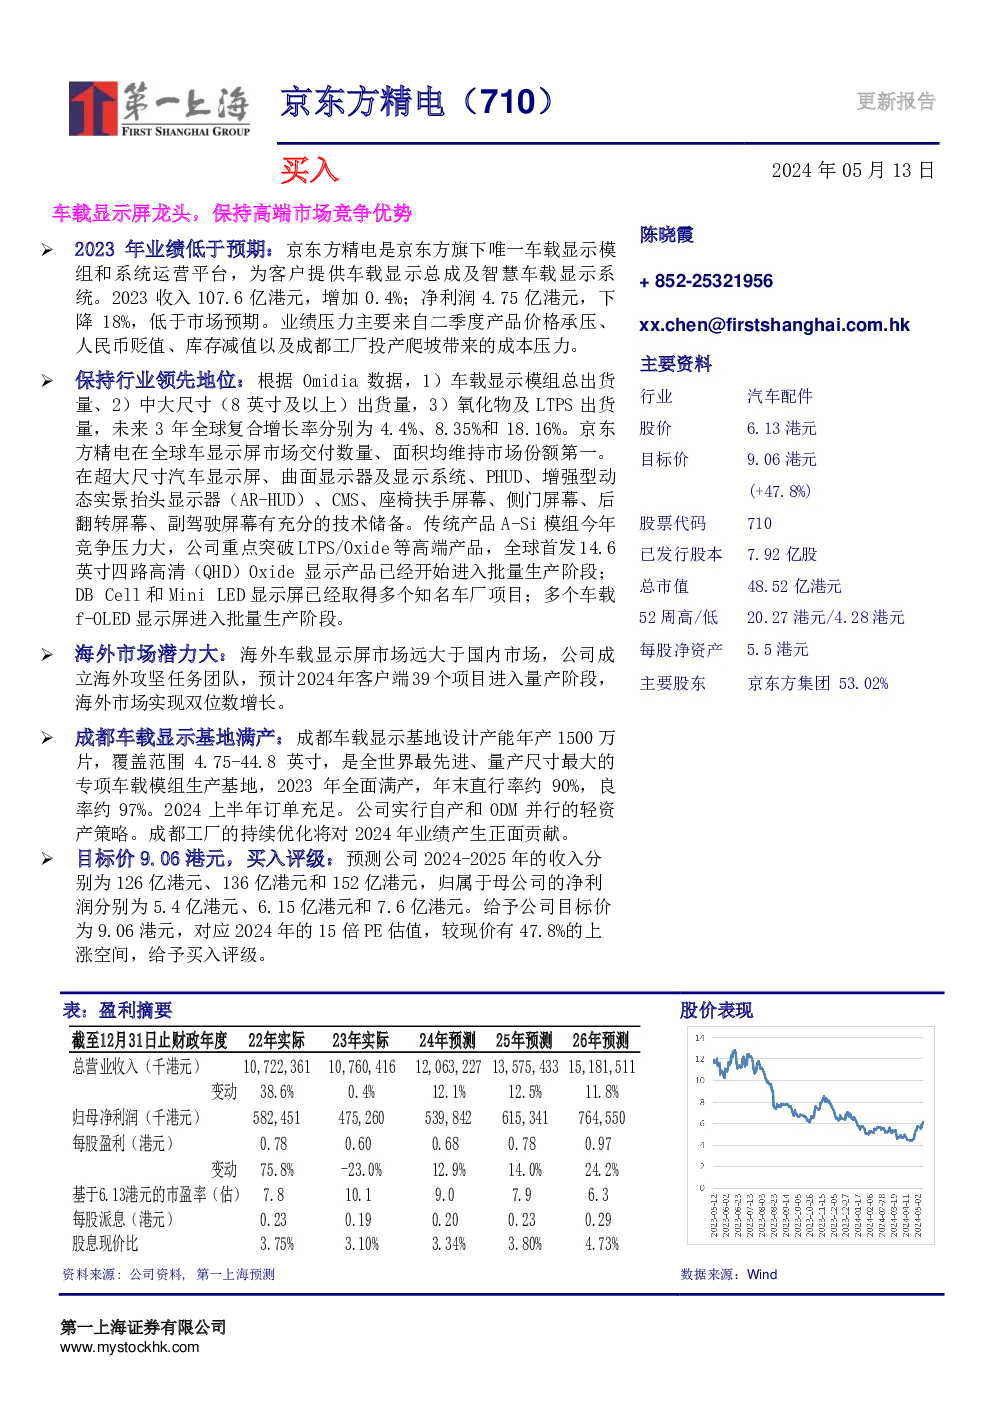
京东方精电(股票代码710)是一家专注于车载显示模组和系统的运营平台,隶属于京东方集团。根据最新报告,公司当前股价为6.13港元,目标价设定为9.06港元,评级为买入。
业绩回顾与挑战
- 2023年业绩:总收入107.6亿港元,同比增长0.4%;净利润4.75亿港元,同比下降18%。
- 主要挑战:产品价格承压、人民币贬值、库存减值以及成都工厂投产初期的成本压力。
市场地位与技术储备
- 行业领先:在全球车载显示屏市场中,京东方精电在交付数量和面积份额上保持第一。
- 技术优势:拥有广泛的技术储备,包括超大尺寸汽车显示屏、曲面显示器、PHUD、AR-HUD、CMS、座椅扶手屏幕等。
- 产品线升级:重点发展高端产品线,如LTPS/Oxide显示产品,已推出14.6英寸四路高清Oxide显示产品,以及DB Cell和Mini LED显示屏项目。
海外市场拓展
- 海外布局:针对潜力巨大的海外市场,成立专门的攻坚任务团队,预计2024年将有39个项目进入量产阶段。
- 增长潜力:通过海外市场的扩张,实现双位数的增长。
成都基地运营
- 产能情况:成都基地设计产能年产1500万片,覆盖4.75-44.8英寸范围,是全球领先的车载模组生产基地。
- 生产效率:2023年全面满产,直行率约90%,良率高达97%,预计2024年上半年订单充足。
- 策略调整:采用自产和ODM(Original Design Manufacturer)并行的轻资产策略,以提升运营效率和灵活性。
财务预测与估值
- 收入预测:预计2024-2025年收入分别增长至126亿港元、136亿港元和152亿港元。
- 盈利预测:归属母公司净利润相应增长至5.4亿港元、6.15亿港元和7.6亿港元。
- 估值:目标价为9.06港元,对应2024年的15倍PE估值,相比当前股价有47.8%的上涨空间。
- 评级:基于以上分析,给予买入评级。
风险与考量
- 报告指出,尽管公司面临一定的业绩压力和成本挑战,但其市场领先地位、技术创新能力和海外市场的开拓潜力,仍为公司提供了稳定的增长前景。同时,公司采取的策略调整和成本控制措施也表明其具备应对市场波动的能力。
综上所述,京东方精电在车载显示领域展现出强大的竞争力和增长潜力,尤其是其对高端产品线的聚焦和海外市场战略的实施,为公司未来的发展奠定了坚实基础。