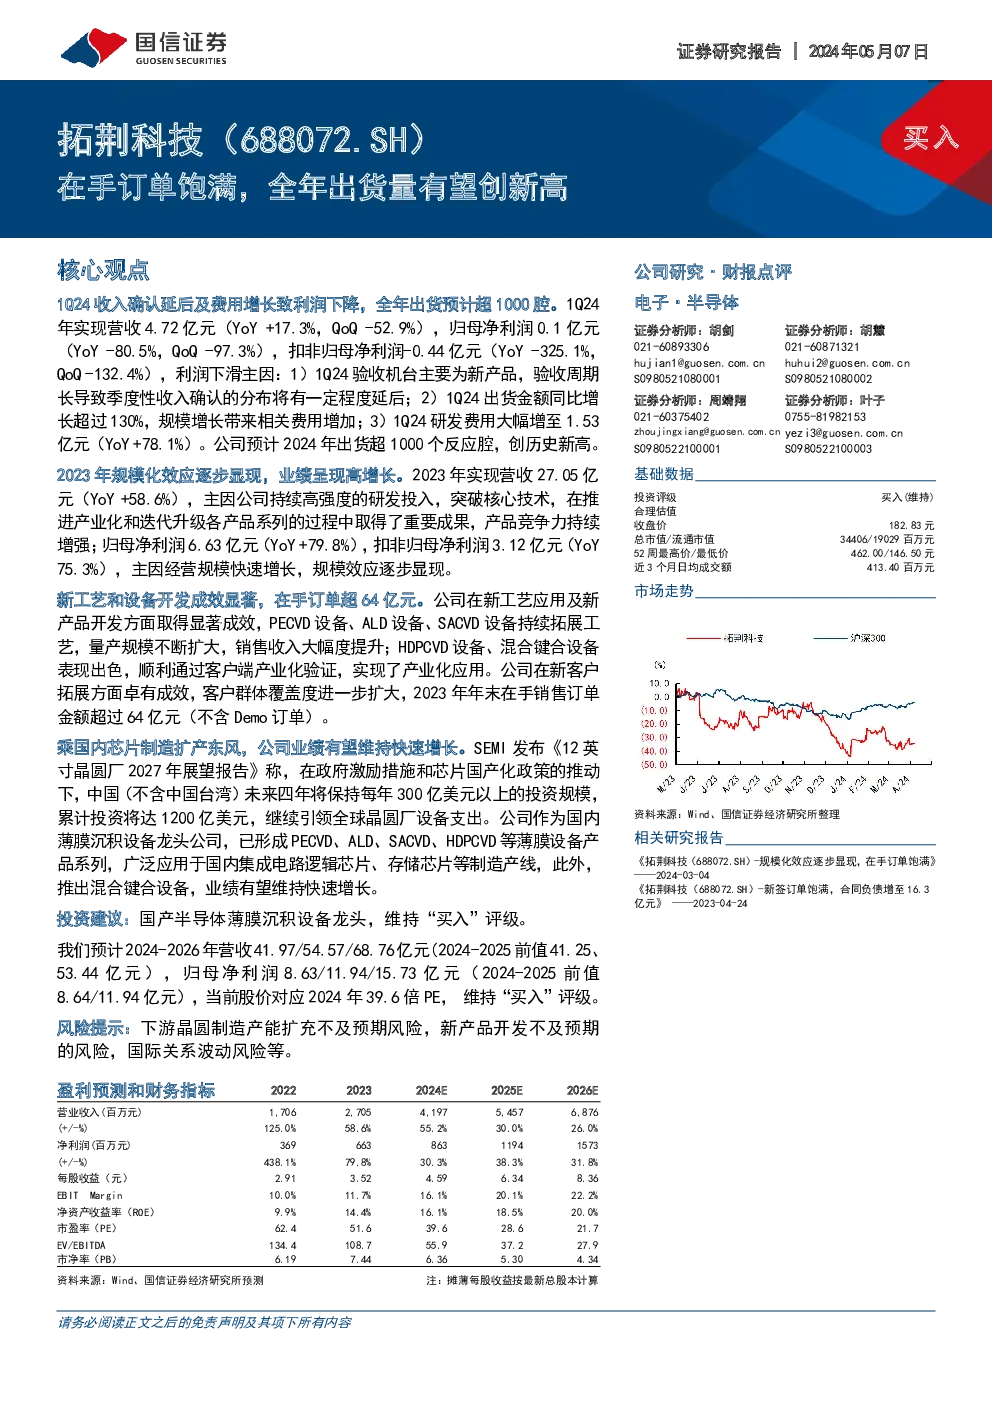
公司年度及季度业绩总结
第一季度业绩回顾:
- 营收与利润表现:公司在第一季度实现了4.72亿元的营收,同比增长17.3%,但环比下降52.9%。归母净利润为0.1亿元,同比下降80.5%,环比下降97.3%。扣非归母净利润则为-0.44亿元,同比下降325.1%,环比下降132.4%。
- 利润下降原因:利润下滑的主要因素包括:
- 新产品的验收周期较长,导致季度收入确认分布有所延后。
- 规模增长带来的相关费用增加。
- 研发费用大幅增加至1.53亿元,同比增长78.1%。
年度整体业绩亮点:
- 营收与利润增长:全年实现营收27.05亿元,同比增长58.6%,归母净利润达到6.63亿元,同比增长79.8%。扣非归母净利润为3.12亿元,同比增长75.3%。
- 规模化效应:随着经营规模的增长,规模效应开始显现,支撑了业绩的高增长。
新工艺与设备开发进展:
- 订单量:截至年底,公司在手销售订单金额超过64亿元(不含Demo订单)。
- 产品创新:PECVD、ALD、SACVD等设备在新工艺应用上取得显著成效,HDPCVD设备和混合键合设备通过了客户端的产业化验证。
- 市场拓展:客户群体进一步扩大,成功开拓了新客户市场。
行业背景与前景预测:
- 市场需求:受益于国内芯片制造的扩产,以及政府激励措施和芯片国产化政策的推动,预计行业将保持高增长态势。
- SEMI报告:SEMI预测中国在未来四年将保持每年300亿美元以上的投资规模,累计投资将达到1200亿美元,引领全球晶圆厂设备支出。
- 公司定位:作为国内领先的薄膜沉积设备制造商,公司已形成多系列产品,广泛服务于集成电路生产,尤其是逻辑芯片和存储芯片领域,并计划推出混合键合设备。
投资建议:
- 业绩预期:预计2024-2026年营收分别为41.97亿、54.57亿、68.76亿元,归母净利润分别为8.63亿、11.94亿、15.73亿元。
- 评级维持:“买入”评级,基于对公司未来业绩增长的乐观预期。
风险提示:
- 产能扩充风险:下游晶圆制造产能扩增速度可能不及预期。
- 新产品开发风险:新产品的开发可能未达到预期目标。
- 国际关系风险:国际政治经济环境的波动可能影响业务发展。