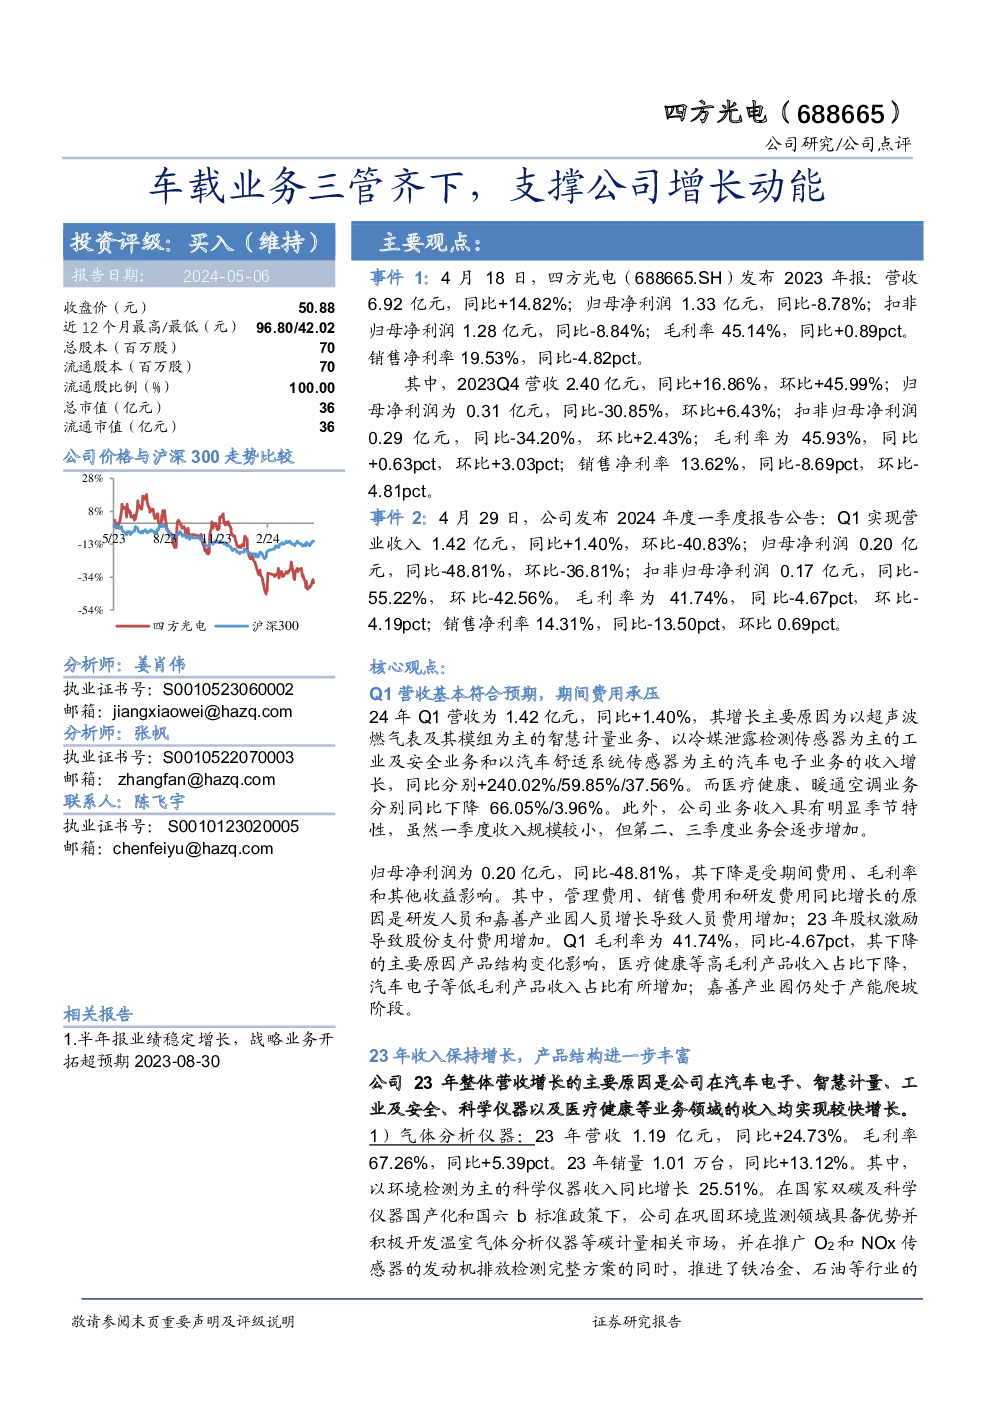
四方光电(688665.SH)是一家专注于气体传感器及气体分析仪器的研发、生产及销售的企业。在2023年的全年报告中,公司展现了稳健的增长态势,全年营收达到6.92亿元人民币,同比增长14.82%,归母净利润为1.33亿元人民币,同比下降8.78%。扣除非经常性损益后的净利润同样下降了8.84%,这主要受到期间费用增加、毛利率调整以及营业外收入减少的影响。
进入2024年第一季度,四方光电的营收为1.42亿元人民币,同比仅增长了1.40%,环比则下降了40.83%,归母净利润为0.20亿元人民币,同比大幅下滑了48.81%,环比也减少了36.81%。尽管如此,公司在面对市场需求波动时展现了一定的韧性,通过优化产品组合和聚焦于汽车电子、智慧计量、工业及安全、科学仪器以及医疗健康等领域的布局,实现了2023年的收入增长。
在汽车电子业务方面,四方光电凭借超声波气体传感器、高温气体传感器等产品的优势,实现了营收的快速增长,达到2.14亿元人民币,同比增长36.70%,毛利率也达到了26.42%,相比去年提升了3.5个百分点。这一业务板块的持续增长,为公司提供了强劲的增长动能。
在暖通空调业务方面,虽然2023年下半年需求有所放缓,但公司通过巩固现有优势,提升智能家居领域的客户份额,推广集成空气品质传感器的模组和控制器产品,以及通过ODM合作模式获得了多家国内外头部家电企业的控制器业务订单,使得业务在2024年一季度逐步回暖。
展望未来,四方光电预计将在2024年至2026年间实现营业收入的持续增长,分别为9.72亿、12.48亿、15.09亿元人民币,对应同比增长率分别为40.5%、28.4%、20.9%。归母净利润方面,预计分别为1.81亿、2.55亿、3.41亿元人民币,同比增长率分别为36.3%、41.1%、33.8%。公司预计通过规模化发展期间费用将得到合理控制,费用率有望回归正常区间,这将有助于提升盈利能力。随着业务的多元化发展和市场布局的深化,四方光电有望实现长期稳定的增长,从而为投资者带来可观的回报。
风险提示:
全球汽车市场的景气度不及预期、民用产品需求恢复速度低于预期、车载项目定点转化进度不及预期、气体分析仪器市场发展速度低于预期、技术研发和产品创新面临挑战、市场竞争加剧等因素都可能对公司业绩造成不利影响。因此,在投资四方光电时,投资者需关注这些潜在风险,并结合自身的风险承受能力和投资策略进行综合考量。