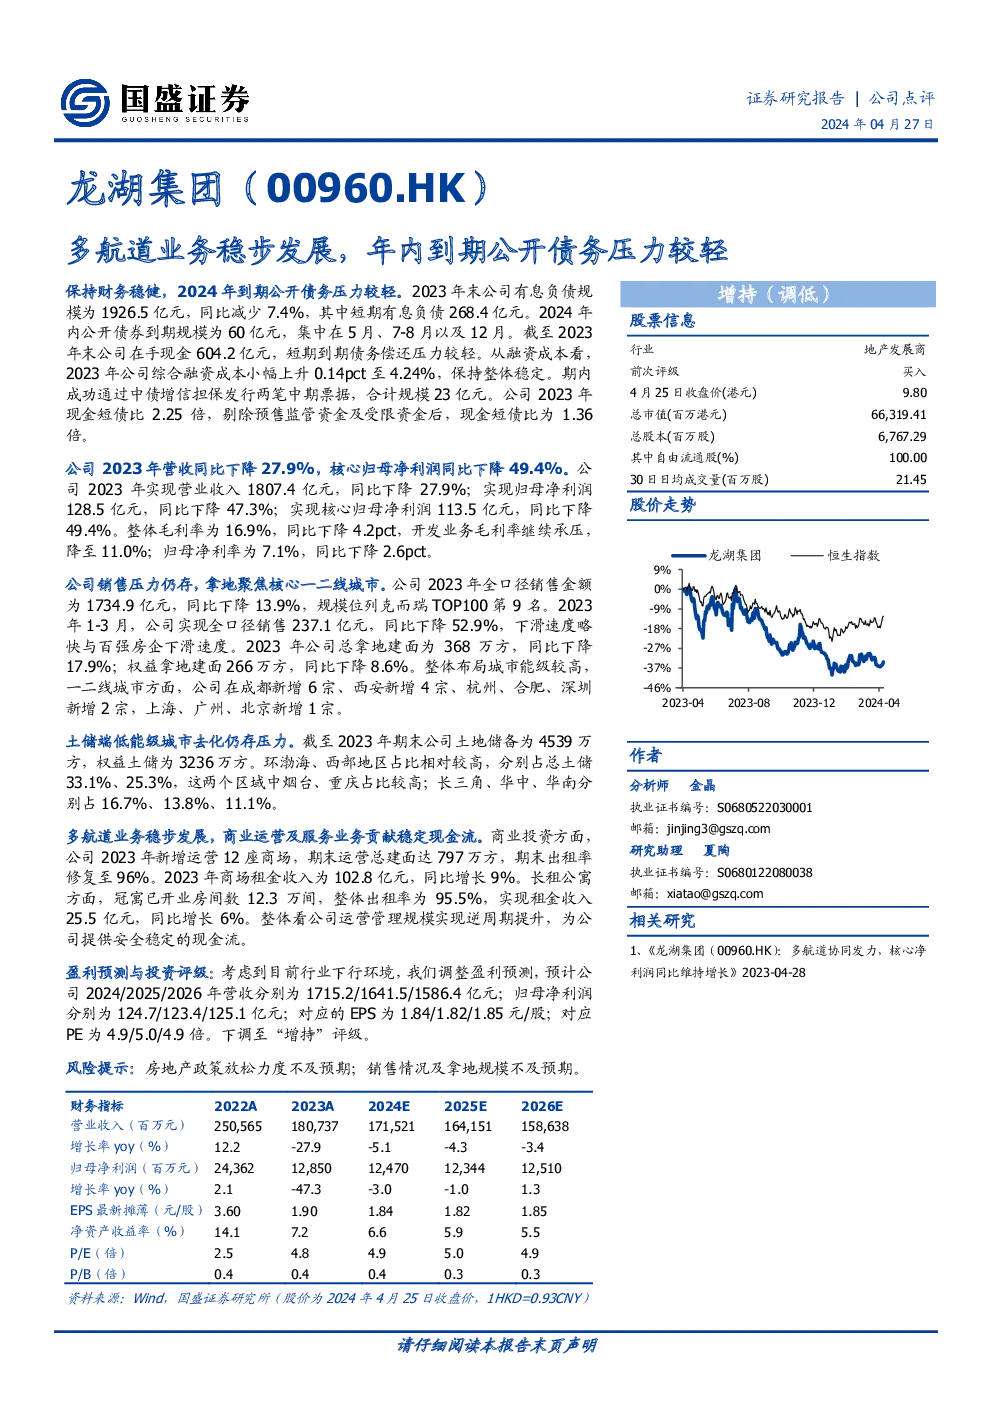
该研报对一家房地产企业进行了详细的财务分析,主要关注点包括财务稳健性、经营业绩、土地储备策略、多元业务发展以及盈利预测与投资评级。
财务稳健性
- 债务状况:截至2023年末,公司有息负债规模为1926.5亿元,较上一年度减少了7.4%,其中短期有息负债为268.4亿元。2024年内公开债券到期规模总计60亿元,分布于5月、7-8月及12月。
- 流动性:公司拥有在手现金604.2亿元,现金短债比为2.25倍,剔除预售监管资金及受限资金后,这一比例降至1.36倍。这表明公司的流动性较好,短期内偿债压力较小。
经营业绩
- 营收与利润:2023年公司实现营业收入1807.4亿元,同比下降27.9%;归母净利润128.5亿元,同比下降47.3%;核心归母净利润113.5亿元,同比下降49.4%。整体毛利率为16.9%,同比下降4.2个百分点,其中开发业务毛利率降至11.0%。归母净利率为7.1%,同比下降2.6个百分点。
- 成本控制:2023年公司综合融资成本小幅上升0.14个百分点至4.24%,但仍保持整体稳定。公司通过中债增信担保成功发行两笔中期票据,合计规模23亿元。
土地储备与战略
- 土地获取:2023年公司总拿地建筑面积为368万方,同比下降17.9%;权益拿地建筑面积为266万方,同比下降8.6%。战略聚焦于核心一二线城市,如成都、西安、杭州、合肥、深圳、上海、广州和北京等地。
- 低能级城市挑战:尽管在高能级城市的布局较为积极,但低能级城市仍面临较高的去化压力。
多元业务
- 商业运营与服务:商业投资业务方面,新增12座商场,运营总面积达到797万方,出租率恢复至96%,商场租金收入同比增长9%。长租公寓业务(冠寓)方面,已开业房间数12.3万间,出租率95.5%,租金收入同比增长6%,这些业务为公司提供了稳定现金流。
盈利预测与投资评级
- 调整后的盈利预测:考虑到当前行业环境,预计公司未来三年的营收、归母净利润及每股收益(EPS)分别为1715.2亿、1641.5亿、1586.4亿,124.7亿、123.4亿、125.1亿,1.84、1.82、1.85元/股,对应市盈率分别为4.9、5.0、4.9倍。
- 投资评级调整:基于上述预测,将公司投资评级由“买入”调整至“增持”。
风险提示
- 房地产政策放松力度不足的风险。
- 销售情况及拿地规模不达预期的风险。
该报告全面评估了公司的财务健康状况、业绩表现、土地储备策略、多元化业务进展,并给出了基于当前市场环境的盈利预测和投资评级,同时也指出了可能面临的外部风险。