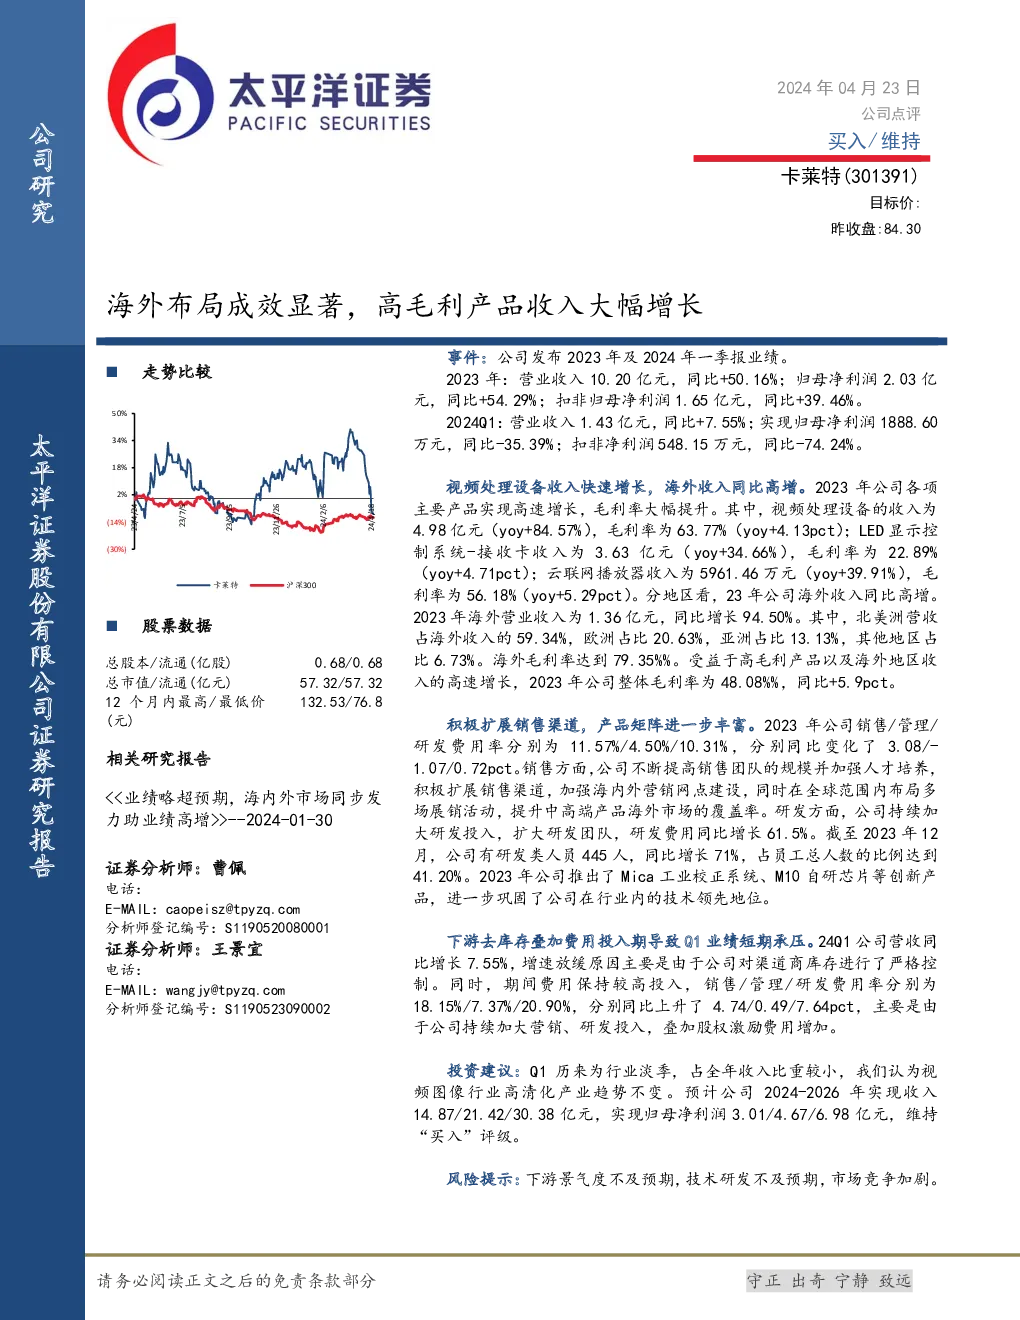
卡莱特公司研究概览
公司简介与评级
卡莱特是一家专注于视频图像处理设备、LED显示控制系统及云联网播放器的高新技术企业。太平洋证券股份有限公司在2024年4月23日发布了一份报告,给予卡莱特“买入”评级。
主要财务数据
- 股票基本信息:总股本6.8亿股,流通股6.8亿股,总市值57.32亿元。
- 历史股价:过去一年内股价波动区间为76.8元至132.53元。
- 盈利能力:2023年营业收入10.20亿元,同比增长50.16%,净利润2.03亿元,同比增长54.29%。
经营业绩亮点
- 海外布局成效:2023年海外收入显著增长,同比增长94.50%,特别是北美市场贡献最大,占海外收入的59.34%。
- 产品线增长:视频处理设备、LED显示控制系统和云联网播放器收入均有两位数增长,毛利率分别达到63.77%、22.89%和56.18%。
- 销售与研发:销售团队扩张,管理与研发费用优化,2023年底研发人员445人,同比增长71%。
面临挑战与展望
- 季度表现:2024年第一季度营收增长7.55%,但净利润下滑35.39%,主要受下游去库存和费用投入增加影响。
- 长期展望:预计2024-2026年的收入分别为14.87亿、21.42亿、30.38亿元,净利润分别为3.01亿、4.67亿、6.98亿元,维持“买入”评级。
风险提示
财务预测与估值
- 盈利预测:2024-2026年收入与净利润预测值,市盈率(PE)、市净率(PB)等估值指标。
- 资产负债表、利润表、现金流量表等财务数据详细展示,包括资产、负债、股东权益、收入、成本、利润等各项目的历史与预测值。
投资评级与方法论
- 行业与公司评级:解释不同评级的含义,结合卡莱特的具体情况给出投资建议。
- 太平洋证券研究院:提供联系方式与地址,强调公司背景与客户服务。
结论
卡莱特通过其海外市场的开拓与高毛利产品的增长,展现了强劲的盈利能力。尽管面临季度业绩的短期压力,长期来看,公司仍被看好,尤其是在高清化产业趋势的背景下。投资者应关注公司的持续创新能力、市场拓展策略及潜在的风险因素。