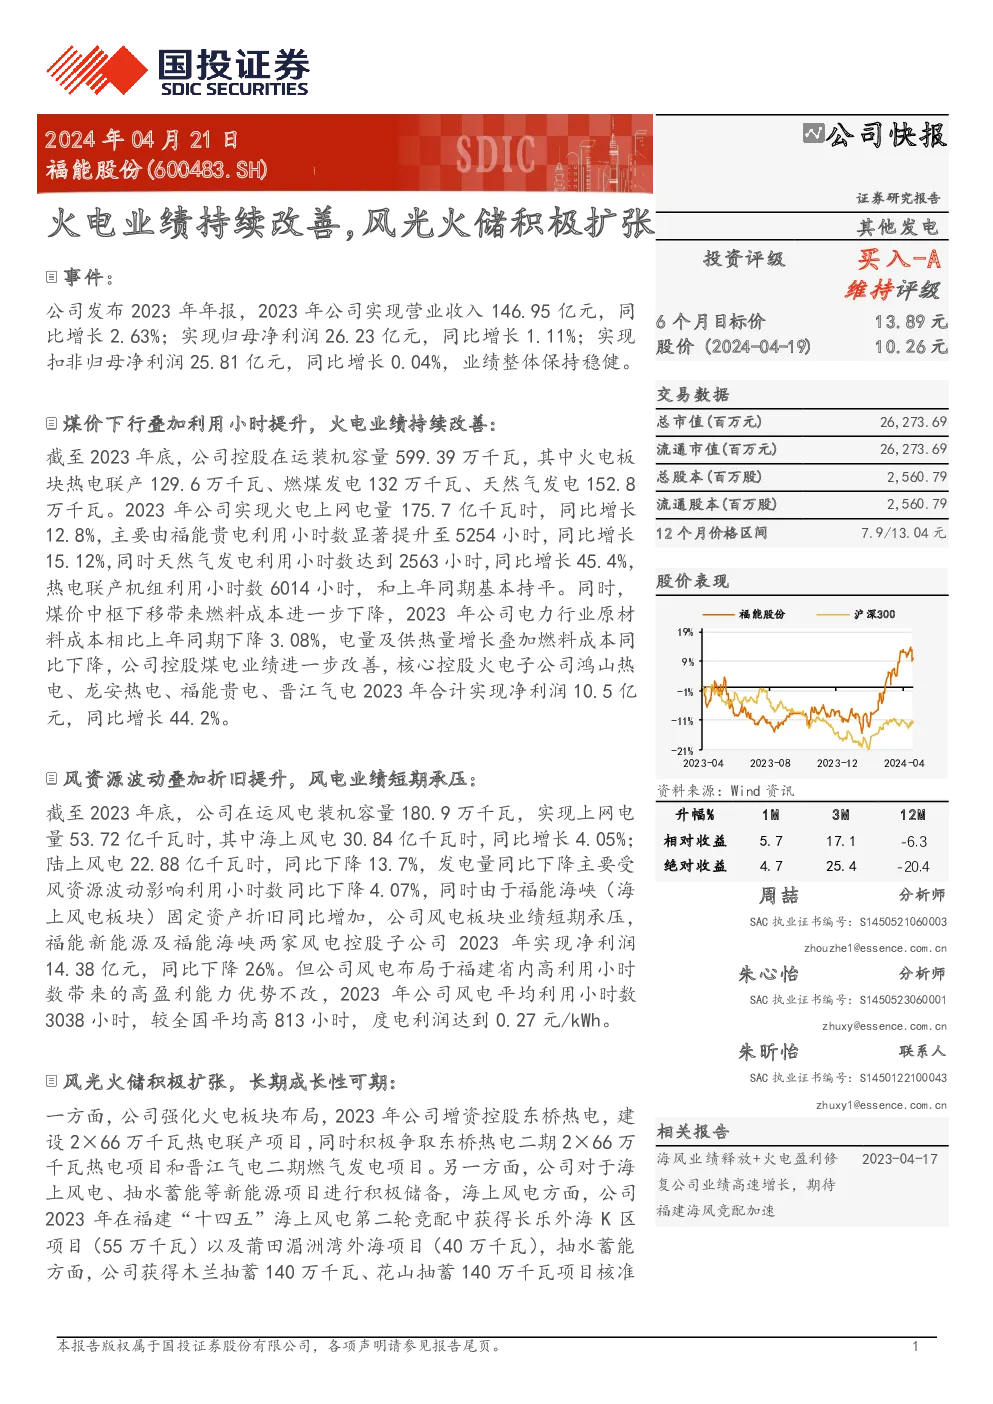
福能股份(股票代码:600483.SH)的公司快报告显示,其2023年业绩实现了高速增长,主要得益于火电业务的业绩改善和风光火储业务的积极扩张。
火电业绩持续改善
- 装机规模:截至2023年底,福能股份控股在运装机容量达599.39万千瓦,其中火电板块包括热电联产129.6万千瓦、燃煤发电132万千瓦、天然气发电152.8万千瓦。
- 发电量增长:2023年,公司火电上网电量增长至175.7亿千瓦时,同比增长12.8%。主要得益于福能贵电利用小时数的显著提升至5254小时,同比增长15.12%,以及天然气发电利用小时数的提高至2563小时,同比增长45.4%。
- 成本降低:煤价中枢下移,导致燃料成本进一步下降,2023年电力行业原材料成本相比上年同期下降3.08%。电量及供热量增长叠加燃料成本同比下降,使得控股煤电业绩进一步改善。
风电业绩短期承压
- 装机规模与发电量:风电装机容量为180.9万千瓦,其中海上风电30.84亿千瓦时,同比增长4.05%;陆上风电22.88亿千瓦时,同比下降13.7%。发电量的下降主要受风资源波动的影响。
- 业绩影响:由于福能海峡(海上风电板块)固定资产折旧同比增加,风电板块业绩短期承压。福能新能源及福能海峡两家风电控股子公司2023年实现净利润14.38亿元,同比下降26%。
- 高利用小时数的优势:尽管面临挑战,但公司风电布局于福建省内高利用小时数的优势仍然存在,2023年公司风电平均利用小时数为3038小时,较全国平均高813小时,度电利润达到0.27元/kWh。
光伏与储能积极扩张
- 火电板块布局:公司通过增资控股东桥热电,建设2×66万千瓦热电联产项目,并积极争取东桥热电二期2×66万千瓦热电项目和晋江气电二期燃气发电项目。
- 新能源项目储备:海上风电方面,公司参与了福建“十四五”海上风电第二轮竞配,获得长乐外海K区项目(55万千瓦)以及莆田湄洲湾外海项目(40万千瓦)。抽水蓄能方面,公司获得木兰抽蓄140万千瓦、花山抽蓄140万千瓦项目核准和东田抽蓄120万千瓦开发前期工作许可。
投资建议
- 业绩预测:预计公司2024年至2026年的收入分别为146.44亿元、148.58亿元、163.49亿元,净利润分别为29.65亿元、30.95亿元、34.55亿元,维持买入-A的投资评级,给予2024年12xPE,6个月目标价为13.89元。
- 风险提示:煤价上涨风险、政策推进不及预期、用电需求及装机投产进度不及预期。
结论
福能股份的综合能源业务在2023年展现出强劲的增长动力,特别是在火电和风电领域。公司通过优化资源配置、强化新能源布局,实现了业绩的稳步提升。未来,随着海上风电项目和抽水蓄能项目的推进,公司有望继续保持增长势头。