根据所提供的研报内容,可以总结如下:
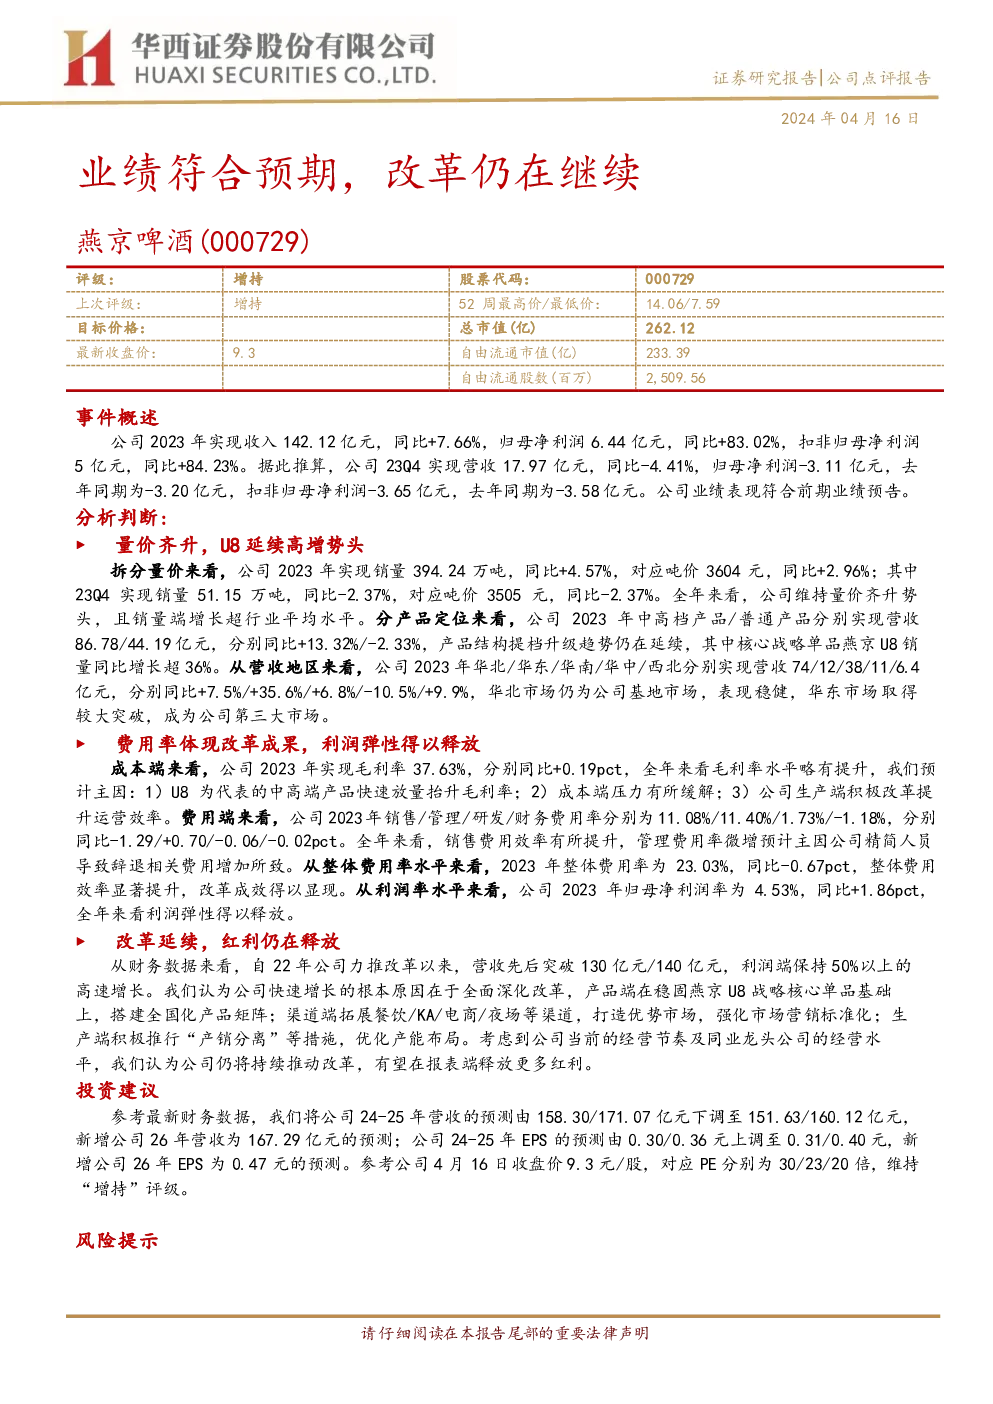
燕京啤酒(股票代码:000729)业绩分析与前景展望
业绩回顾与展望
-
2023年业绩表现:
- 实现收入142.12亿元,同比增长7.66%。
- 归母净利润6.44亿元,同比增长83.02%。
- 扣非归母净利润5亿元,同比增长84.23%。
-
季度表现:
- 第四季度(Q4)实现收入17.97亿元,同比下降4.41%。
- 归母净利润-3.11亿元,相比上一年同期的-3.20亿元有所下降。
- 扣非归母净利润-3.65亿元,相比上一年同期的-3.58亿元也有所下降。
主要亮点与趋势
- 量价齐升:全年维持量价齐升势头,销量增长超行业平均水平,其中核心战略单品燕京U8销量同比增长超36%。
- 产品结构升级:中高档产品营收同比增长13.32%,普通产品则同比下滑2.33%,显示产品结构持续优化。
- 区域市场表现:华北市场表现稳健,华东市场成为公司第三大市场,显示出市场布局的有效性。
- 成本与费用控制:
- 毛利率提升至37.63%,得益于中高端产品放量、成本控制和运营效率提升。
- 费用率整体下降,尤其是销售费用效率提升,管理费用率略有增加,显示出成本控制和费用效率的改善。
- 改革效果:全面深化改革推动公司业绩增长,产品矩阵全国化、渠道多元化,生产端优化提升效率。
投资建议与风险提示
- 投资建议:基于最新的财务数据调整预测值后,维持“增持”评级。预计未来营收和盈利将进一步增长。
- 风险提示:包括高端化进程的不确定性、改革进度的不确定性、行业竞争加剧的风险。此外,提及的管理层变动和监管风险也需关注。
未来发展展望
- 持续改革:公司预计将继续推动改革,释放更多红利,重点关注报表端的进一步改善和业绩的可持续增长。
结论
燕京啤酒在2023年的业绩表现符合预期,特别是在产品结构优化、成本控制和费用效率提升方面取得了显著进展。公司通过深化内部改革和市场策略调整,实现了量价齐升,尤其是在核心战略单品燕京U8上的成功。然而,第四季度业绩的波动提醒投资者关注潜在的风险,特别是市场竞争和技术变革带来的挑战。长期来看,随着公司持续的改革和优化策略,其未来发展潜力仍然值得期待。