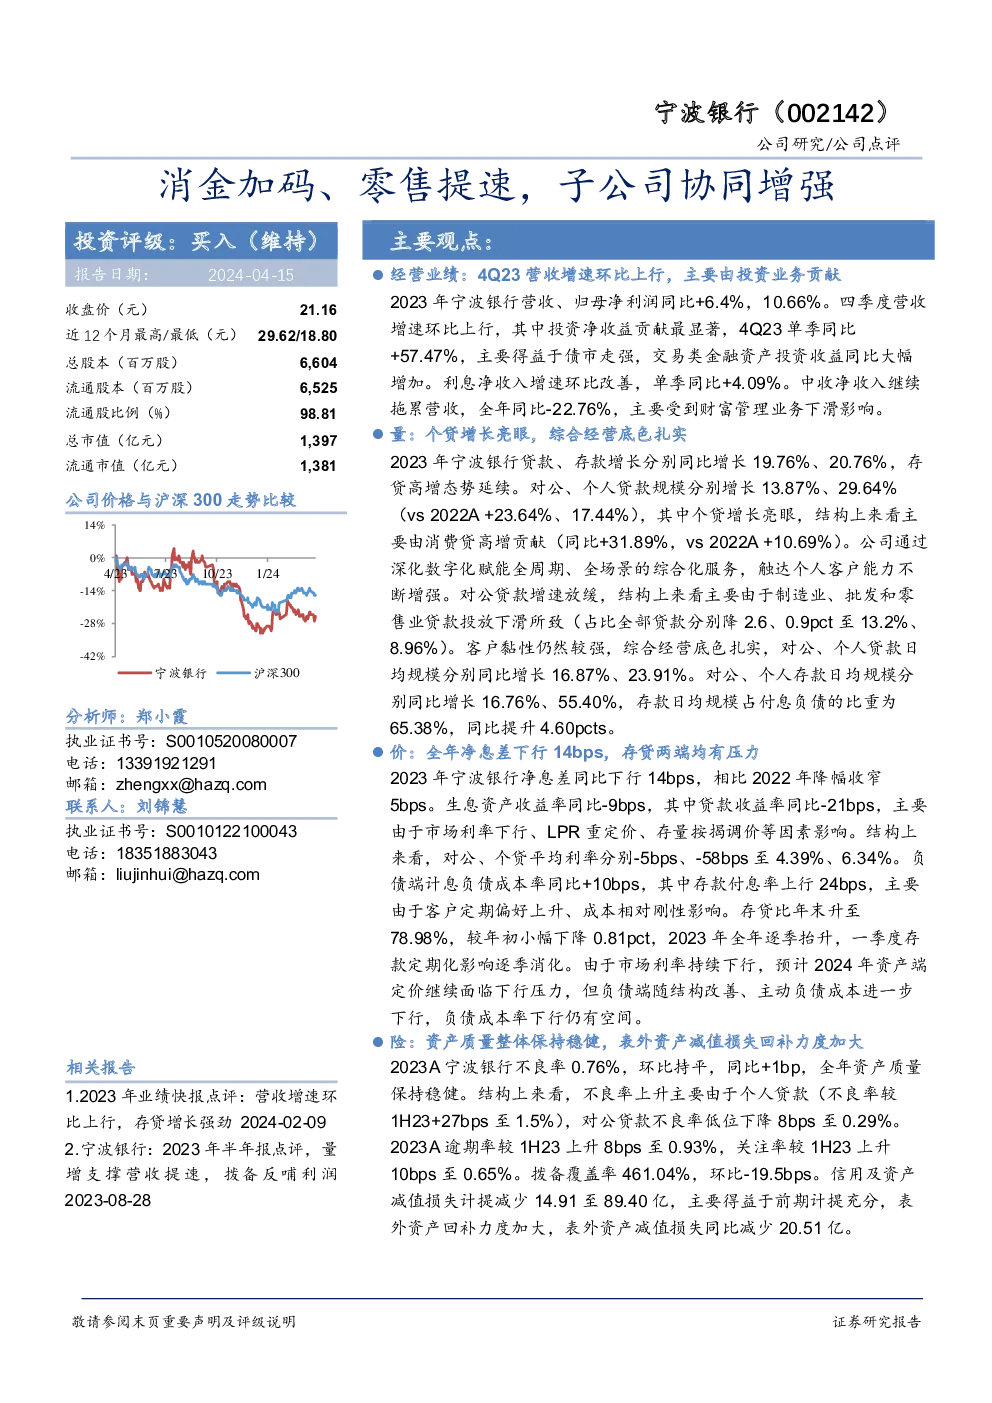
宁波银行2023年业绩报告显示,营收和归母净利润分别同比增长6.4%和10.66%,其中第四季度营收增速环比提升,主要得益于投资净收益的显著增长。投资净收益在4Q23单季同比增加57.47%,这主要是由于债市走强和交易类金融资产投资收益的大幅增加。利息净收入在四季度也实现了4.09%的增长,尽管中收净收入全年同比减少了22.76%,主要受财富管理业务的影响。
在业务量方面,宁波银行的贷款和存款增长强劲,分别同比增长19.76%和20.76%。其中,个人贷款增长尤其亮眼,同比增加29.64%,主要是消费贷的高增长贡献。对公贷款增速放缓,制造业和批发零售业贷款投放下滑。客户粘性依然稳固,对公和个人贷款的日均规模分别增长16.87%和23.91%。对公和个人存款的日均规模分别增长16.76%和55.40%,存款占付息负债的比例为65.38%,同比提升4.60个百分点。
净息差在2023年同比下行14bps,主要原因是生息资产收益率同比减少9bps,贷款收益率同比降低21bps,受到市场利率下行、LPR重定价以及存量按揭调价等因素的影响。负债端,计息负债成本率同比增加10bps,主要因为客户定期存款偏好上升导致成本相对刚性。存贷比年末为78.98%,较年初微降0.81个百分点,全年呈逐季上升趋势。
资产质量方面,宁波银行2023年的不良率保持在0.76%,逾期率和关注率分别上升8bps和10bps至0.93%和0.65%。拨备覆盖率为461.04%,同比下降19.5bps。信用及资产减值损失减少至89.40亿元,主要因为前期计提充分,表外资产减值损失同比减少20.51亿元。
宁波银行在牌照齐全的基础上,实现了多利润中心的协同效应。宁银消金的贷款余额大幅增长至421亿,净利润达到2.02亿,利润贡献有望进一步释放。永赢金租在“小微租赁、智能制造、公用事业”三大业务板块的深耕,净利润同比增长31.8%,ROE达到18.79%。尽管财富管理业务整体承压,宁银理财、永赢基金的规模和利润仍保持增长,宁银理财产品规模增长1.4%,永赢基金公募规模较年初增长294亿元至2713亿元,净利润同比增长4.6%。
宁波银行通过与各子公司签订《统一交易协议》,加强了与宁银理财、永赢基金的合作,非授信交易限额分别设定为1522.5亿和736亿,子公司协同价值有望进一步释放。宁波银行在浙江及周边经济发达地区的竞争优势显著,核心管理团队稳定,战略传达高效,公司治理机制具有难以复制性和可持续性。多元化金融服务能力稀缺,风控能力强,资产质量保持优异。
宁波银行2024-2026年的收入预计分别同比增长7.16%、6.66%、5.98%,净利润分别同比增长7.94%、8.1%、8.81%。维持“买入”评级。尽管面临利率风险、市场风险和经营风险,宁波银行凭借其独特优势和稳健的财务表现,预计能够应对挑战。