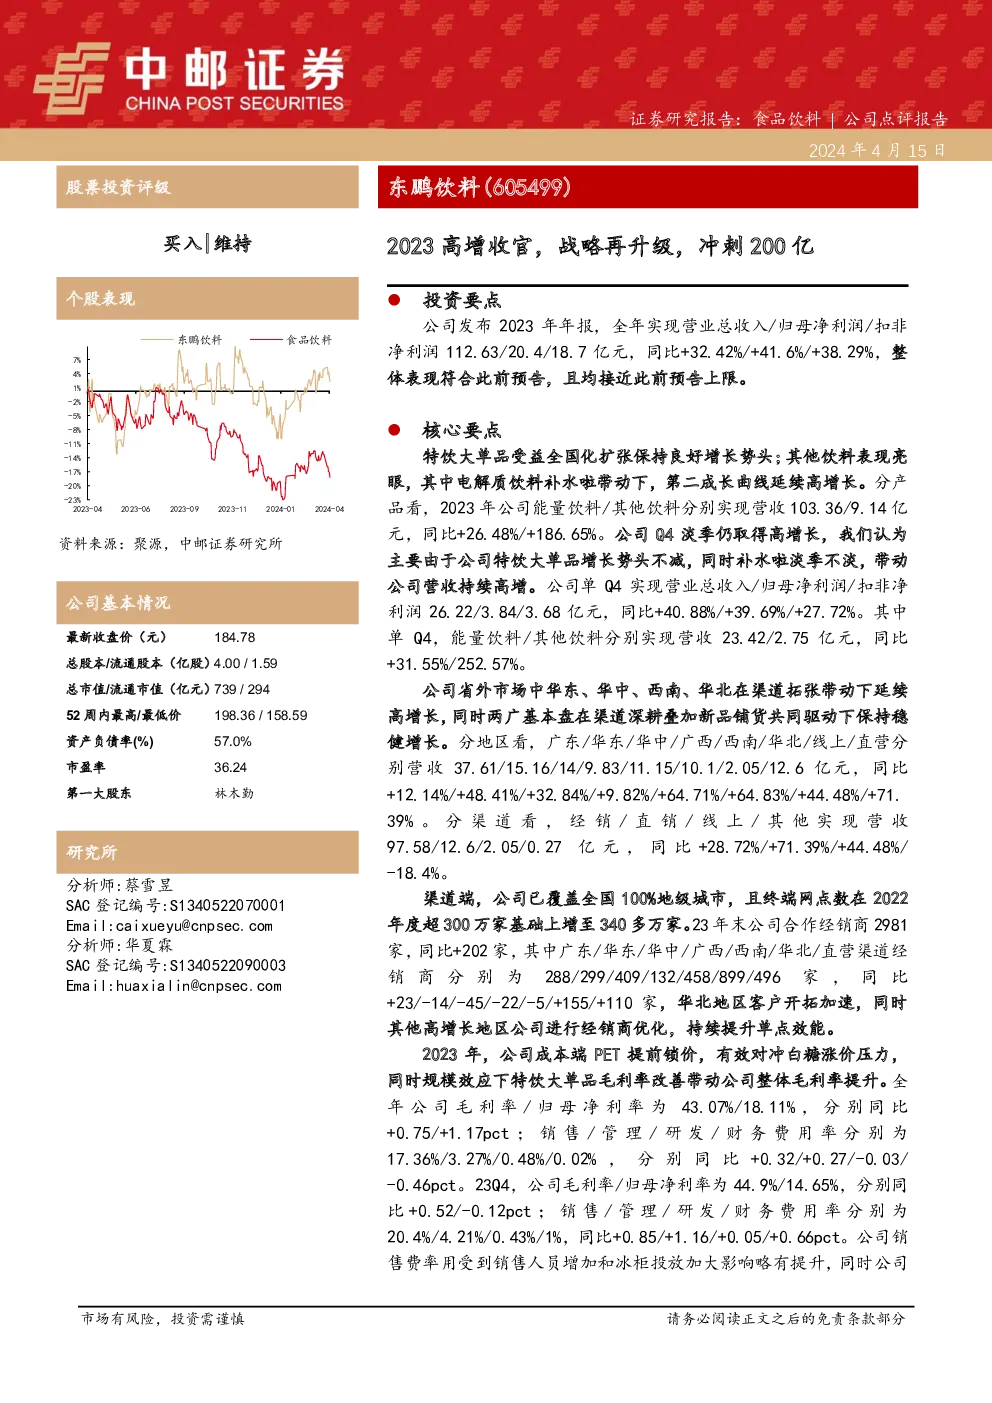
公司2023年业绩回顾与战略升级
业绩概览
- 收入与利润:2023年,公司实现营业总收入112.63亿元,同比增长32.42%;归母净利润20.4亿元,同比增长41.6%;扣非净利润18.7亿元,同比增长38.29%。全年业绩符合预期,并接近预告上限。
产品表现
- 特饮大单品:受益于全国化扩张,特饮大单品保持良好增长势头。
- 电解质饮料:“补水啦”等电解质饮料产品表现出色,推动第二成长曲线持续高增长。
- 分产品:能量饮料和其它饮料分别实现营收103.36亿元和9.14亿元,同比增长26.48%和186.65%。
区域与渠道拓展
- 市场拓展:省外市场如华东、华中、西南、华北等地在渠道扩张下持续高增长。
- 渠道结构:经销、直销、线上和直营渠道均有显著增长,其中经销渠道增长28.72%,直销增长71.39%,线上增长44.48%。
- 终端网络:覆盖全国100%的地级城市,终端网点数量从300万家增长至340多万家。
- 经销商管理:截至2023年末,合作经销商总数2981家,同比增长202家,其中华北地区客户开拓加速。
成本与费用控制
- 成本管理:通过提前锁定PET价格有效应对白糖价格上涨,同时通过规模效应改善特饮大单品毛利率。
- 费用率变化:销售、管理、研发和财务费用率分别有不同幅度的变化,总体费用控制得当。
品牌与营销策略
- 品牌升级:持续打造品牌资产,推出新品并加强品牌宣传。
- 营销活动:通过体育、电竞、街舞等赛事赞助、媒体投放等方式增强品牌影响力。
- 渠道创新:深化全国市场开拓,加强冰柜投放,探索海外及新兴渠道。
战略规划与展望
- 多品类战略:完成多品类布局,各单品各有特色,提升市场竞争力。
- 产能布局:完善全国化产能布局,提升运输效率和订单达成速度。
- 2024年目标:聚焦瓶装特饮、扩大“补水啦”铺设、推出新口味和规格,继续品牌营销投入,冲刺200亿营收目标,成为前五强饮料企业。
投资建议与盈利预测
- 增长预测:预计2024-2026年营收和净利润分别增长26.65%、21.25%、15.77%,对应EPS为6.36、8.03、9.24元,PE为29、23、20倍。
- 评级:维持“买入”评级,看好公司未来发展前景。
风险提示
- 原料成本波动、市场竞争加剧、天气影响、食品安全等风险需关注。
结论
公司2023年业绩表现强劲,得益于全国化扩张、产品多元化和渠道深度挖掘,展现出持续增长的潜力。随着多品类战略的推进和产能布局的完善,公司有望在2024年实现更高增长目标。投资建议基于对公司长期发展的积极预期,但需关注潜在风险因素。