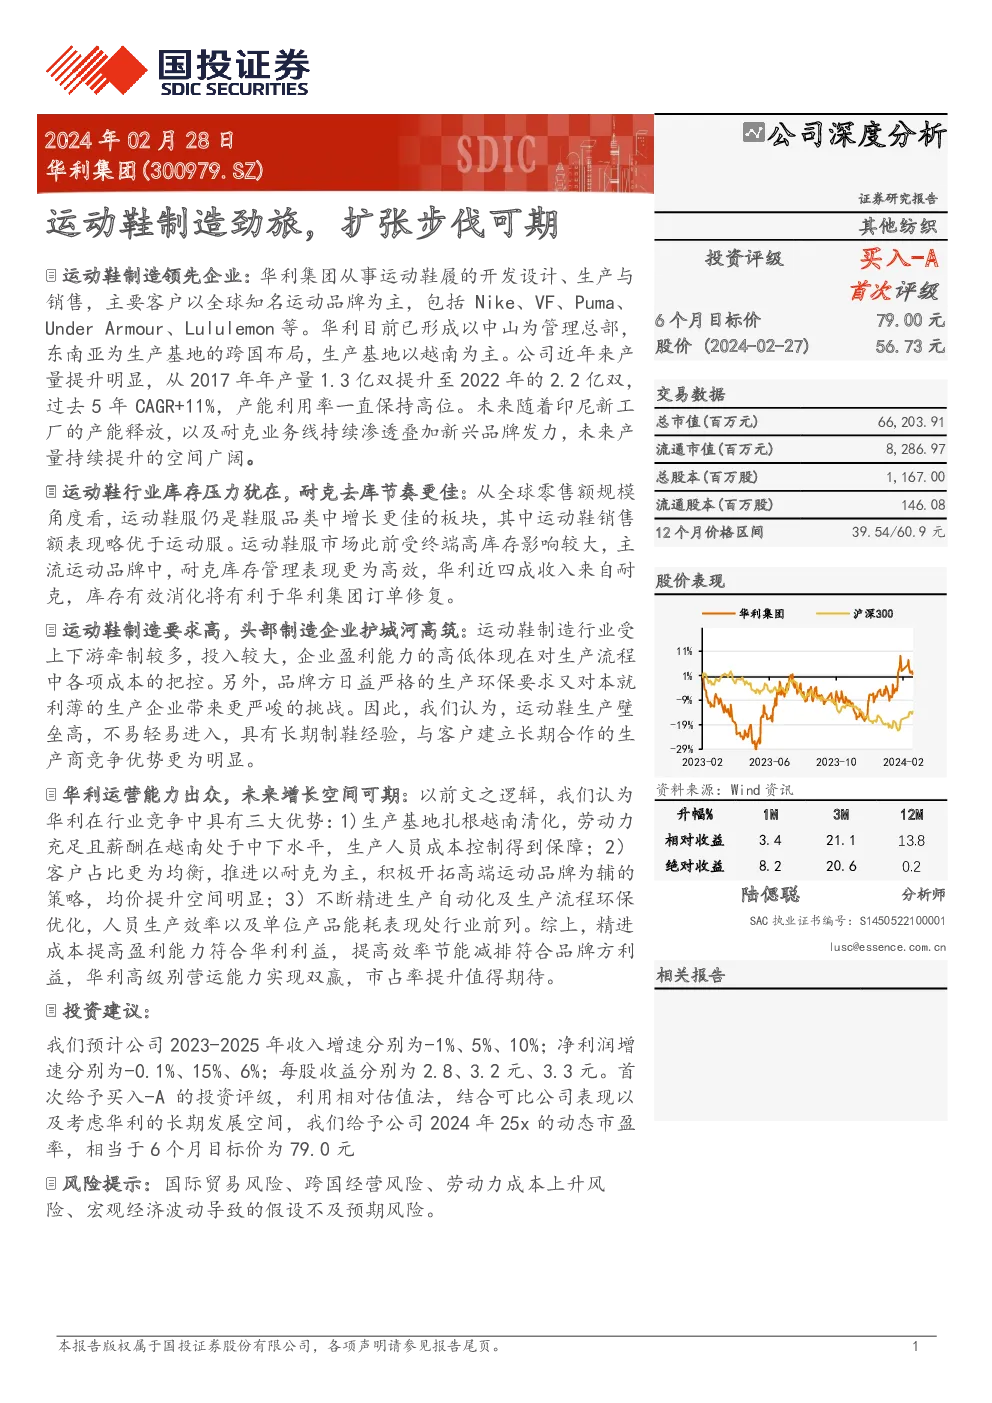
根据所提供的文字内容,对华利集团的深度分析可以总结如下:
公司概述:
- 定位:华利集团是中国领先的运动鞋制造企业,专注于运动鞋履的开发设计、生产和销售。
- 主要客户:主要服务于全球知名运动品牌,如Nike、VF、Puma、Under Armour、Lululemon等。
- 生产基地:在中山设有管理总部,并在东南亚(越南为主)设立生产基地。
行业背景:
- 运动鞋服市场:在全球鞋服市场中,运动鞋服是增长最快的板块,其中运动鞋销售额表现优于运动服。
- 库存压力:虽然运动鞋服市场总体呈增长态势,但全球零售额规模下的库存压力依然存在,耐克等主流运动品牌的库存管理更为高效。
公司优势:
- 成本控制:立足越南清化省,拥有充足的劳动力资源且薪酬较低,有助于控制生产成本。
- 客户结构:深耕耐克供应链的同时,积极拓展与高端运动品牌的合作,优化客户结构,提升产品均价。
- 生产效率与环保:生产自动化程度高,能效表现优异,环保措施完善,符合品牌方的环保要求。
财务与运营:
- 盈利与估值:预计2023-2025年的收入和净利润增长率分别为-1%、5%、10%;采用25倍的市盈率计算,6个月目标价为79.00元。
- 财务状况:盈利水平稳定,营运能力和现金流表现良好。
投资建议:
- 左侧布局:考虑到品牌商去库存节奏的加速将利好华利集团的订单表现,且公司质地优良,建议关注左侧布局机会。
风险提示:
- 国际贸易风险、跨国经营风险、劳动力成本上升风险、宏观经济波动。
预测与分析:
- 收入预测:基于耐克的收入指引和市场份额预估,预测华利集团的收入增长。
- 量价拆分:利用汇率预测均价走势,结合销量预测来细化收入预测。
- 成本与毛利率:通过皮革价格指数预测生产成本,并据此推算毛利率。
- 净利润预测:综合以上因素,得出净利润预测。
估值模型:
- 使用DCF(现金流折现)模型,考虑华利集团的未来现金流,进行估值分析。
结论:
华利集团作为运动鞋制造领域的佼佼者,凭借其独特的成本控制优势、优化的客户结构、高效生产管理和环保意识,展现出强大的竞争力。随着品牌商去库存节奏的加快,以及耐克业务线的持续渗透,华利集团未来有望实现产量和收入的双增长。建议投资者关注其左侧布局机会,并考虑其估值潜力。然而,国际环境、成本波动、宏观经济等因素仍构成潜在风险,需持续关注。