概览
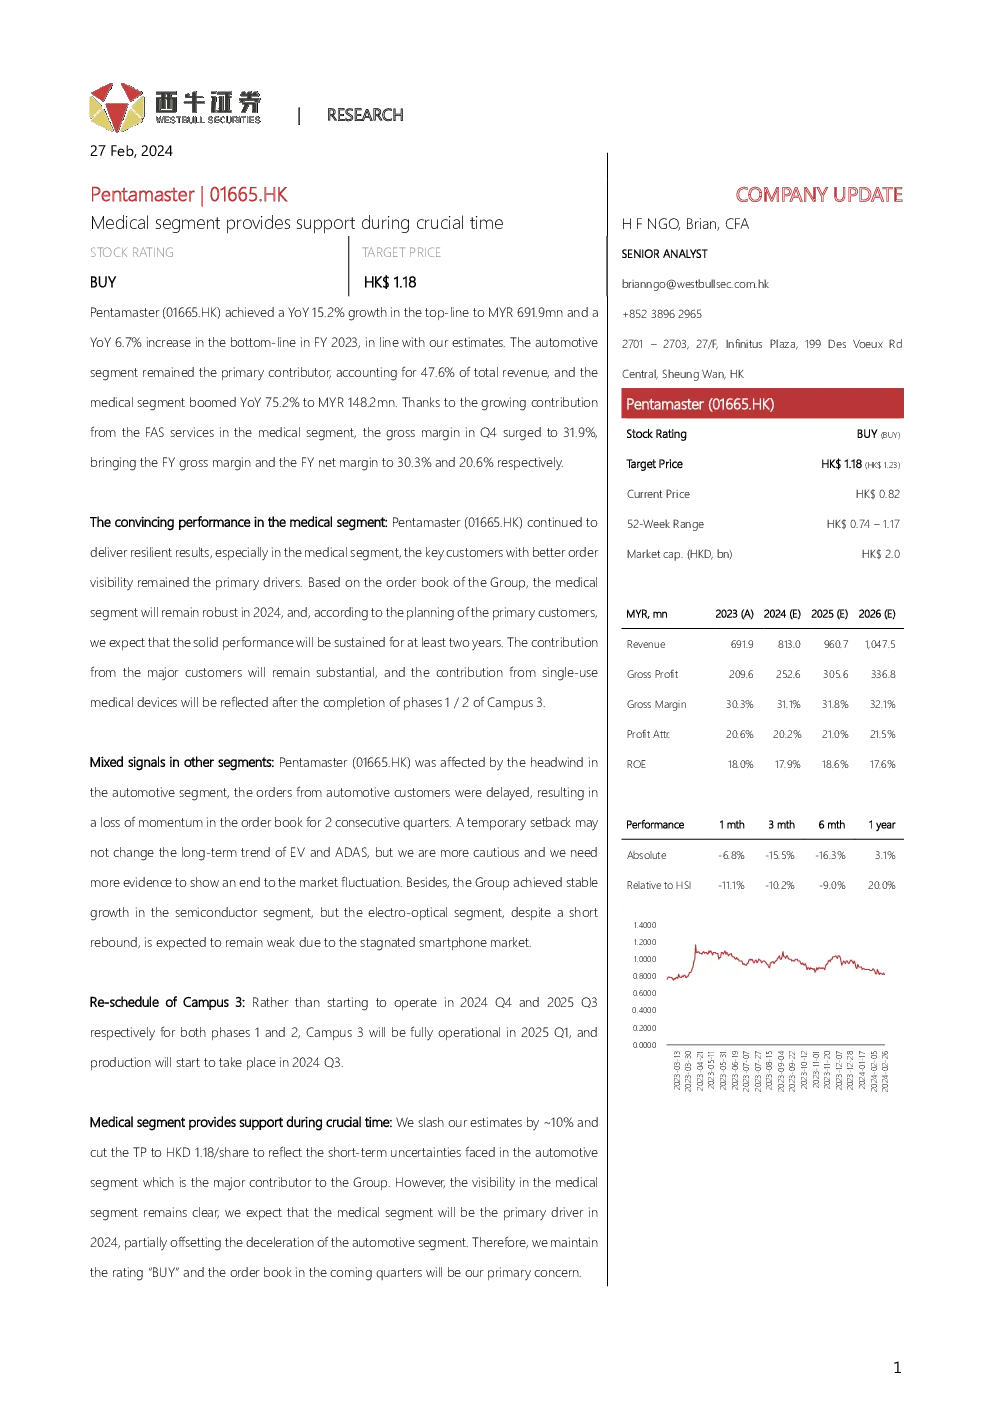
Pentamaster公司在2023财年实现了稳健的增长,营收同比增长15.2%,达69190万MYR,其中汽车部门贡献显著,占总收入的47.6%,医疗部门则实现了75.2%的同比增长。医疗部门的表现尤其引人注目,其在2024年的订单可见性增强,预计将在未来两到三年内保持稳定的业绩。随着主要客户的计划推进以及园区3设施的逐步投入,医疗部门的贡献将进一步提升。
然而,公司也面临一些挑战。汽车部门受到订单延迟影响,导致订单簿连续两个季度下降,短期内影响了整体表现。尽管如此,长期来看,电动汽车(EV)和先进驾驶辅助系统(ADAS)的趋势并未改变。同时,公司在半导体领域的增长稳定,但在电光领域,由于智能手机市场的停滞,预计仍将面临疲软。
主要亮点
- 医疗部门:订单可见性高,预计在2024年保持强劲表现,主要受惠于与大型客户的稳定合作和园区3设施的逐步投入使用。
- 汽车部门逆风:短期内受到订单延迟的冲击,但长期趋势仍看涨,尤其是EV和ADAS领域。
- 半导体领域:实现稳定增长,但电光领域因智能手机市场的疲软而表现不佳。
未来展望与策略调整
- 校园3重新安排:原定于2024年末和2025年初开始运营,现调整为2025年第一季度全面运营,并在2024年第三季度开始生产。
- 财务预测与评级:基于对汽车部门短期不确定性的考虑,股票评级调整至“买入”,目标价设定为1.18港元。预计医疗部门将成为2024年的主要驱动力,有助于抵消汽车部门的减速。
风险因素
- 市场波动:电动汽车需求减少的风险,特别是如果市场需求未能达到预期。
- 订单损失:主要客户订单的潜在减少,可能影响医疗部门的表现。
- 竞争压力:激烈的研发人员竞争可能影响公司的创新能力和成本控制。
- 需求低于预期:智能手机和消费电子产品的市场需求低于预期,可能影响电光领域的表现。
结论
Pentamaster公司展现了在医疗和汽车领域的持续增长潜力,尤其是在医疗部门的强劲表现。尽管面临汽车部门的短期挑战和市场波动的风险,公司通过调整策略和关注长期趋势,有望克服这些障碍。未来的关键关注点在于订单执行情况、市场动态变化以及新设施的运营效果。