檳傑科達(01665.HK)研究报告摘要
核心要点:
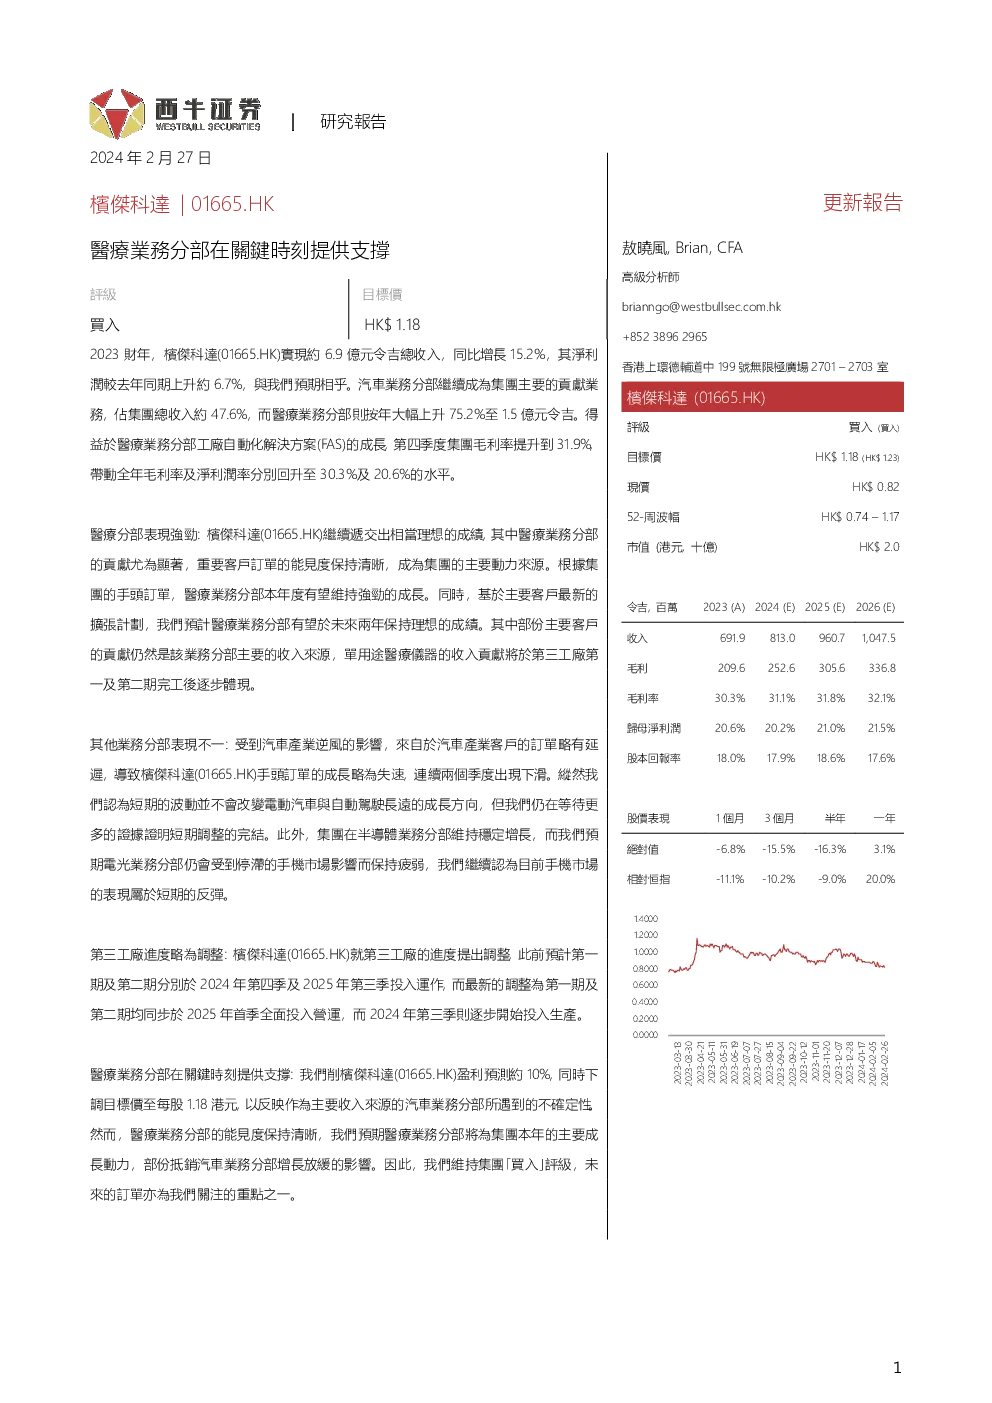
- 业务表现:2023财年,檳傑科達实现约6.9亿令吉总收入,同比增长15.2%,净利润增长约6.7%。汽车业务贡献47.6%的总收入,医疗业务则增长75.2%,成为新的增长点。
- 毛利率与净利率:得益于医疗业务分部工厂自动化解决方案(FAS)的增长,第四季度集团毛利率提升至31.9%,全年毛利率和净利率分别达到30.3%和20.6%。
- 医疗业务亮点:医疗业务分部保持强劲增长势头,主要客户订单能见度清晰,预计未来两年内保持良好业绩。部分主要客户贡献显著,单用途医疗仪器收入将在第三工厂第一及第二期完工后逐步显现。
- 其他业务动态:汽车业务分部受汽车行业逆风影响,订单略有延迟,导致整体订单成长放缓。半导体业务稳定增长,而电光业务受手机市场停滞影响,保持疲软状态。
- 第三工厂调整:原计划第三工厂的第一期和第二期分别于2024年第四季及2025年第三季投入运营,现调整为全部同步于2025年首季开始运营,2024年第三季开始生产。
- 市场评级与目标价:下调盈利预测约10%,目标价从1.23港元调整至1.18港元,维持“买入”评级,强调医疗业务分部为集团主要成长动力,有助于抵消汽车业务分部增长放缓的影响。
财务概览:
- 收入:2023财年收入为69.19亿令吉,预计2024、2025和2026财年分别增长至81.3亿、96.1亿和104.8亿令吉。
- 毛利润与利润率:毛利率从30.3%提高至32.1%,净利率从20.6%增长至21.5%。
- 资产负债表:资产总额预计从2023年的1159亿令吉增长至2026年的1758亿令吉。
- 现金流量:经营活动现金流预计从2023年的216.8亿令吉增加至2026年的175.1亿令吉。
- 财务比率:股本回报率从18.0%提升至17.6%,资产回报率从13.2%增至13.7%。
风险因素:
- 市场对香港小型企业的估值较低。
- 电动汽车需求可能下滑。
- 可能失去重要医疗产业客户订单。
- 研发人员竞争加剧。
- 手机与消费电子产品的市场需求低于预期。
投资建议:报告维持“买入”评级,重点关注医疗业务分部的表现,以抵消汽车业务分部增长放缓的影响。