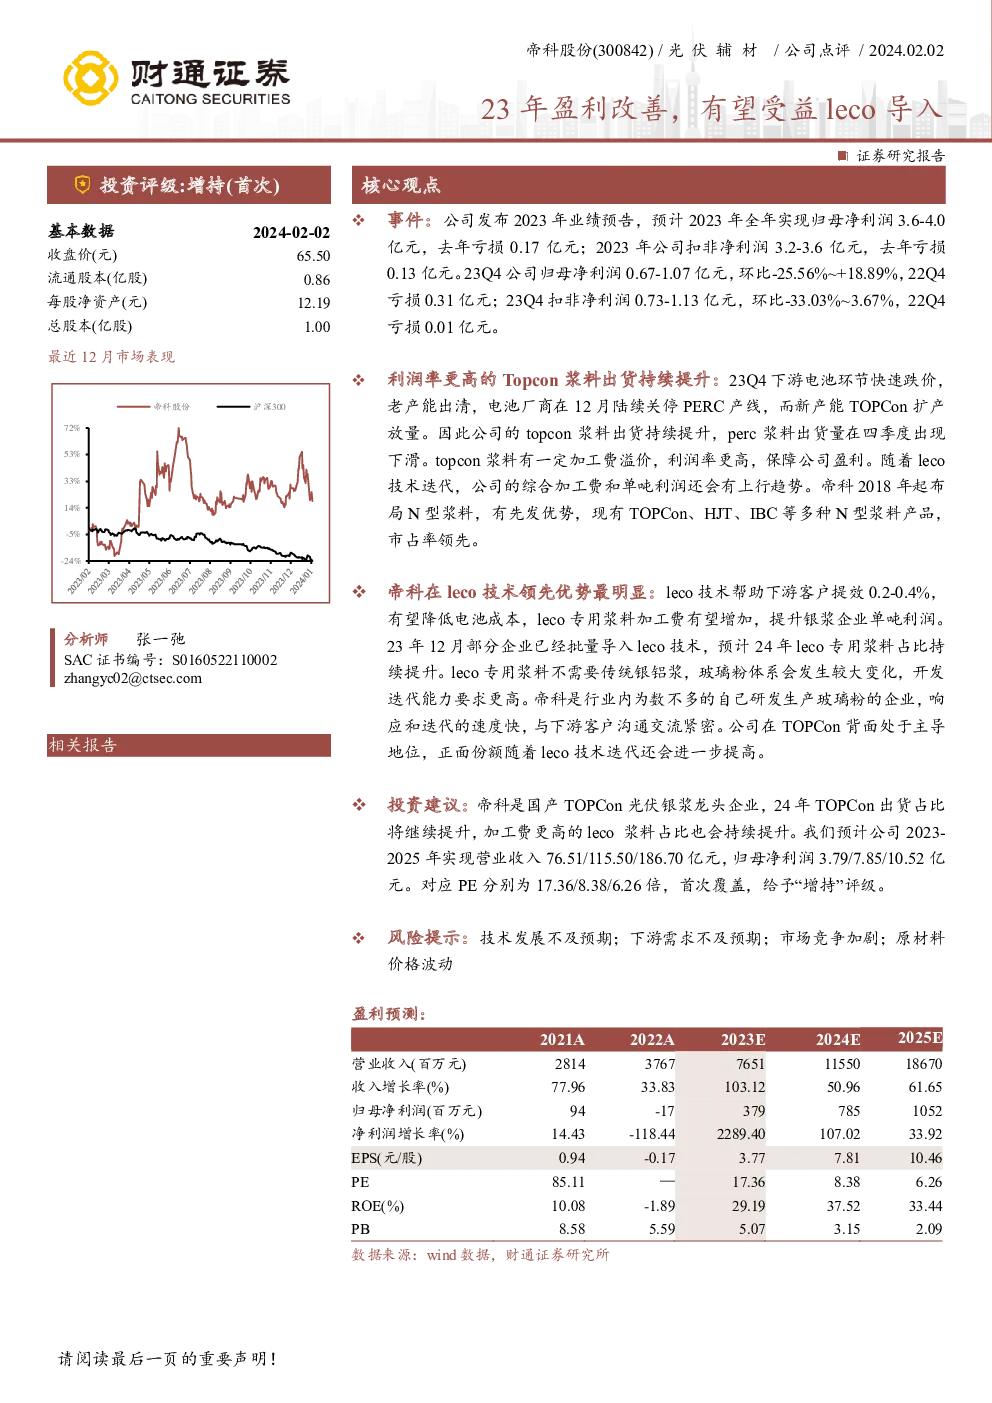
帝科公司2023年度业绩及未来展望
业绩概述
- 2023年全年:帝科公司预计实现归母净利润3.6-4.0亿元,较上年的亏损0.17亿元实现扭亏为盈;扣非净利润为3.2-3.6亿元,同样实现盈利。
- 第四季度表现:第四季度,公司归母净利润为0.67-1.07亿元,相比第三季度(亏损0.31亿元)变动幅度为-25.56%至+18.89%;扣非净利润为0.73-1.13亿元,相比第三季度(亏损0.01亿元)变动幅度为-33.03%至3.67%。
主要业务亮点
- Topcon浆料出货增长:随着第四季度电池环节的快速降价和老产能的出清,电池厂商开始关停PERC产线并加速Topcon产能的扩张。这导致公司Topcon浆料出货量持续提升,同时由于Topcon浆料具有一定的加工费溢价,其利润率高于传统的perc浆料,保障了公司的盈利能力。
- Leco技术优势:帝科公司在Leco(低银含量)技术上拥有显著优势,能够帮助下游客户提升效能,降低电池成本。随着Leco技术的推广,Leco专用浆料的加工费用有望增加,进一步提升银浆企业的单吨利润。据预测,Leco专用浆料的占比将在2024年持续提升。
- 市场领先地位:帝科自2018年起布局N型浆料领域,拥有先发优势,并已开发出包括Topcon、HJT、IBC在内的多种N型浆料产品,市占率领先。
未来发展策略与建议
- 产品升级与市场扩展:凭借Leco技术的领先优势和对N型浆料市场的深度布局,帝科有望进一步提升其在TopCon领域的市场份额,并随着leco技术的迭代,综合加工费和单吨利润仍有上行空间。
- 财务预测:预计公司2023-2025年的营业收入将分别达到76.51亿元、115.50亿元和186.70亿元,归母净利润分别为3.79亿元、7.85亿元和10.52亿元,对应PE分别为17.36倍、8.38倍和6.26倍。
- 投资建议:鉴于帝科公司在国产TopCon光伏银浆领域的龙头地位以及未来增长潜力,首次覆盖该股并给予“增持”评级。
风险提示
- 技术发展风险:技术进步可能未达预期,影响公司产品的竞争力。
- 市场需求风险:下游光伏市场需求若不及预期,可能影响公司业绩。
- 市场竞争加剧:行业竞争加剧可能导致市场份额下降。
- 原材料价格波动:原材料价格的不确定性可能影响生产成本和盈利能力。