公司业绩与扩张亮点
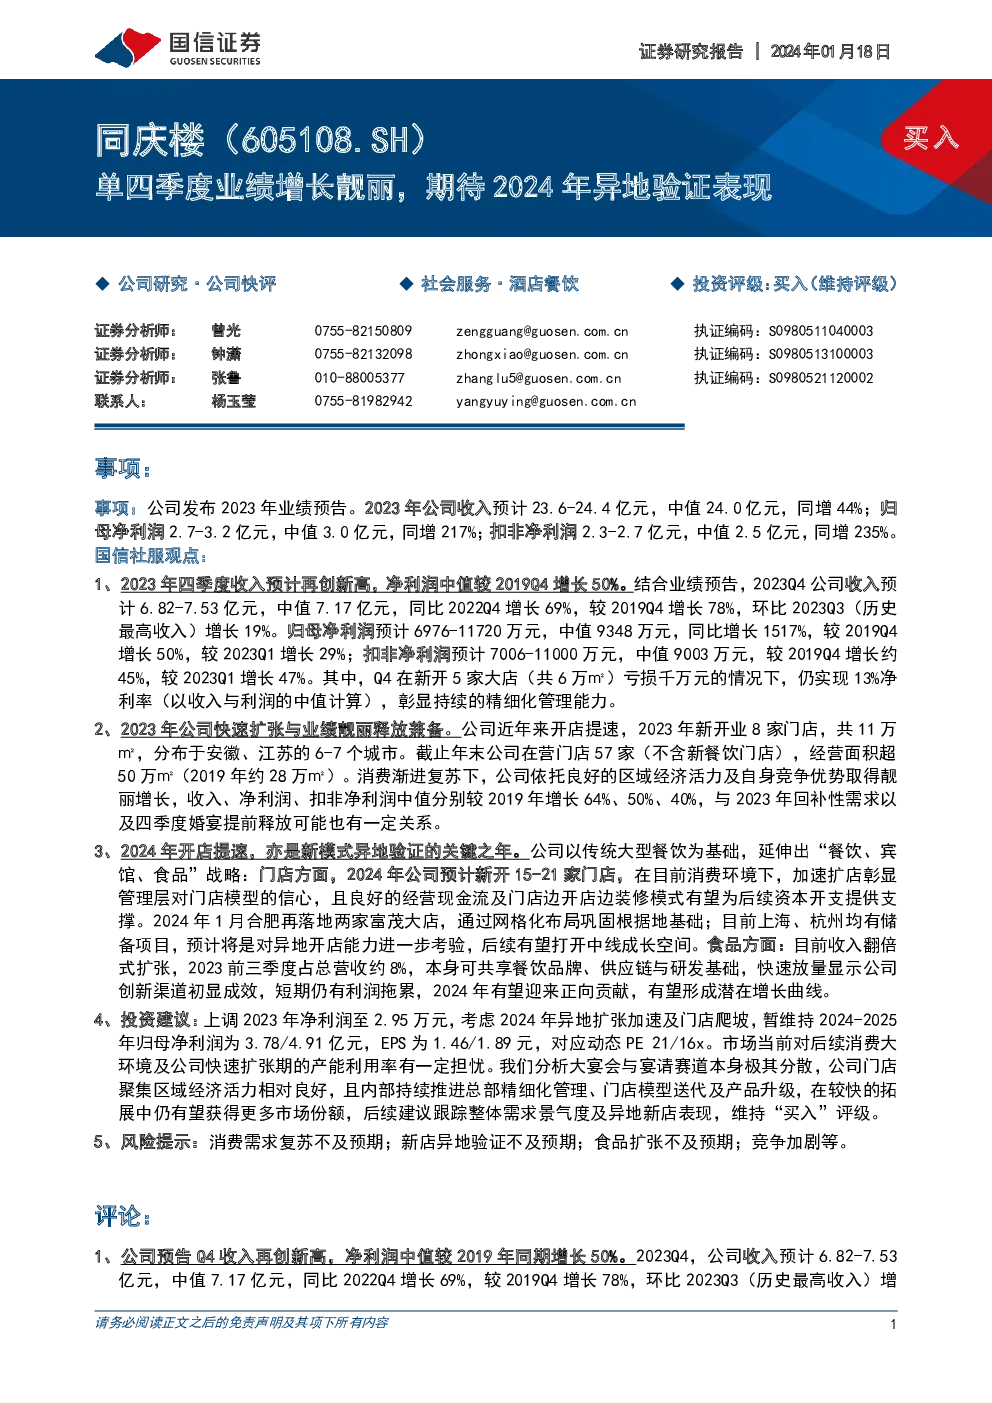
2023年度业绩概览:
- 收入:预计2023年收入区间为23.6亿至24.4亿元,中值为24亿元,同比增长44%,较2019年增长64%。
- 净利润:预计归母净利润区间为2.7亿至3.2亿元,中值为3.0亿元,同比增长217%,较2019年增长50%。
- 扣非净利润:预计区间为2.3亿至2.7亿元,中值为2.5亿元,同比增长235%,较2019年增长40%。
Q4业绩亮点:
- 收入:预计2023年第四季度收入区间为6.82亿至7.53亿元,中值为7.17亿元,同比增长69%,较2019年同期增长78%,较第三季度增长19%。
- 净利润:预计归母净利润区间为6976万至1.172亿元,中值为9348万元,同比增长1517%,较2019年同期增长50%,较2023年第一季度增长29%。
- 扣非净利润:预计区间为7006万至1.1亿元,中值为9003万元,较2019年同期增长约45%,较2023年第一季度增长47%。
快速扩张与业绩释放:
- 门店数量:2023年新开业8家门店,总面积达11万平方米,分布在安徽、江苏6-7个城市。
- 经营规模:截至年末,运营中的门店总数达到57家,经营面积超过50万平方米(2019年约为28万平方米)。
2024年展望:
- 扩张计划:预计2024年新开15至21家门店,继续强化安徽、江苏重点城市布局,并扩展至上海、杭州等长三角地区。
- 新模式验证:重点关注“餐饮+宾馆+食品”的新业务模式在异地市场的验证效果,特别是“富茂模式”的实施,这将是公司中长期成长的关键。
- 食品业务:食品业务收入呈翻倍增长趋势,2023年前三季占总营收约8%,未来有望形成利润贡献点。
投资建议:
- 上调预测:将2023年净利润预测上调至2.95亿元,预计2024-2025年归母净利润分别为3.78亿和4.91亿元,对应每股收益(EPS)分别为1.46元和1.89元,动态市盈率分别为21倍和16倍。
- 风险提示:市场对消费复苏、产能利用率、异地扩张速度和竞争加剧有所顾虑。
- 评级维持:“买入”,建议关注整体需求恢复情况和异地门店表现。
结论:
公司2023年业绩显著增长,实现了快速扩张的同时保持了强劲的盈利能力。特别是在2023年第四季度,即便在新开5家大店的情况下仍实现高利润,凸显了其精细化管理和产品优势。2024年,公司将继续加快扩张步伐,特别是“富茂模式”的异地验证,以及食品业务的深化,有望推动公司中线成长。鉴于上述积极因素,投资建议维持“买入”。