猜你想问
这份研报主要分析了铁矿石的哪些内容?
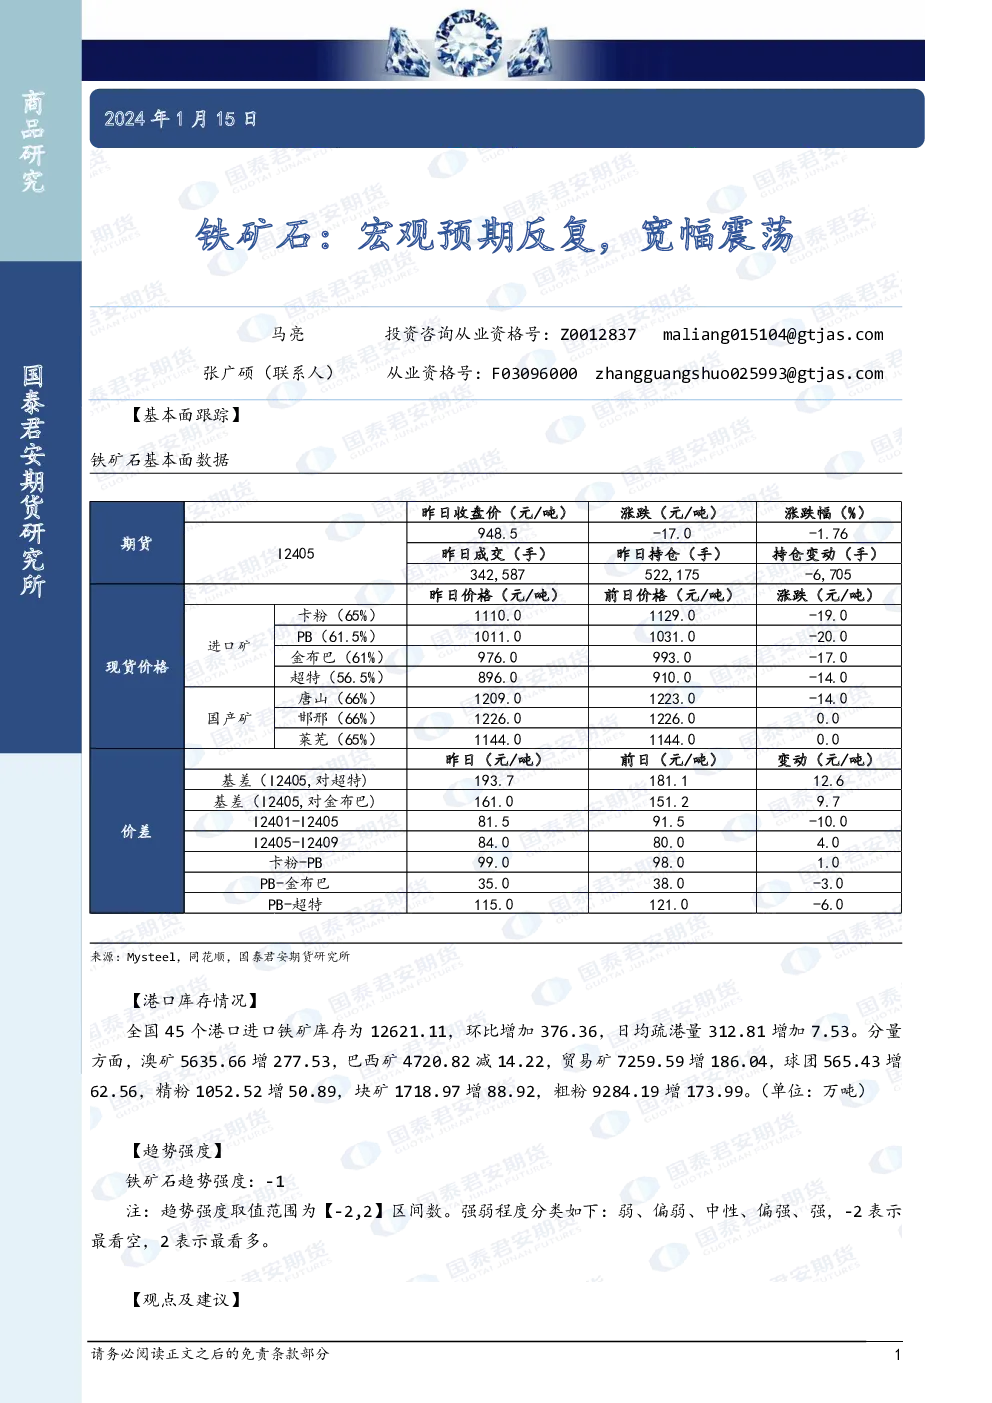
这份研报主要分析了铁矿石的基本面跟踪数据,包括全国45个港口进口铁矿石库存、日均疏港量等关键指标,并详细拆解了澳矿、巴西矿等不同类型矿库存量的环比变化情况。同时,报告评估了铁矿石的趋势强度,指出当前处于偏弱区间,并基于铁水产量、港口库存及下游补库需求等因素,提出了短期宽幅震荡的市场观点。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注产业链中下游买家的补库动态。当前钢厂利润恶化导致现金流压力增大,抑制了原料补库意愿。黑色系商品价格回调后,市场需密切跟踪成材价格走势及下游买家情绪变化。报告建议短期以宽幅震荡对待,但长期趋势仍受宏观经济预期、供需关系及国际市场等多重因素影响,需持续关注。
研报重点分析了铁矿石的哪些方面?
研报重点分析了铁矿石的基本面数据与市场趋势强度。在基本面方面,详细追踪了港口库存、疏港量及各类型矿库存量的变化,揭示了库存持续累库的现状。趋势强度分析显示当前处于偏弱区间。报告核心观点在于,虽然铁水产量触底回升,但下游补库需求受钢厂利润及现金流压力影响,市场短期内呈现宽幅震荡格局。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状表现为库存持续累库与下游补库意愿不足的矛盾。全国45个港口铁矿石库存环比显著增加,日均疏港量虽有所上升但未能有效消化库存增长。钢厂利润恶化导致现金流紧张,抑制了原料采购,市场主要关注下游补库需求的变化。报告指出,黑色系商品价格回调后,节前深跌空间有限,但整体市场仍处于偏弱状态,需关注产业链动态。
这份研报有哪些风险提示?
这份研报提示的风险点主要在于宏观经济预期反复可能对铁矿石市场造成的不确定性。当前市场受宏观环境波动影响较大,下游买家对成材价格犹豫不决,导致原料补库行为谨慎。此外,港口库存持续累库也增加了市场下行压力。报告建议短期以宽幅震荡对待,但需警惕产业链中任何突发因素可能引发的剧烈波动,尤其是钢厂利润恢复不及预期或下游需求持续疲软的情况。
你可能感兴趣
铁矿石:宏观预期反复,宽幅震荡
国泰君安证券2024-06-14
铁矿石:宏观预期反复,宽幅震荡
国泰君安期货2024-11-10
铁矿石:宏观预期反复,宽幅震荡
国泰君安期货2024-01-17
铁矿石:宏观预期反复,宽幅震荡
国泰君安期货2024-01-16
铁矿石:宏观预期反复,宽幅震荡
国泰君安期货2024-06-13
铁矿石:宏观预期有所反复,宽幅震荡
国泰君安期货2024-01-12
铁矿石:宏观预期反复,宽幅震荡
国泰君安期货2025-09-01
铁矿石:宏观预期反复,宽幅震荡
国泰君安期货2025-08-29
铁矿石:板块预期反复,宽幅震荡
国泰君安期货2025-06-05
铁矿石:预期反复,宽幅震荡
国泰君安证券2024-07-11