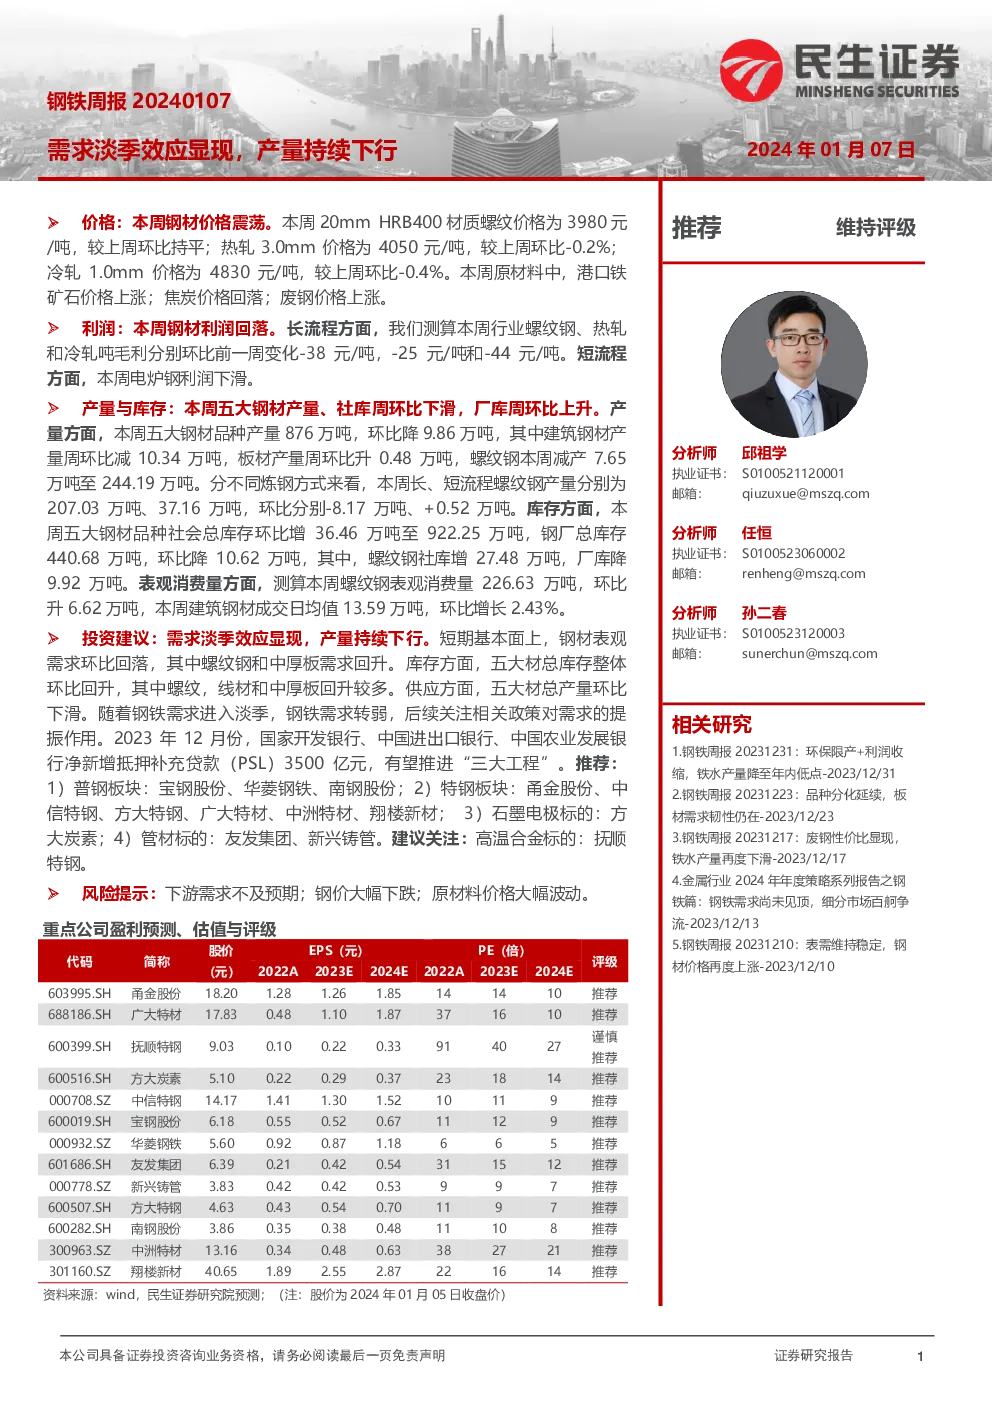
钢材市场分析概要
市场价格走势
- 本周钢材价格震荡:螺纹钢、热轧、冷轧等钢材价格总体保持稳定或略有波动。
- 螺纹钢:3980元/吨,环比持平。
- 热轧:4060元/吨,环比-10元/吨。
- 冷轧:4830元/吨,环比-20元/吨。
利润变动
- 钢材利润回落:长流程螺纹钢、热轧和冷轧吨毛利分别环比前一周变化-38元/吨、-25元/吨和-44元/吨。
- 短流程电炉钢利润下滑。
产量与库存动态
- 产量:五大钢材品种产量876万吨,环比降9.86万吨,其中建筑钢材产量周环比减10.34万吨。
- 库存:五大钢材品种社会总库存环比增36.46万吨至922.25万吨,钢厂总库存440.68万吨,环比降10.62万吨。
- 库存与产量:螺纹钢社库增27.48万吨,厂库降9.92万吨。
投资建议
- 需求淡季效应显现,产量持续下行。
- 关注政策:2023年12月份,国家开发银行等机构净新增抵押补充贷款(PSL)3500亿元,有望推进“三大工程”。
- 推荐:普钢板块(宝钢股份、华菱钢铁、南钢股份)、特钢板块(甬金股份、中信特钢、方大特钢等)、石墨电极标的(方大炭素)、管材标的(友发集团、新兴铸管),特别关注高温合金标的(抚顺特钢)。
风险提示
- 下游需求:房地产投资下滑可能影响钢材需求。
- 钢价下跌:政策调整可能导致钢材供应增加,影响市场平衡。
- 原材料价格波动:铁矿石价格非理性上涨会侵蚀钢企利润。
主要数据与事件
- 产量与库存:12月下旬重点钢企粗钢日产166.61万吨,产量、库存均有所变动。
- 包钢集团:镀锌钢板产量创新高,产量从数百吨提升至月产3万吨以上。
- 钢材出口:中钢协预计2023年钢材出口量超过9000万吨。
- 中钢协PMI:2023年12月钢铁行业PMI为46.0%,环比下降2.2个百分点。
- 鄂城钢铁:成功试制635MPa级螺纹钢,提升产品强度等级。
- 国内与国际钢材市场:国内价格震荡,国际市场价格亦有波动。
- 原材料与海运市场:国产矿、进口矿、废钢价格有涨有跌。
- 焦炭市场:焦炭价格下跌,主焦煤价格变动。
- 钢厂生产情况:高炉开工率、炼铁产能利用率、钢厂盈利水平均有变化。
- 库存情况:社会总库存和钢厂总库存变动。
- 利润情况:基于假设的利润计算。
结论
当前钢材市场呈现价格震荡、产量与库存调整的态势,同时面临下游需求淡季、利润下滑等挑战。政策因素、原材料价格波动以及国际市场的复杂性增加了市场不确定性。投资者应关注政策动向、供需关系、成本变动等因素,以做出合理决策。