根据提供的研报内容,可以总结如下:
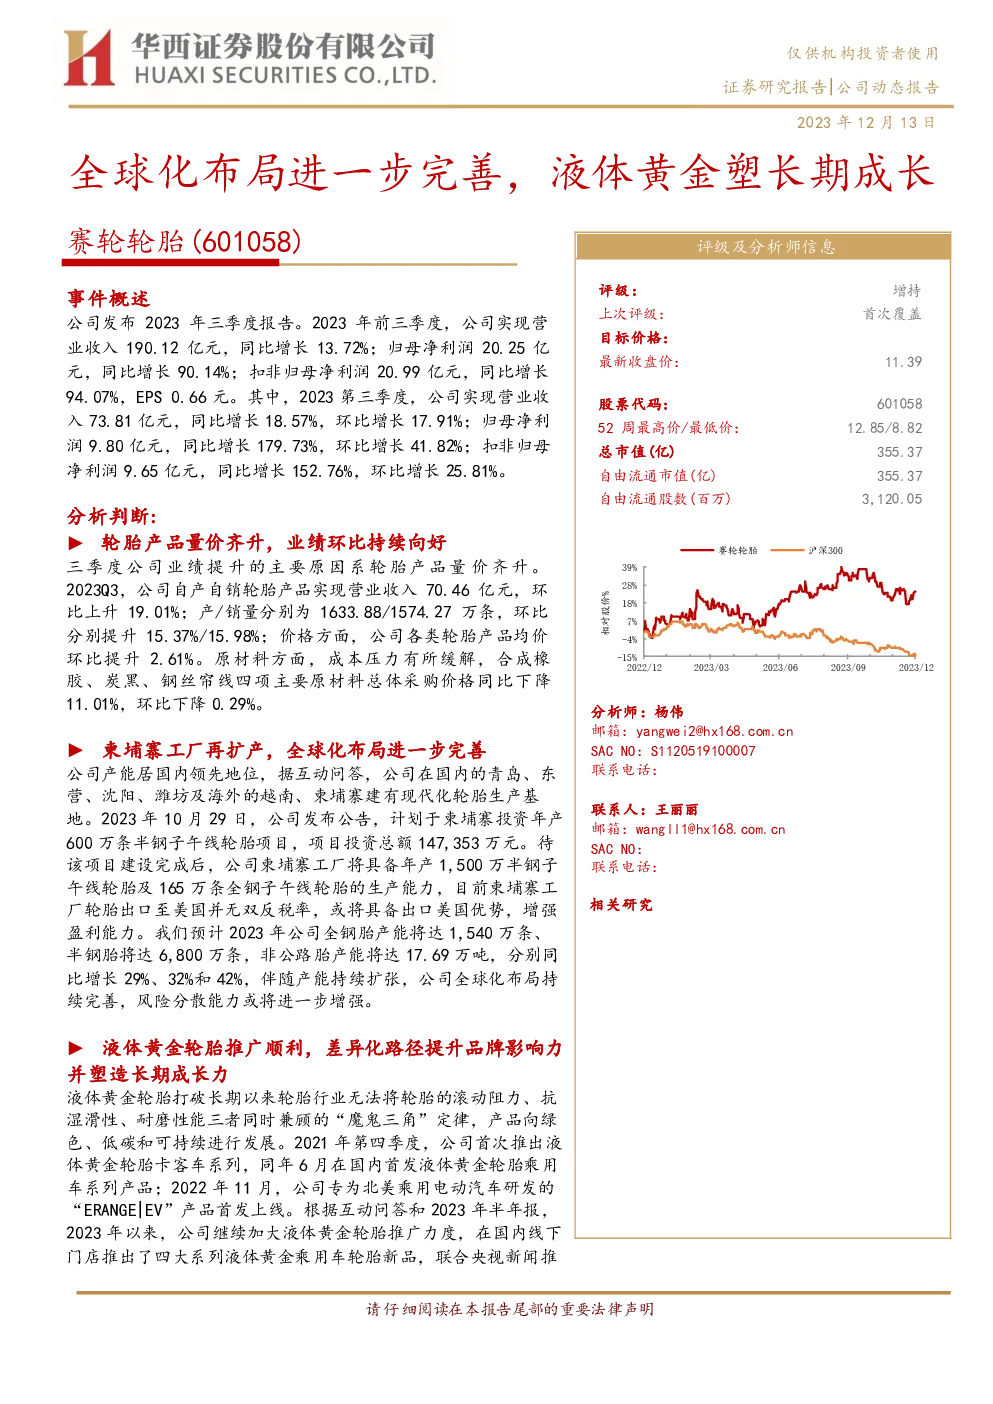
一、公司概况与业务布局
- 业务范围:赛轮轮胎作为国内轮胎制造龙头,产品线包括全钢胎、半钢胎和非公路轮胎,实现了多品类轮胎产品的全面覆盖。
- 全球化布局:公司在青岛、东营、沈阳、潍坊、越南以及柬埔寨均有现代化轮胎生产基地,通过国内外生产基地的建设,实现产能的全球布局。
二、业绩表现与增长动力
- 业绩增长:2023年前三季度,公司营业收入达到190.12亿元,同比增长13.72%;归母净利润20.25亿元,同比增长90.14%;扣非归母净利润20.99亿元,同比增长94.07%。
- 季度表现:2023第三季度,公司业绩表现尤为亮眼,营业收入73.81亿元,同比增长18.57%;归母净利润9.80亿元,同比增长179.73%;扣非归母净利润9.65亿元,同比增长152.76%。
- 增长动力:轮胎产品量价齐升是公司业绩增长的主要驱动力。轮胎产量和销量的增加,以及产品平均价格的提升共同推动了业绩的增长。
三、产能扩张与战略布局
- 产能规划:预计2023年公司全钢胎产能将达到1540万条,半钢胎产能6800万条,非公路胎产能17.69万吨,分别较上一年度增长29%、32%和42%。
- 新增产能:公司计划在柬埔寨投资年产600万条半钢子午线轮胎项目,建成后,柬埔寨工厂的产能将得到显著提升,进一步完善公司的全球化布局。
四、产品创新与市场定位
- 液体黄金轮胎:作为公司的创新产品,液体黄金轮胎在多个市场成功推广,特别是在北美市场针对电动汽车设计的“ERANGE|EV”产品,强化了品牌的市场影响力和长期成长潜力。
五、投资建议与风险考量
- 投资建议:鉴于公司在国内轮胎行业的领先地位、产品创新能力以及全球化布局的持续优化,首次覆盖给予“增持”评级。
- 风险提示:提请注意原材料价格波动、产能建设风险、国际贸易风险及市场需求变化等可能影响公司经营的不确定性因素。
综上所述,赛轮轮胎凭借其多元化的轮胎产品线、高效的产能布局和创新的产品策略,在轮胎制造业中展现出强劲的增长势头和良好的市场前景。