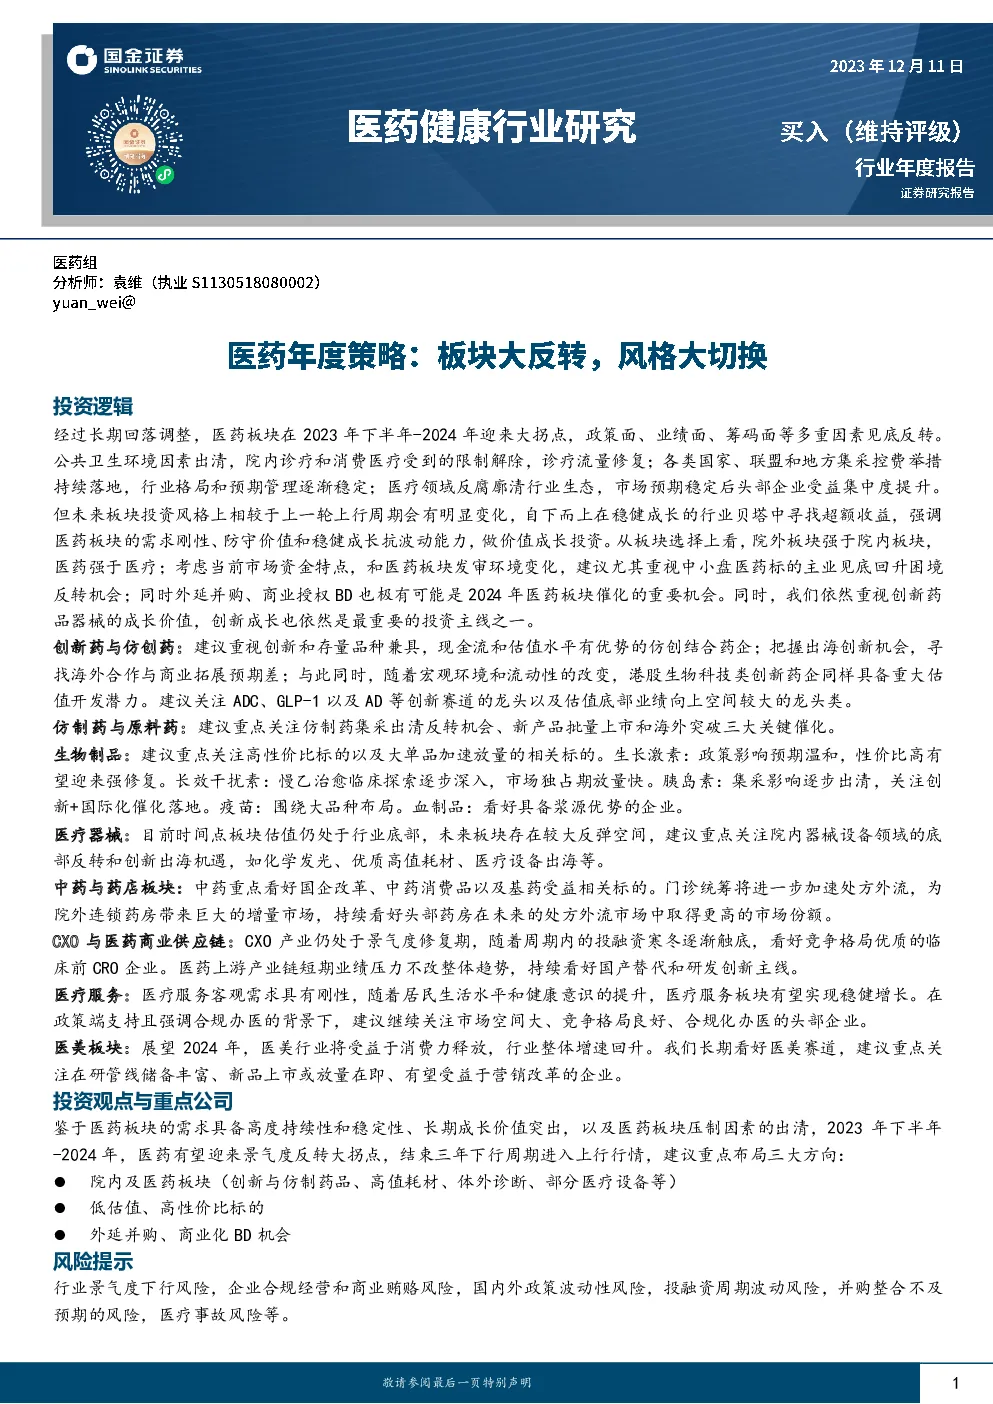
2024年医药板块展望:行情迎来大拐点,风格大切换
公共卫生环境与诊疗消费
- 公共卫生环境因素:公共卫生环境的改善使得院内诊疗和消费医疗的限制解除,诊疗流量得到修复。
- 医疗需求释放:随着公共卫生环境的优化,医疗需求得到释放,院内诊疗和消费医疗活动显著增加。
政策与行业趋势
- 集采控费:国家、联盟和地方的集采控费措施持续实施,行业格局和预期管理逐渐稳定。
- 反腐成效:医疗领域的反腐行动进一步净化了行业生态,稳定市场预期,利好头部企业集中度提升。
板块投资风格转变
- 风格切换:医药板块的投资风格从追求高增长转向寻求稳健成长和价值投资,自下而上寻找在稳健成长的行业贝塔中获得超额收益的机会。
- 板块选择:院外板块和医药板块相比院内板块更为乐观,尤其是中小盘医药标的,因其主业见底回升和困境反转机会值得关注。
细分领域投资建议
- 创新药与仿创药:重视具有创新和存量品种的结合,现金流与估值水平具优势的仿创药企,关注出海创新机会和港股生物科技类创新药企。
- 仿制药与原料药:关注药品上市进程加快、集采出清的反转机会,以及仿制药和原料药的低估值标的。
- 生物制品:聚焦高性价比和大单品加速放量的标的,尤其是生长激素、长效干扰素和胰岛素等细分领域。
- 医疗器械:看好板块政策情绪回升,重点关注院内器械设备的底部反转和创新出海机遇。
- 中药与药店:中药板块看好国企改革、中药消费品和基药受益,药店板块受益于门诊统筹带来的处方外流和行业集中度提升。
- CXO与医药商业供应链:CXO企业关注确定性和困境反转,医药供应链强调国产替代和研发创新。
- 医疗服务:医疗服务板块受益于客观需求的刚性,持续关注合规化运营的头部企业。
- 医美:预计行业将在消费力释放的背景下实现高增速,重点关注产品研发和营销改革的龙头公司。
投资逻辑总结
- 需求持续性:医药需求高度持续性和稳定性,长期成长价值突出。
- 压制因素出清:公共卫生环境改善、政策稳定和反腐行动促进了医药板块的复苏。
- 投资方向:重点关注院内及医药板块、低估值标的、外延并购和商业化BD机会。
- 风险提示:包括行业景气度、合规经营、政策波动、投融资周期和并购整合风险。
结论
2024年,医药板块将迎来大拐点,从三年的下行周期步入上行行情。投资策略应聚焦于需求刚性、价值投资和稳健成长,特别是在院内和院外板块、生物制品、医疗器械、中药与药店等领域寻找机会。同时,关注低估值反转、出海创新和港股Biotech的机会,警惕行业和政策风险。