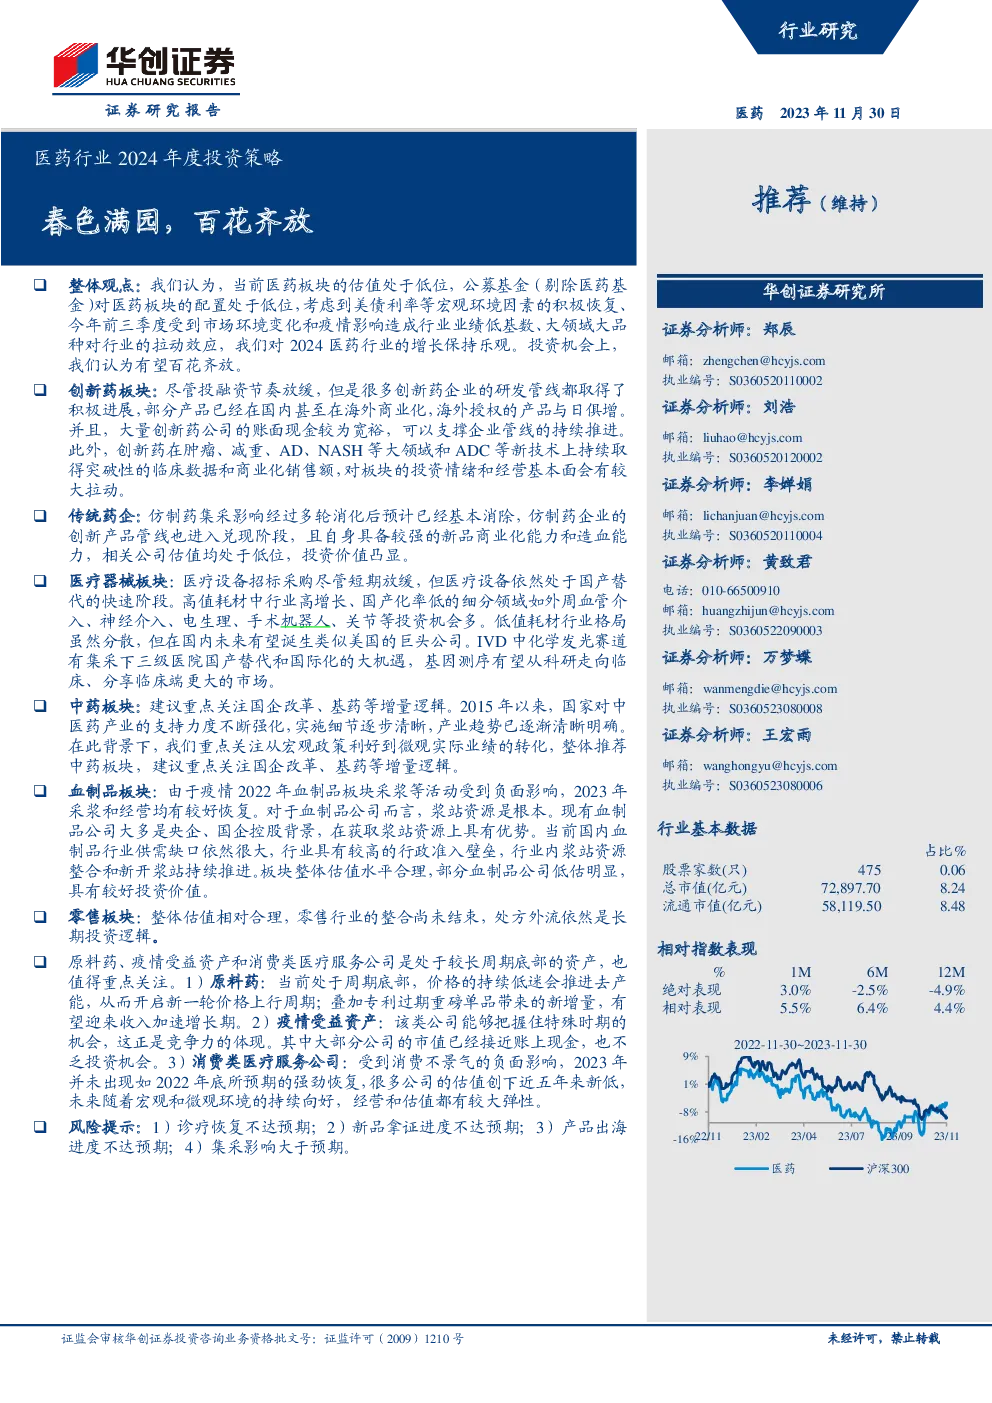
医药行业2024年度投资策略:春色满园,百花齐放
行业概览与回顾
- 近20年医药行业发展:医药行业经历了从高速发展到变革蓄力,再到适应监管与自适应的三个阶段。近20年的发展中,行业经历了用药结构不合理、药品审批乱象等问题,但也迎来了医保扩容、基药红利和财政补助的推动。
- 行业行情演变:2003-2013年为业绩驱动期,2013-2018年为预期驱动期,2018年后为业绩和预期双重驱动期。医药行业呈现出业绩与预期的双重影响,行业分化显著。
未来展望
- 行业利空因素消化:降价和反腐的负面影响已基本消化,研发与国际化成为应对策略的关键。
- 大品种催化:大品种的出现和放量能够带动相关产业链的升级与投资机会,如糖尿病领域、减重、阿尔茨海默症(AD)、非酒精性脂肪肝炎(NASH)和ADC技术等。
- 中国医药需求加速:老龄化加剧、居民购买力增强以及商业保险发展推动了医药需求的增长,加速了医疗需求的满足。
- 国际化进程:创新药和医疗器械的国际化成为行业发展的关键方向,中国药企在海外市场展现出潜力。
投资机会
- 创新药:研发管线进展积极,部分产品已实现商业化,海外授权增多,账面现金充裕,推动板块情绪和经营基本面改善。
- 传统药企:仿制药集采影响消化,创新产品管线进入兑现阶段,具备较强的新品商业化能力和造血能力。
- 医疗器械:医疗设备国产替代加速,高值耗材和IVD等领域具有投资机会,低值耗材领域有望诞生国内巨头。
- 中药:国企改革和基药等增量逻辑值得关注,政策支持下,从宏观政策利好到微观实际业绩转化。
- 血制品:供需缺口大,行业具有行政准入壁垒,浆站资源是核心,估值合理,部分公司存在投资价值。
- 零售:整合尚未结束,处方外流长期逻辑,整体估值合理。
- 原料药、疫情受益资产和消费类医疗服务:处于周期底部,但价格低迷推动去产能,存在收入加速增长期和投资机会。
风险提示
- 诊疗恢复不达预期的风险。
- 新品拿证进度不达预期的风险。
- 产品出海进度不达预期的风险。
- 集采影响大于预期的风险。
总结
医药行业2024年度投资策略聚焦于百花齐放,强调创新药、传统药企、医疗器械、中药、血制品、零售等多个细分领域的投资机会。通过深入分析行业发展趋势、关键数据和潜在风险,本报告提出了一系列具体的投资逻辑和策略,旨在为投资者提供全面的参考,助力其把握医药行业的投资时机。