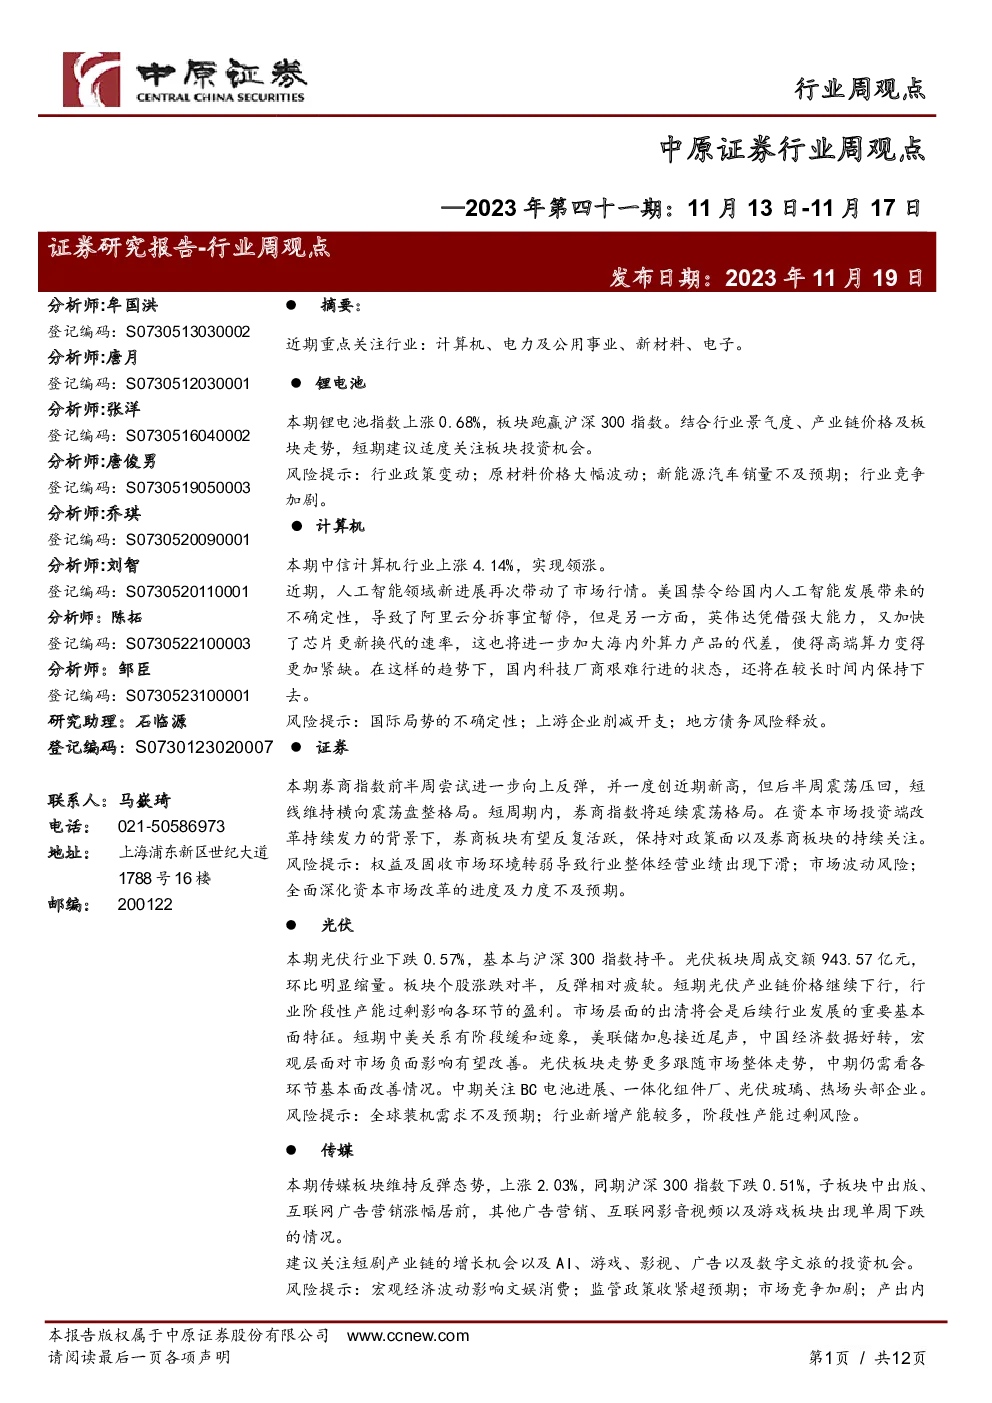
中原证券行业周观点(2023年第41期)
主要关注行业
近期重点关注计算机、电力及公用事业、新材料、电子四个行业。
行业周观点概览
- 锂电池:指数上涨0.68%,板块跑赢沪深300指数。短期建议适度关注板块投资机会。
- 计算机:行业上涨4.14%,人工智能领域新进展推动市场行情。风险提示包括国际局势不确定性、上游企业开支削减、地方债务风险释放。
- 证券:券商指数前半周尝试反弹,短线维持横向震荡盘整格局。风险提示包括权益及固收市场环境转弱、市场波动、资本市场改革进度。
- 光伏:行业下跌0.57%,与沪深300指数持平。板块面临阶段性产能过剩问题,市场层面的出清将是重要基本面特征。中美关系缓和、美联储加息接近尾声、中国经济数据好转有望改善宏观层面影响。
- 传媒:板块维持反弹态势,关注短剧产业链增长机会和AI、游戏、影视、广告、数字文旅的投资机会。风险提示包括宏观经济波动、监管政策收紧、市场竞争、产出内容质量不足、公司业绩波动、AI技术应用效果不佳、板块估值中枢下移。
- 机械:上涨1.85%,重点关注新能源配套、工业机器人、专精特新等板块的反弹机会。风险提示包括宏观经济下行、原材料价格波动、新能源政策变动。
- 电力及公用事业:指数上涨0.43%,强于市场。10月电力供需高速增长,水电量持续改善,建议关注业绩稳定、净资产收益率高、股息率高的水电、核电企业,及盈利持续改善的火电企业。风险提示包括项目进展、产业链价格波动、来水不足、电力需求、电价下滑、政策推进、安全生产、系统风险。
- 新材料:上涨0.38%,强于市场。建议关注工业气体、超硬材料等细分领域的增长机会。风险提示包括半导体材料国产化进程、行业政策变化、地缘政治影响、上游原材料价格波动。
- 电子:上涨2.29%,重点关注消费电子、存储器、半导体设备等投资机会。风险提示包括下游需求不足、市场竞争加剧、国内厂商研发进展、国产化进度、国际地缘政治冲突。
结论
本周行业周观点聚焦于宏观经济环境下的行业动态与投资机会,强调了对政策变化、市场环境、产业链价格、技术发展趋势的敏感度,并指出了不同行业内的结构性机会与潜在风险。投资者应关注行业基本面的变化、政策导向以及技术创新趋势,以制定相应的投资策略。