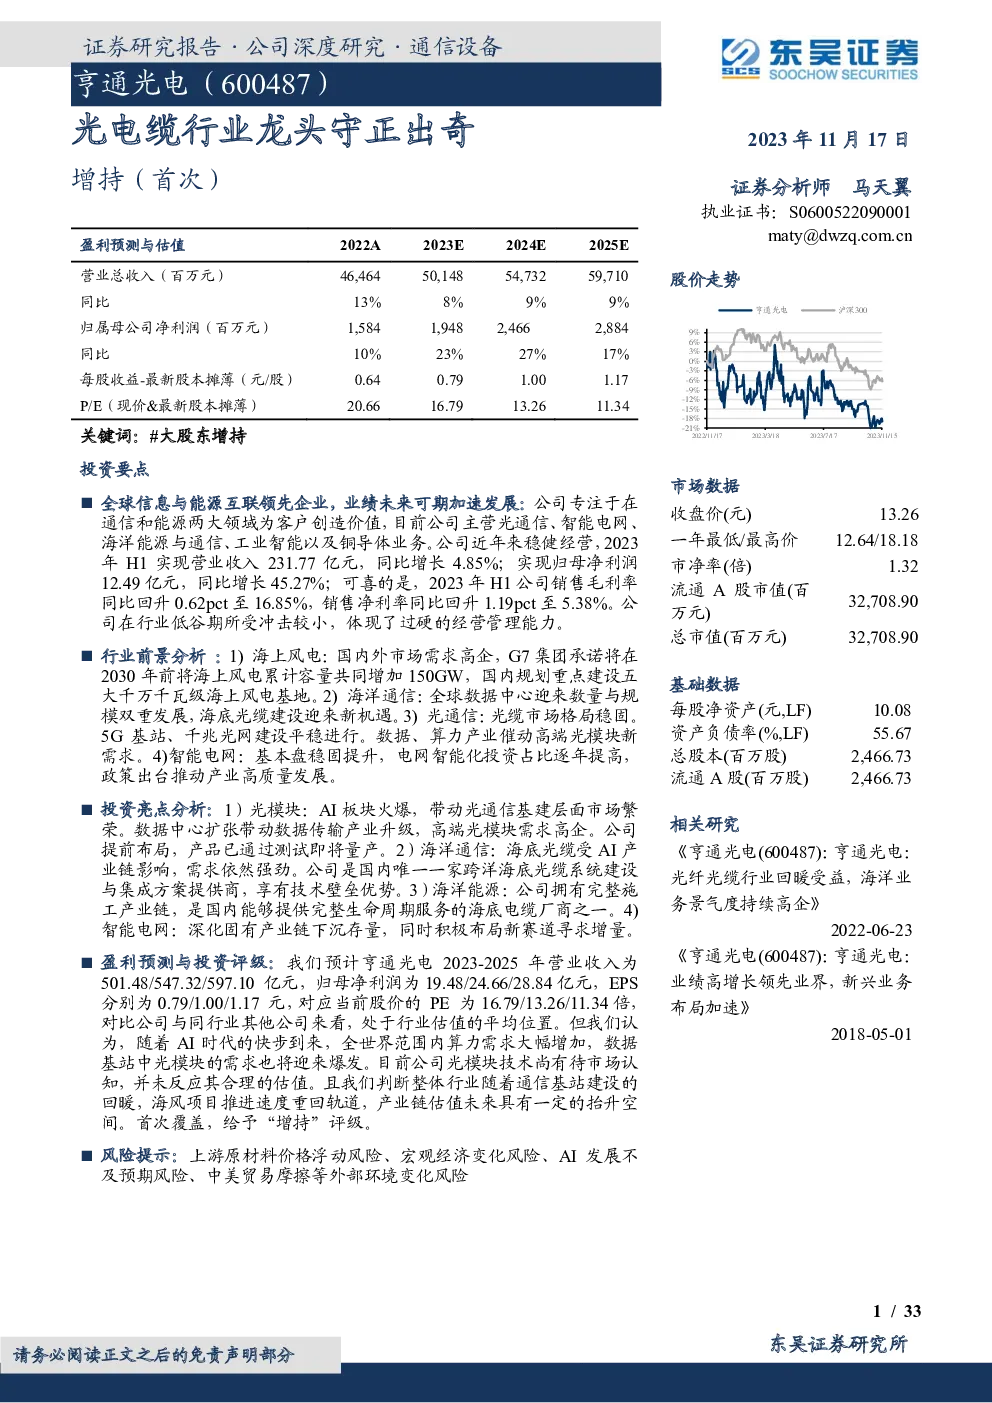
全球信息与能源互联领先企业亨通光电,凭借其在通信和能源领域的卓越表现,展现出强劲的增长潜力。公司业务范围广泛,涵盖光通信、智能电网、海洋能源与通信、工业智能以及铜导体等核心领域,致力于为客户提供全面的解决方案。以下是对亨通光电业务和市场前景的关键总结:
业务概览
- 光通信:亨通光电拥有从光棒、光纤、光缆到光模块、硅光模块的全产业线,提供光网络建设和集成服务。
- 海洋光电缆:作为国内唯一具备从海底光缆、海底接驳盒、中继器到分支器研发生产制造能力的全产业链公司,亨通光电在海洋通信领域占据领先地位。
- 智能电网:提供中低压、高压、超高压和特种导线等产品,以及电力系统集成设计服务。
- 工业智能:为智慧工厂提供工业电气线缆和附件的系统集成产品,广泛应用于自动化、机器人、物流系统等多个领域。
- 铜导体:提供基础铜导体产品制造和原材料供应。
- 智慧城市:致力于智慧城市解决方案,进一步推动公司向综合解决方案提供商转型。
市场前景
- 海上风电:全球海上风电市场需求持续增长,G7集团承诺2030年前增加150GW海上风电装机容量,国内五大海上风电基地建设加速,市场前景广阔。
- 海洋通信:全球数据中心数量与规模的双重增长,驱动海底光缆建设迎来新机遇,尤其是在AI产业链影响下,海底光缆需求依然强劲。
- 光通信:5G基站、千兆光网建设平稳推进,AI时代数据传输需求激增,高端光模块市场迎来爆发期,数据中心扩张带动产业升级。
投资亮点与预测
- 光模块:AI时代下,数据基站中对光模块的需求显著增长,亨通光电提前布局,产品已通过测试即将量产。
- 海洋通信:海底光缆市场受AI影响,需求持续增长,亨通光电作为国内唯一全产业链提供商,享有技术壁垒优势。
- 海洋能源:完整施工产业链优势,提供从设计到运维的全方位服务,特别是在海底电缆领域。
- 智能电网:基础盘稳固提升,政策推动高质量发展,产业链布局全面。
盈利预测与投资评级
- 预计未来三年(2023-2025年)营业收入将分别达到501.48亿、547.32亿和597.10亿,归母净利润分别为19.48亿、24.66亿和28.84亿,EPS分别为0.79、1.00和1.17元。
- 当前PE分别为16.79、13.26和11.34倍,接近行业平均水平。然而,考虑AI时代对算力需求的爆发性增长以及亨通光电在光模块领域的潜在估值提升空间,首次覆盖,给予“增持”评级。
风险提示
- 上游原材料价格波动风险、宏观经济变化风险、AI发展不及预期风险、中美贸易摩擦等外部环境变化风险。
综上所述,亨通光电作为全球信息与能源互联领域的领军企业,展现出稳定的业绩增长和广阔的发展前景,尤其在光通信和海洋通信领域具有显著优势。公司通过持续的技术创新和市场布局,有望在全球信息与能源互联市场中取得更加显著的成就。