根据您提供的研究报告内容,以下是针对股指期货市场概况与主动对冲策略表现的总结:
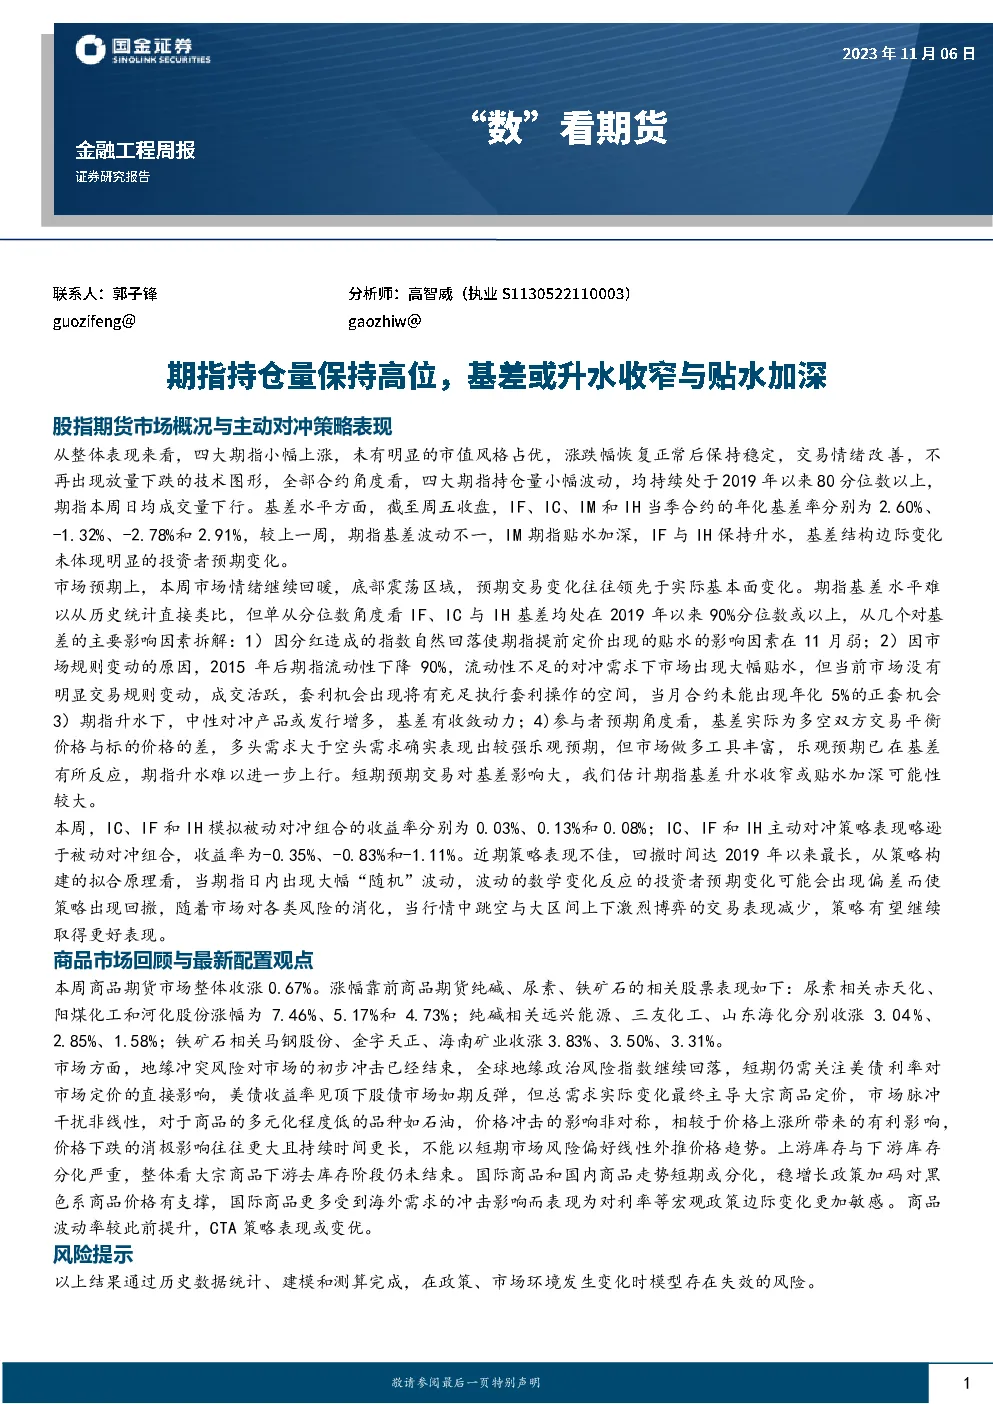
股指期货市场概况
- 整体表现:四大期指(沪深300、中证500、中证1000、上证50)总体小幅上涨,未展现出明显的市值风格优势,涨跌幅度趋于正常,并保持稳定。
- 交易情绪:市场交易情绪改善,技术图形不再显示放量下跌的情况。
- 持仓量与成交量:全合约视角下,四大期指的持仓量波动较小,均保持在2019年以来的较高水平(80分位数以上),而日均成交量有所下降。
- 基差水平:截至周五收盘,各期指的基差率呈现不同情况,IF、IC、IM和IH的年化基差率分别为2.60%、-1.32%、-2.78%和2.91%。IM期指的贴水加深,而IF与IH保持升水状态。
主动对冲策略表现
- 收益情况:本周,IC、IF和IH的模拟被动对冲组合的收益率分别为0.03%、0.13%和0.08%。相比之下,IC、IF和IH的主动对冲策略表现略逊,收益率分别为-0.35%、-0.83%和-1.11%。
- 策略表现特点:主动对冲策略的回撤时间达到了2019年以来最长,这可能与市场内频繁的“随机”波动有关,这些波动可能导致策略出现偏差而产生回撤。
- 预期与展望:短期内,市场预期交易的变化可能对基差产生显著影响,预计期指基差的升水可能收窄,或出现贴水加深的可能性较大。
商品市场回顾与最新配置观点
- 商品期货市场:整体收涨0.67%,其中纯碱、尿素、铁矿石等相关商品期货表现亮眼。
- 商品期货细分市场:南华指数本周涨跌幅为0.67%,自年初以来累计涨跌幅为3.45%。具体商品期货的涨跌情况与相关股票表现紧密相关。
- 配置建议:考虑到地缘政治风险指数的持续回落以及对冲需求的增加,预计市场对各类风险的消化能力增强,且在稳增长政策加码的背景下,黑色系商品价格将得到支撑。国际商品市场受海外需求和宏观政策影响更为敏感。
风险提示
- 模型失效风险:历史数据统计、建模和测算的结果可能在政策或市场环境发生改变时失效。
这份报告详细分析了当前市场状况下的期指表现、主动对冲策略的效果以及商品市场的动态,为投资者提供了宝贵的参考信息。
甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。