想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
伟思医疗2023年三季报点评
主要业绩亮点:
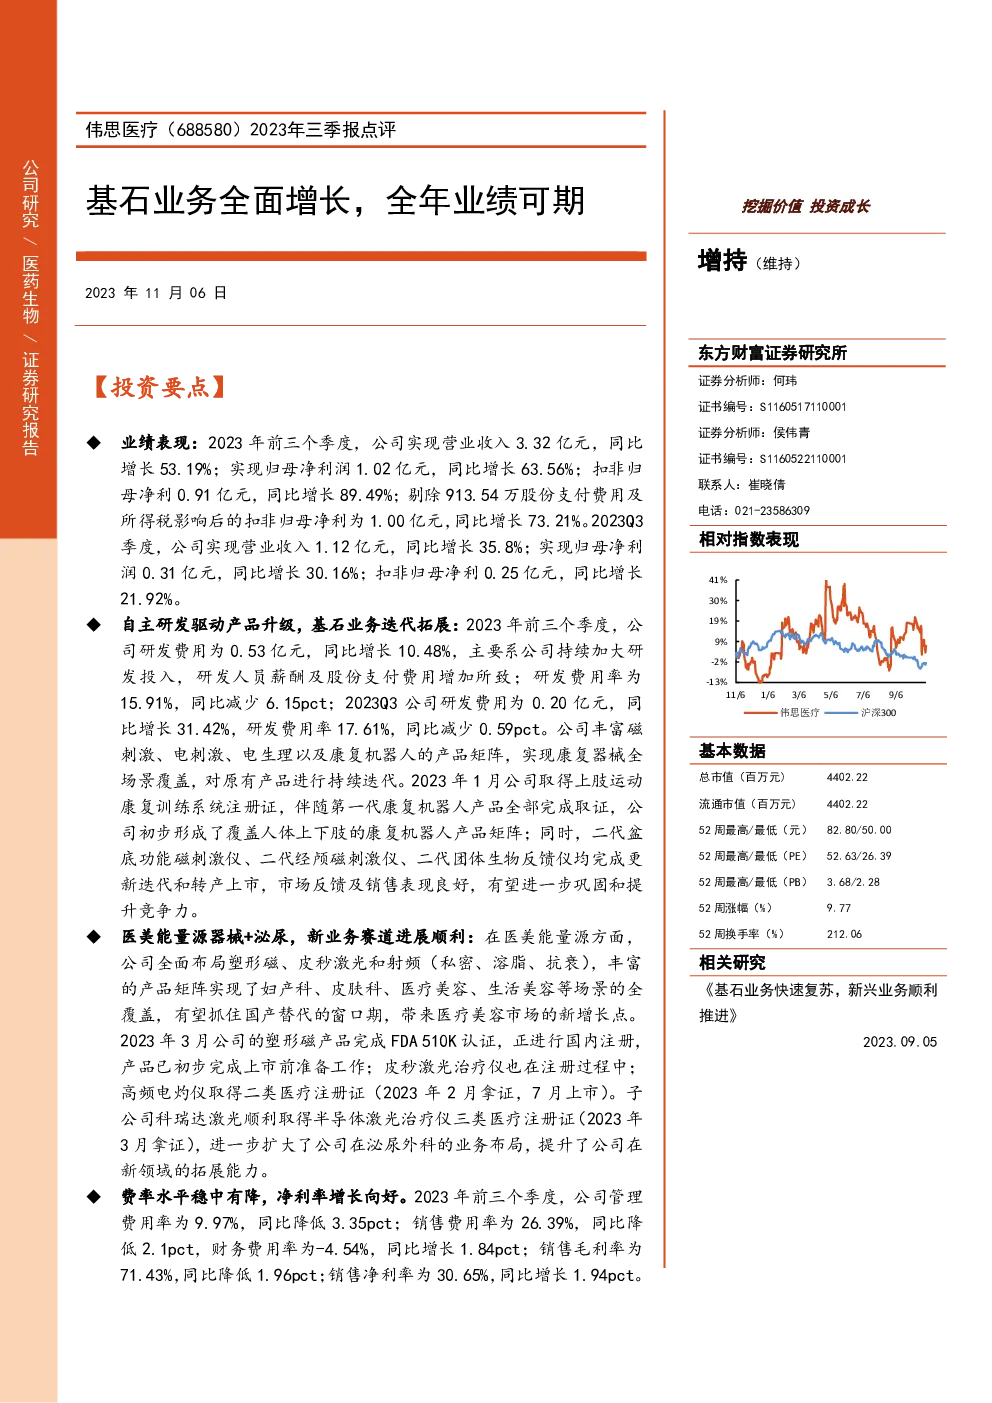
- 营收与净利润增长:2023年前三个季度,公司实现营业收入3.32亿元,同比增长53.19%;归母净利润1.02亿元,同比增长63.56%;扣非归母净利0.91亿元,同比增长89.49%。
- 研发与产品升级:研发投入0.53亿元,同比增长10.48%,研发费用率为15.91%,同比下降6.15个百分点。产品矩阵丰富,包括磁刺激、电刺激、电生理以及康复机器人,实现了康复器械全场景覆盖,并完成了产品的迭代升级,如上肢运动康复训练系统的注册证发放和康复机器人产品的取证。
- 新业务进展:医美能量源器械和泌尿领域的新产品,如塑形磁、皮秒激光和射频产品,已完成FDA 510K认证并处于国内注册阶段,高频电灼仪获得二类医疗注册证,科瑞达激光取得半导体激光治疗仪三类医疗注册证,增强了公司在新领域的拓展能力。
- 财务表现:销售毛利率为71.43%,净利率为30.65%,分别较上年同期下降1.96个百分点和1.94个百分点。
投资建议:
- 业绩增长强劲:基石业务全面增长,研发驱动产品升级,预期全年业绩表现可期。
- 估值合理:维持“增持”评级,预计2023/2024/2025年的营业收入分别为4.97/6.19/7.6亿元,归母净利分别为1.6/2.08/2.67亿元,对应PE分别为26/20/16倍。
- 风险提示:政策变化、行业竞争加剧、新品销售不及预期、研发进度不及预期。
财务预测与估值:
- 收入预测:2023-2025年营业收入预计分别增长至496.64、618.69、760.27亿元。
- 盈利预测:净利润分别增长至160.33、208.31、267.15亿元。
- 估值比率:PE从26倍降至15.77倍,PB从2.39倍升至2.12倍,EV/EBITDA从27.20倍降至8.52倍。
结论:
伟思医疗凭借其强大的基石业务、持续的研发投入和新产品布局,展现出稳定的增长趋势。随着医疗美容市场和新业务领域的拓展,公司未来业绩有望进一步提升。鉴于其估值合理且增长潜力,维持“增持”评级。