发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。
根据所提供的研报内容,可以总结如下:
公司概况与战略发展
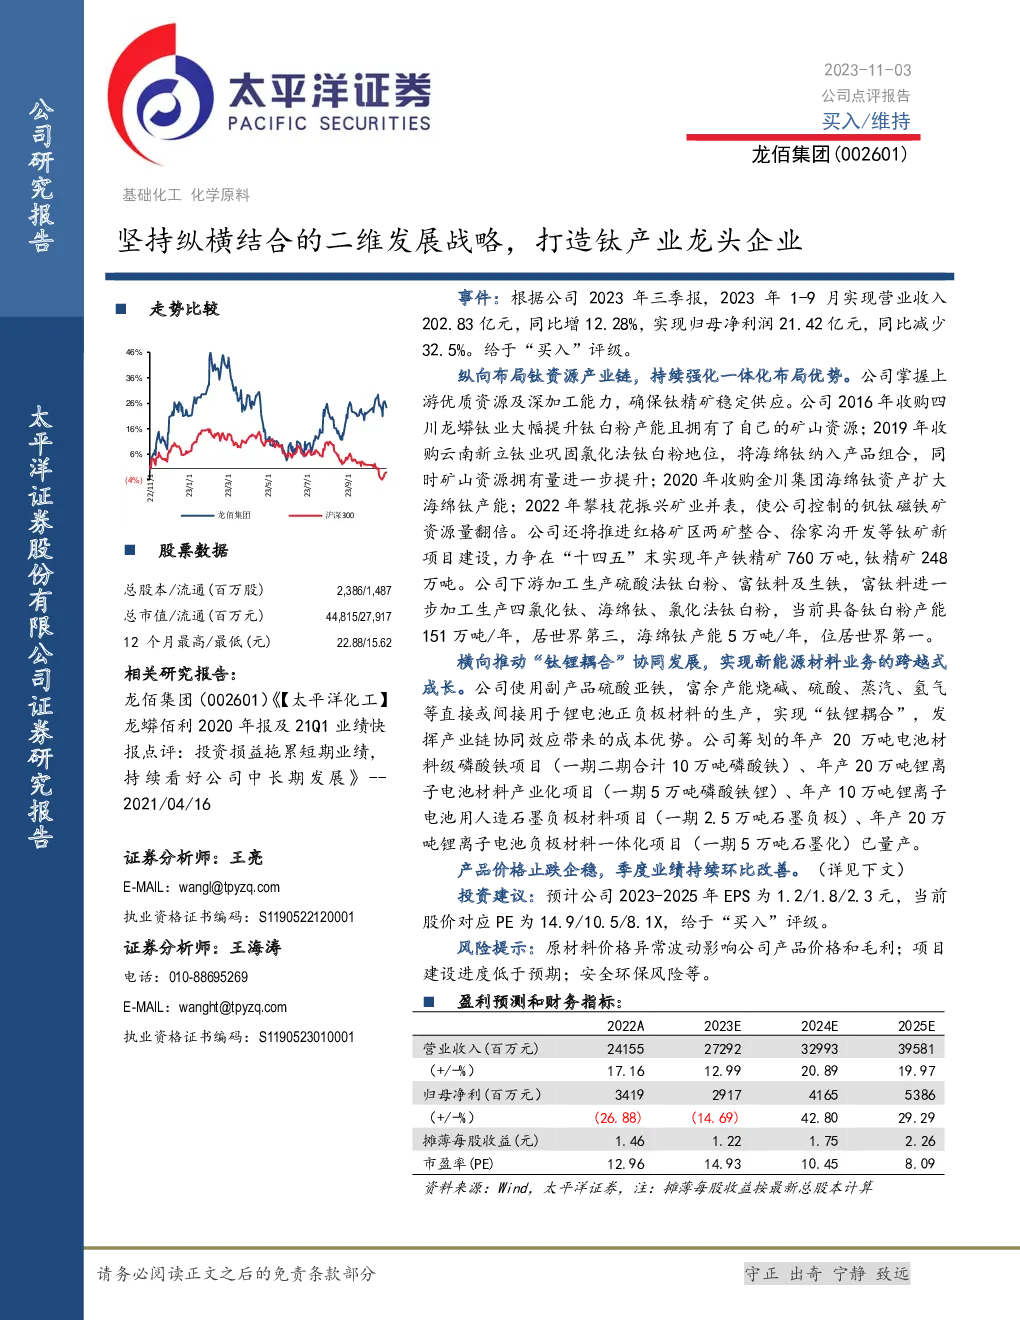
- 发展战略:公司采用“纵横结合”的二维发展战略,专注于钛产业,旨在成为钛产业的龙头企业。
- 纵向布局:通过一系列并购活动,公司掌握了从上游钛资源到下游钛制品生产的全产业链布局优势。包括:
- 收购四川龙蟒钛业,大幅提高钛白粉产能,并获得矿山资源。
- 收购云南新立钛业,巩固氯化法钛白粉的地位,增加海绵钛产品线。
- 收购金川集团海绵钛资产,扩大海绵钛产能。
- 并购攀枝花振兴矿业,使公司钛矿资源量显著增加。
- 横向协同:通过“钛锂耦合”策略,利用副产品和产能,直接或间接参与锂电池材料生产,实现产业链的协同效应。
业绩表现
- 营业收入:2023年1-9月实现营业收入202.83亿元,同比增长12.28%。
- 净利润:同期归母净利润为21.42亿元,同比下降32.5%。第三季度业绩环比有所改善,收入和净利润分别增长24.48%和8.79%。
- 产品价格:钛白粉和海绵钛的价格在三季度出现止跌迹象,但整体价格仍有波动。
盈利预测与投资建议
- 盈利预测:预计公司2023-2025年的EPS分别为1.2、1.8、2.3元,对应PE为14.9、10.5、8.1倍。
- 投资建议:基于盈利预测,给予“买入”评级。
风险提示
- 原材料价格波动可能影响产品价格和毛利率。
- 项目建设进度可能低于预期。
- 存在安全环保风险。
其他信息
- 财务指标:盈利预测显示,公司未来几年的营收和净利润有望保持增长态势。
- 股票数据:总股本和市值相应增长,短期内股价波动较大。
- 分析师团队:报告由太平洋证券的研究人员撰写,提供了详细的联系方式和团队成员信息。
- 免责声明:强调报告信息来源于公开资料,太平洋证券对信息的准确性不作保证,并提醒投资者注意风险。
这份研报详细分析了公司的战略发展、业绩表现、盈利预测、风险提示以及财务状况,为投资者提供了全面的参考信息。