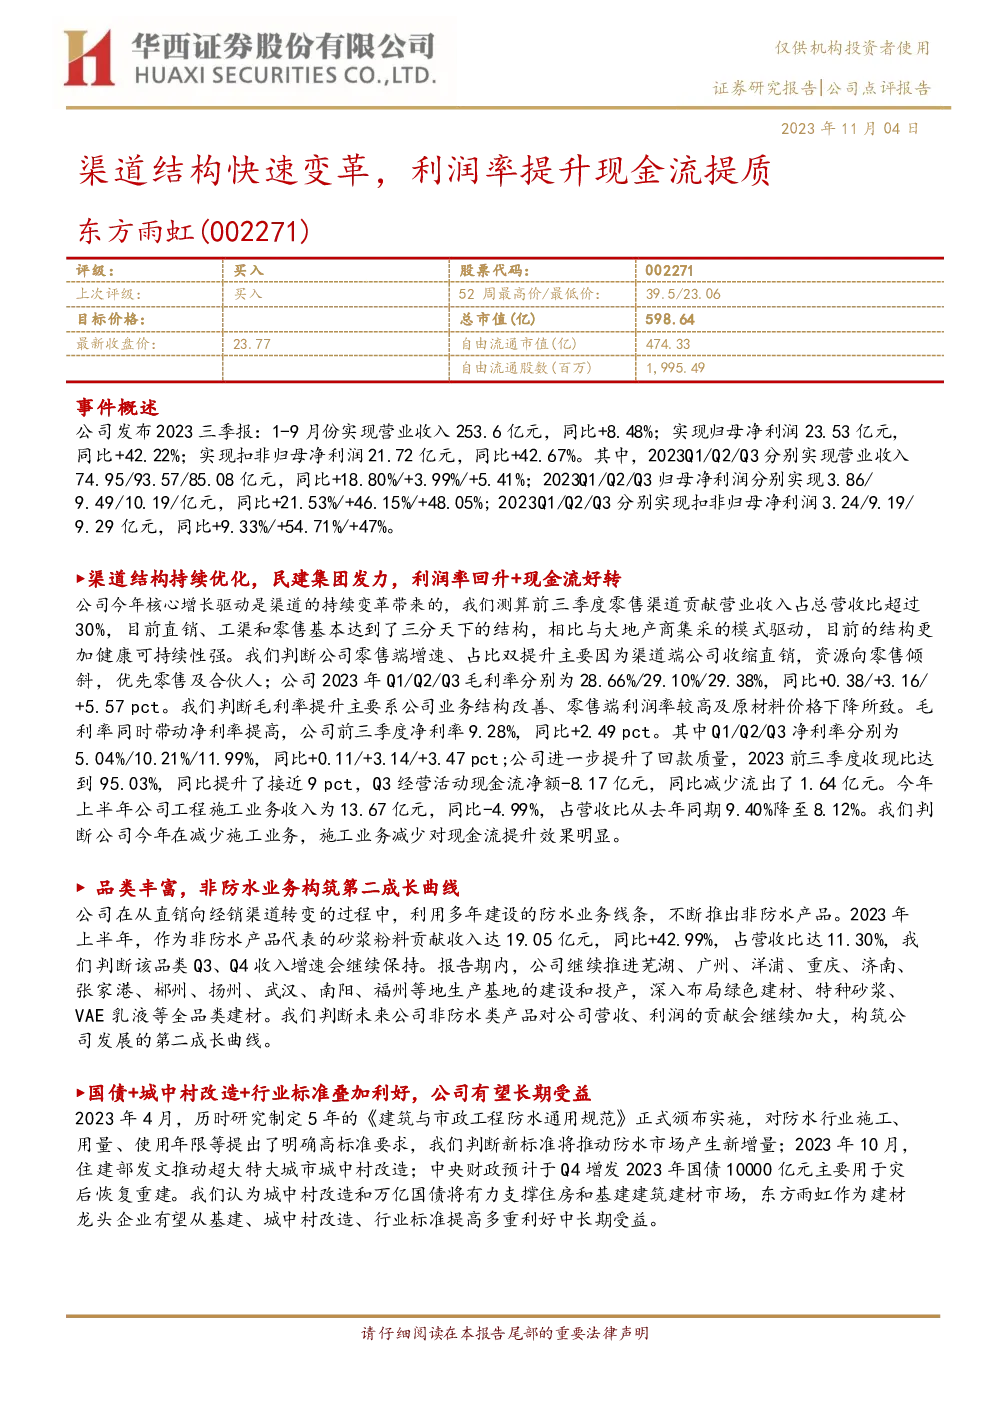
东方雨虹公司2023年度三季报分析
渠道结构与盈利能力
关键亮点:
- 渠道结构优化:公司零售渠道贡献的营业收入占比超过30%,直销、工渠和零售实现了三分天下的格局。
- 利润率提升:2023年Q1-Q3,公司毛利率分别提升至28.66%、29.10%、29.38%,主要得益于业务结构改善、零售端高利润率及原材料成本下降。
- 现金流改善:收现比达到95.03%,同比增长近9%,经营活动现金流净额转正,显示出财务状况的显著改善。
非防水业务增长与产品多元化
重要进展:
- 非防水产品贡献:砂浆粉料等非防水产品收入快速增长,1H23收入达19.05亿元,同比增长42.99%,占营收比达11.30%。
- 产能布局:持续推进生产基地建设,覆盖多地,涉及绿色建材、特种砂浆、VAE乳液等多个领域,强化全品类布局。
政策利好与市场前景
潜在机遇:
- 行业规范:新版防水施工规范实施,推动市场需求增长。
- 城市改造:超大特大城市城中村改造政策支持,预计带来住房建设和基础设施投资的增加。
- 国债投入:中央财政增发国债用于灾后重建,进一步刺激市场消费。
盈利预测与估值
调整与展望:
- 盈利预测:2023-2025年营业收入预测调整至352.44亿元、414.89亿元、485.07亿元;归母净利润预测至36.00亿元、42.60亿元、50.05亿元。
- 评级:维持“买入”评级,PE分别为16.63倍、14.05倍、11.96倍。
- 风险提示:业务结构调整风险、需求增长低于预期风险、系统性风险。
财务摘要与估值分析
- 财务表现:营业收入、净利润、毛利率、每股收益、ROE等关键财务指标稳步增长。
- 估值:市盈率从27.96倍降至11.96倍,表明市场对其增长潜力的认可。
结论
东方雨虹在渠道结构优化、非防水业务拓展以及政策利好下展现出强劲的增长势头。随着渠道结构的持续优化和多元化产品的推出,公司有望进一步提升盈利能力,并受益于政策推动的市场增长。投资者应关注其渠道转型进度、新产品市场接受度以及宏观经济环境变化对业务的影响。
想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。