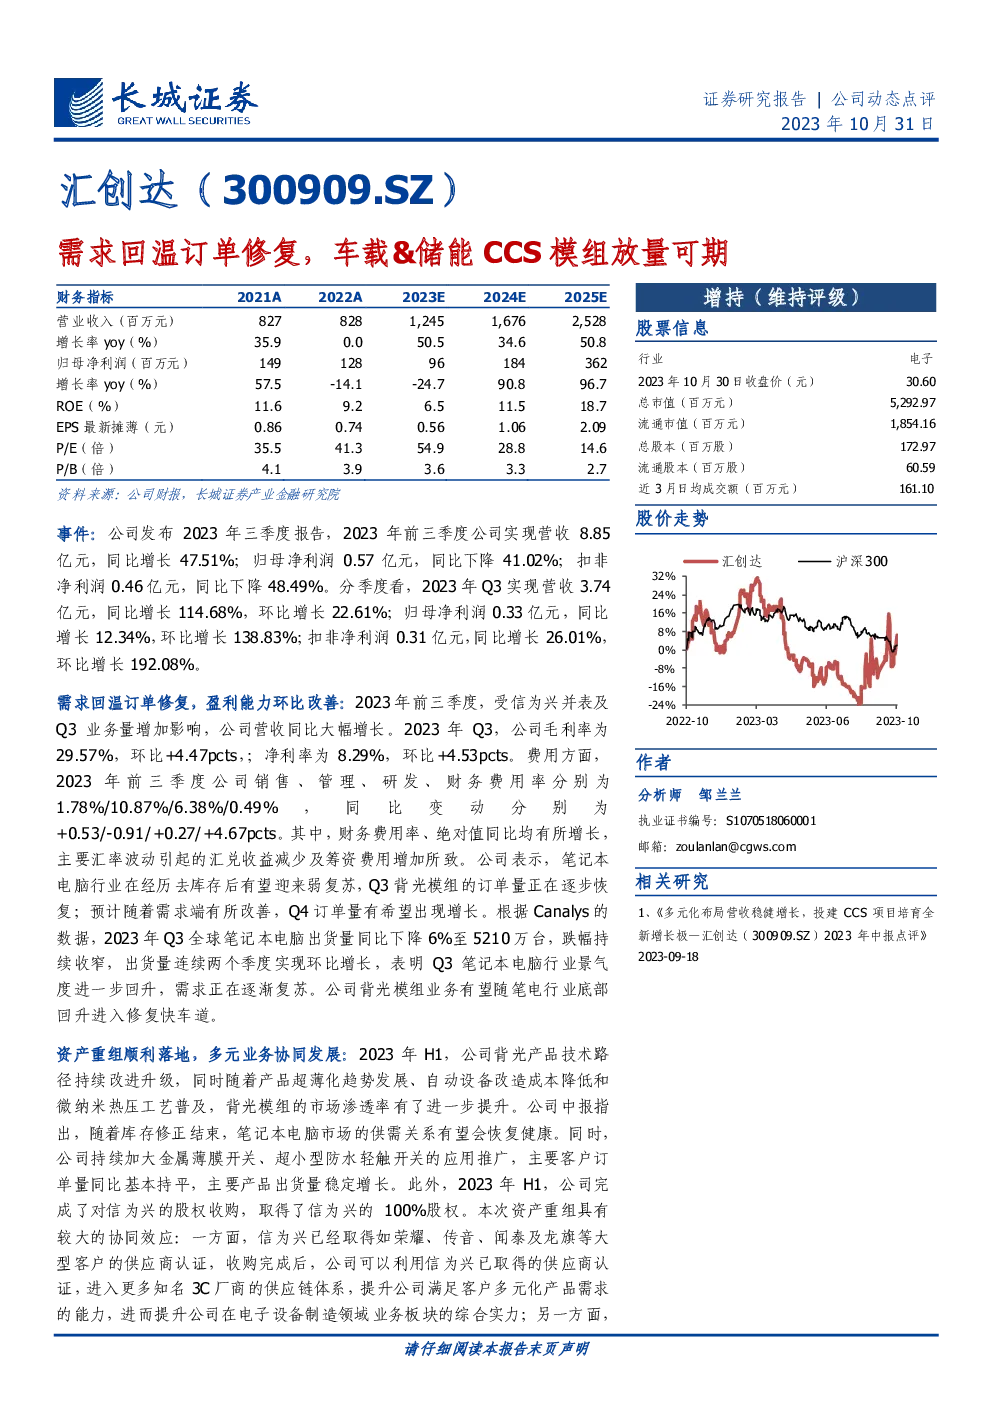
标题:汇创达公司动态点评:需求回暖与业务多元化推动业绩增长
一、公司财务概览:
- 营业收入:预计2023年至2025年分别增长至1245万元、1676万元和2528万元,复合年增长率约50.5%。
- 净利润:预测2023年至2025年分别为96万元、184万元和362万元,复合年增长率约为90.8%。
- ROE:预计从2021年的11.6%提升至2025年的18.7%。
- P/E:当前股价对应2024年的预测市盈率为28.8倍,远低于行业平均水平。
- P/B:当前股价对应2025年的预测市净率为2.7倍。
二、业绩亮点:
- 需求回温:笔记本电脑行业经历去库存后,预计出现弱复苏迹象,背光模组订单量正在恢复,Q4订单量有望增长。
- 业务多元化:成功并购信为兴,拓展连接器及精密五金业务,增强原材料采购议价能力和成本控制。
- 新能源汽车业务:受益于全球新能源汽车市场的快速发展,计划投资5.65亿元建设动力电池及储能电池系统用CCS及FPC模组项目,预计为公司带来新的增长点。
三、投资评级与建议:
- 评级:维持“增持”评级。
- 建议:考虑到公司传统业务盈利能力修复预期以及新业务的潜力,建议关注汇创达的长期投资机会。
四、风险提示:
- 市场风险:宏观经济波动、行业竞争加剧等可能影响公司业绩。
- 汇率风险:汇率变动对公司出口业务和成本有直接影响。
- 市场竞争风险:技术更新和新竞争对手的出现可能影响市场份额。
- 技术创新风险:产品研发和创新能力对维持竞争优势至关重要。
五、总结:
汇创达通过多元化业务布局和对信为兴的并购,有效提升了自身在供应链管理和成本控制上的优势,同时抓住了新能源汽车市场快速发展的机遇,为公司带来了新的增长动力。在传统业务和新能源业务双轮驱动下,公司业绩展现出强劲的增长势头,值得投资者重点关注。然而,市场、汇率、竞争和技术创新等风险因素仍需密切关注。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。